Dialog BU Update 2026: Reicht es jetzt für unsere Empfehlung?
|
Berufsunfähigkeit
Die Dialog ist ja so etwas wie das Schnellboot im eher trägen und auch nicht immer so maklerfreundlichen Generali-Konzern. Da hat man das Dilemma gleich beim Namen genannt, vielleicht hat die Generali mal keine Lust mehr auf die Dialog, so wie auch bei Vorgängern im Konzern. Dafür können die handelnden Personen der Dialog aber nichts und insofern betrachten wir jetzt ganz nüchtern die Verbesserungen und der Berufsunfähigkeitsversicherung vonseiten der Dialog. Kein Riesen-Relaunch mit neuem Tarifnamen und Werbetrommel, sondern es handelt sich eher um ein klassisches Bedingungs-Update, welches 10 / 2026 aufgelegt wurde.

i
Finanzberatung Bierl als bevorzugte Quelle auswählen.
Bei Google bevorzugen1. Einheitlicher BU-Antrag für alle & Streichung für junge Leute
Bei den Gesundheitsfragen in der Berufsunfähigkeitsversicherung gibt es an sich immer merklich Bewegung. Sei es, dass es neue Aktionen verschiedener Versicherer gibt oder man die generell normalen Gesundheitsfragen etwas strafft und optimiert. Bei der Dialog gibt es jetzt zwei unterschiedliche Trends:
- Der Antrag für junge Leute zwischen 15 und 35 Jahren wurde ersatzlos gestrichen – man geht also etwas gegen den Trend
- Dafür gibt es einen einheitlichen Antrag für alle, wo generell manche Abfragezeiträume auf drei Jahre verkürzt werden.
Schauen wir uns beide mal etwas genauer an.
Streichung des Junge-Leute-Antrags
Bis vor Kurzem gab es für junge Leute zwischen 15 und 35 Jahre folgende Aktion für bis zu 2.000 Euro an Absicherung:
Dies ist nun überraschenderweise Geschichte und man geht ein bisschen gegen den Trend, denn „Junge-Leute-Anträge“ haben sich eigentlich schon etwas festgezurrt, man denke hierbei nur an die Baloise / Helvetia, Nürnberger, HDI, LV 1871, Ergo, Volkswohl Bund oder die Signal Iduna. Die obigen Gesundheitsfragen für 15-35 jährige vonseiten der Dialog haben durchaus Möglichkeiten eröffnet, für manche Personen, welche eine klare Ausschlussklausel bekommen hätten, normal versichert zu werden. Man denke nur an die Sinnesorgane rund um Haut, Ohren und Augen – hier fehlt gänzlich die Frage. Alles, was gut für den Einzelnen ist, kann aber negativ für das Versichertenkollektiv sein.
Grundsätzlich halten wir es aus Versicherersicht dennoch nicht für so eine falsche Idee, hier zurückzurudern. Man sollte ja immer das gesamte Kollektiv im Blick haben. Wir können es nachvollziehen, auch bzgl. einer Straffung und Vereinheitlichung. Je weniger Komplexität, desto einfacher für den Versicherer und oftmals auch für den Vermittler.
Der neue, einheitliche Antrag bei der Dialog
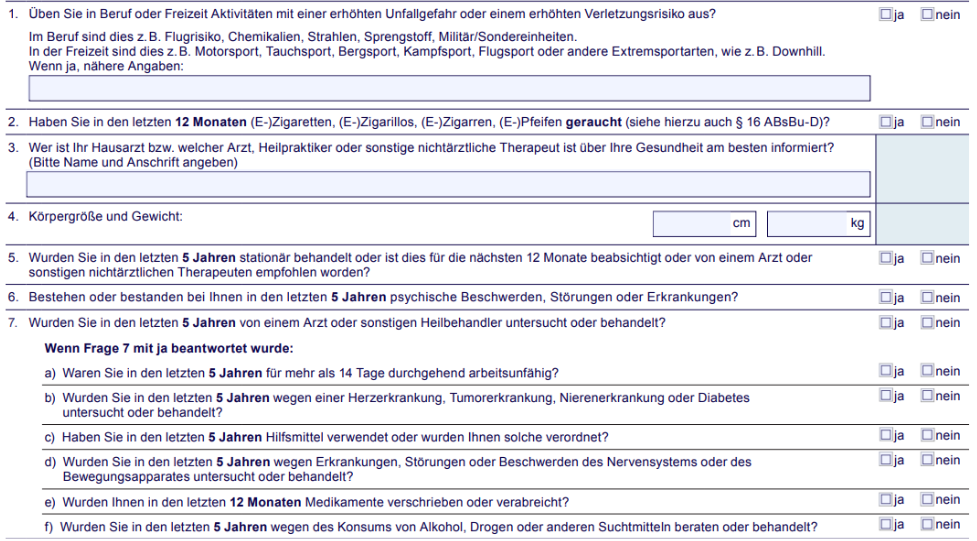
Nun gibt es wieder für alle BU-Interessenten einen neuen Antrag mit folgenden Gesundheitsfragen:

Es fällt direkt ins Auge, dass nun zwei Abfragezeiträume dominieren. Fünf Jahre, der Standard in der BU, aber auch drei Jahre. Man geht jetzt nicht den kompletten Weg wie eine Gothaer oder Canada Life, die maximal drei Jahre für fast alle Diagnosen / Erkrankungen zurückfragen, sondern es ist eine Art Zwitterantrag. Manches drei Jahre, die schwerwiegenden Thematiken wie die Psyche fünf Jahre. Können wir nachvollziehen.
Keine Frage nach Beschwerden vonseiten der Dialog
Kenner der Szene werden vor allem eines bei der Dialog vorfinden oder besser gesagt nicht vorfinden: eine Frage nach bestehenden Beschwerden, weswegen man noch nicht beim Arzt gewesen ist. Das ist wiederum fast ein Novum. Eigentlich extrem kundenfreundlich, aber für das Versichertenkollektiv (falls man diese Thematik ausnutzt) nicht unbedingt ganz toll. Gibt halt ein Für und Wider. Diese kleinen Chancen dürften sicherlich nur die wenigsten auf dem Schirm haben, insofern dürfte es wahrscheinlich auch keine so große Rolle für das Kollektiv spielen. Weiß halt keiner …
Folgendes gibt es weiterhin:
- Abfragen nach gefährlichen Hobbys sind weiterhin ein fester Bestandteil
- Frage nach bisher abgelehnten / mit Erschwernis angebotenen & angenommenen Anträgen von anderen Versicherern spielt nur eine Rolle, wenn der Dread-Disease-Baustein ausgewählt wird. Durchaus exotisch.
- Geplante Auslandsaufenthalte spielen nur eine Rolle, wenn sie nicht in Europa, USA oder Kanada stattfinden.
Bei einem weiteren Punkt gab es eine Änderung, diese ist uns sogar einen eigenen Menüpunkt wert.
2. Veränderung der Antragsfrage nach dem Drogenkonsum
Die Frage nach dem Drogenkonsum ist in der letzten Zeit recht dynamisch gewesen in der großen, weiten BU-Welt. Großes Thema ist hierbei natürlich die Legalisierung von Cannabis und der Umgang der Versicherer damit.
Bisher gab es folgende Antragsfrage bei der Dialog Berufsunfähigkeitsversicherung:
Nehmen Sie oder nahmen Sie in den letzten 5 Jahren Betäubungsmittel, Drogen oder wurden Sie in diesem Zeitraum wegen Alkoholkonsums beraten oder behandelt?
Es wurde wie bei den meisten Gesellschaften direkt nach dem Drogenkonsum in der Berufsunfähigkeitsversicherung gefragt. Unabhängig davon, ob man in Beratung oder Behandlung gewesen ist. Nun gab es hier eine Änderung.
Die neue Antragsfrage der Dialog zum Drogenkonsum:
Wurden Sie in den letzten 5 Jahren wegen Alkohol, Betäubungsmittel oder Drogen beraten oder behandelt?
Wir kommen also weg von der Frage nach dem Drogenkonsum, hin zur Beratung oder Behandlung von Drogen. Somit müsste die Person, welche hin und wieder Cannabis zu sich nimmt, dies nicht mehr im BU-Antrag angeben. Das sind nach unserer Erfahrung in der Beratung zur Berufsunfähigkeitsversicherung gar nicht so wenige, und das kann durchaus ein Stolperstein sein. Jetzt nicht der einmalige und angegebene Konsum beim Junggesellenabschied in Amsterdam von vor drei Jahren, aber regelmäßiger Cannabiskonsum kann schon zu einer Ablehnung in der BU-Versicherung führen.
- Wir finden diese „Rolle rückwärts“ ganz interessant von der Dialog, denn die Gothaer, Allianz und Nürnberger haben es im Sommer in ihren Updates genau umgekehrt gemacht (von der Beratung / Behandlungsschiene auf die reine Abfrage nach dem Konsum). Öfter mal was Neues und natürlich auch eine Chance für den spezialisierten BU-Versicherungsmakler, hier passende Lösungen im Sinne des Kunden zu finden😉.
Über 7.000 BU-Risikovoranfragen – unsere Erfahrung ist dein Vorteil!
✅ Über 2.000 echte Kundenbewertungen
✅ Profitiere von unserer Expertise für dein optimales BU-Angebot
✅ Unabhängig, persönlich & kostenlos
3. Verbesserung der Nachversicherung & Dynamik
Die Nachversicherung ist für uns eines der wichtigsten Kriterien überhaupt. Die Grundwerte bleiben bei der Dialog gleich: 50 Prozent der aktuellen Rente, maximal 12.000 Euro Jahresrente (also 1.000 Euro monatlich) je Ereignis, insgesamt Erhöhungen um bis zu 3.000 Euro monatlich, wobei die Gesamtrente auf bis zu 4.000 Euro steigen darf. Die Karrieregarantie bis 6.000 Euro Gesamtrente (Kammerberufe 7.500 Euro) bleibt ebenfalls unverändert. Ein paar Stellschrauben wurden aber gedreht.
A: Berufseinsteigergarantie – mehr Luft nach oben, aber an einen Abschluss gebunden
Bisher konnten Schüler und Studenten bei Aufnahme des ersten Hauptberufs ihre BU-Rente einmalig auf bis zu 18.000 Euro Jahresrente (1.500 Euro monatlich) erhöhen. Jetzt gilt:
- Auch Auszubildende sind dabei.
- Lag die Startrente bei mindestens 12.000 Euro jährlich (1.000 Euro monatlich), ist eine Erhöhung um bis zu 18.000 Euro möglich. Aus 1.000 Euro können so in einem Schritt bis zu 2.500 Euro Monatsrente werden (finanzielle Angemessenheit immer vorausgesetzt).
Der Haken: Voraussetzung ist jetzt ein erfolgreicher Ausbildungs- oder Studienabschluss. Der Studienabbrecher, der direkt ins Berufsleben einsteigt, fällt hier raus.
B: Neues Nachversicherungsereignis: Geschäftskredit
Für Selbstständige kommt ein neuer Erhöhungsgrund dazu: die Aufnahme eines Geschäftskredits von mindestens 50.000 Euro. Passt gut zu den bereits vorhandenen Gründen wie Aufnahme der Selbstständigkeit oder Gewinnsteigerung.
C: Beitragsdynamik – länger und etwas flexibler
Bei der Beitragsdynamik gibt es zwei Verbesserungen:
- Die Erhöhungen laufen jetzt bis drei Jahre vor Ende der Beitragszahlung (bisher fünf Jahre).
- Du kannst den Erhöhungen beliebig oft widersprechen, ohne dass die Dynamik erlischt. Bisher war nach mehr als zwei Widersprüchen in Folge Schluss, die Erhöhungen konnten aber nach Rücksprache mit der Dialog wieder aufgenommen werden.
4. Personen im Versorgungswerk profitieren etwas
Bezieht die versicherte Person eine unbefristete, vollständige BU-Rente ihres berufsständischen Versorgungswerks aus rein medizinischen Gründen und ist sie mindestens 50 Jahre alt, leistet auch die Dialog – ohne eigene, neue BU-Prüfung (eine konkrete Verweisung bleibt möglich).
Das ist im Grunde das Gegenstück zur bereits vorhandenen Klausel für die volle Erwerbsminderung bei Rentenversicherten. Für Ärzte (auch Zahnärzte), Rechtsanwälte, Steuerberater, Architekten, Apotheker und Co. war das bisher eine Lücke, denn die sind ja gar nicht in der gesetzlichen Rentenversicherung.
Fairer Hinweis: Die Versorgungswerke leisten meist nur, wenn jede berufliche Tätigkeit im Kammerberuf aufgegeben wird. Wer diese Hürde nimmt, ist in der Regel aber auch privat berufsunfähig. Der Mehrwert liegt also vor allem in einer schnelleren und einfacheren Leistungsprüfung ab 50. Ob das wirklich in der Praxis relevant ist … Aber mei, schadet nicht, also alles gut.
5. Weitere Neuerungen im Schnelldurchlauf
Alles eher punktuell, nicht sooooo relevant für die Masse, für den Einzelnen eventuell aber schon.
- Schüler, Studenten & Azubis feiner geregelt: Bei Schülern zählen jetzt auch die Hausaufgaben, bei Förderbedarf entfällt die konkrete Verweisung. Studenten in der zweiten Hälfte der Regelstudienzeit werden zusätzlich am angestrebten Zielberuf gemessen, nicht nur an der späteren Lebensstellung.
- Wiedereingliederungshilfe ohne Restlaufzeit-Hürde: Endet die BU nach mindestens drei Jahren Leistung, gibt es weiterhin 12 Monatsrenten (max. 15.000 Euro) als Starthilfe zurück in den Job. Bisher musste die restliche Leistungsdauer noch mindestens fünf Jahre betragen. Diese Hürde ist gestrichen. Gerade für Ältere ein Plus.
- Umorganisation bei Selbstständigen: Den Verzicht auf die Umorganisationsprüfung gibt es weiterhin für Betriebe unter zehn Mitarbeitern. Bei größeren Betrieben gilt er für Akademiker, die zu mindestens 90 Prozent im Büro arbeiten. Neu zählen hier neben kaufmännischen und organisatorischen auch planerische und leitende Tätigkeiten. Gut für Ingenieure, Architekten und Geschäftsführer.
- Infektionsklausel: Bisher brauchte es ein vollständiges Tätigkeitsverbot. Jetzt reicht eine Einschränkung von mindestens 50 Prozent, und als Nachweis genügt auch ein ärztliches Attest. Allerdings gilt die Klausel nur noch für Verbote nach § 31 Infektionsschutzgesetz, bisher war jede gesetzliche oder behördliche Anordnung ausreichend. Grundsätzlich halten wir die Infektionsklausel aber meistens eher für eine Beruhigungspille & Marketing.
- Schnellere Rückmeldung: Im Leistungsfall meldet sich die Dialog jetzt innerhalb von neun statt zehn Arbeitstagen nach Eingang der Unterlagen. Ui :-).
- Dread-Disease-Option überlebt die Beitragsfreistellung: Wer eine Schwere-Krankheiten-Option eingeschlossen hat, verliert diese bei einer Beitragsfreistellung nicht mehr automatisch.
- Klarstellungen: Bei der EM-Klausel und der neuen Versorgungswerk-Klausel ist nun ausdrücklich geregelt, dass trotz medizinischem Ausschluss immer noch auf „normale“ BU geprüft wird. Und wer nach Antragstellung freiwillig gefahrerhöhende Umstände meldet (z. B. ein neues Hobby), muss keine Auswirkungen auf den Vertrag befürchten.
- Beitragsbefreiung schon in der Karenzzeit: Bisher musste man bei vereinbarter Karenzzeit trotz BU weiter Beiträge zahlen, bis die Rente floss – ohne Stundung oder Erstattung. Jetzt beginnt die Beitragsbefreiung sofort mit Eintritt des Leistungsfalls, nur die Rente kommt weiterhin erst nach der Karenzzeit. Bei 100 Euro Monatsbeitrag und 12 Monaten Karenz bleiben im Ernstfall 1.200 Euro in der Tasche. Wobei das in der Praxis bei uns gar keine Rolle spielt, wir halten nämlich von der Karenzzeit in der Berufsunfähigkeitsversicherung recht wenig.
- Teilzeitklausel mit Rückgriff auf die Vollzeit: Wer als Angestellter nach Vertragsbeginn von Vollzeit auf Teilzeit reduziert und innerhalb von 24 Monaten berufsunfähig wird, wird jetzt an seiner früheren Vollzeittätigkeit gemessen. Bisher zählte nur die Teilzeit plus die 3-Stunden-Regel (wer seine Teilzeittätigkeit nicht mehr mindestens 3 Stunden pro Arbeitstag schafft, bekommt die volle Leistung – auch wenn die 50-Prozent-Grenze nicht erreicht ist).
- HIV-Frage gestrichen: Bisher fragte die Dialog in einer eigenen Frage, ob jemals eine HIV-Infektion festgestellt wurde, zeitlich also unbegrenzt. Diese Sonderfrage ist jetzt weg. Wer in den letzten Jahren deswegen in Behandlung war, muss das über die normalen Gesundheitsfragen aber natürlich weiterhin angeben. Für Betroffene ist das trotzdem ein echtes Stück Normalität.
- Neue Demenz-Klausel: Neu ist eine eigene Regelung für Demenzerkrankungen. Erreicht die Demenz mindestens Stufe 5 auf der sogenannten GDS-Skala (Global Deterioration Scale, entspricht einer mittelschweren Demenz) und braucht die versicherte Person deshalb Beaufsichtigung, gilt sie als berufsunfähig.
Altlasten, die das Update nicht behoben hat:
Einige Schwächen standen schon in den alten Bedingungen und sind geblieben. Die Pflegerentenoption arbeitet noch mit den Pflegestufen I bis III, die es seit 2017 gar nicht mehr gibt. Wer kündigt und auf mindestens 900 Euro beitragsfreie Rente kommt, wird beitragsfrei gestellt, statt den Rückkaufswert zu bekommen. Nach einer Leistung aus der AU-Klausel ist die Nachversicherung dauerhaft weg. Und bei der Karrieregarantie für Selbstständige fehlt ein klarer Bezugszeitpunkt für die Gewinnsteigerung – hier unbedingt Gewinnnachweise und Daten sauber dokumentieren.
Viele kosmetische Veränderungen, grundsätzlich sieht man aber natürlich auch, dass die Berufsunfähigkeitsversicherung eigentlich praktisch schon „ausgereizt“ ist, was echte Innovationen angeht – oder besser gesagt: die Schließung verbraucherunfreundlicher Lücken. Der Kampf zwischen den (Top-) Anbietern ist riesig, die Vergleicher und natürlich auch die Makler befeuern die ganze Thematik noch. Grundsätzlich eine positive Entwicklung, kritisch sehen wir halt, dass die BU in manchen Berufen teilweise massiv unterfinanziert ist. Man kann nicht immer höher, schneller, weiter (sprich: immer günstiger, immer besser und die Einfallstore bei den Gesundheitsfragen öffnen) gehen, das wäre eine negative Abwärtsspirale, die sich langfristig niemand wünscht. Anders als z. B. bei der Kfz-Versicherung, wo ein zu günstiger & guter Tarif mit zu einfacher Annahme sehr zeitnah implodiert, dauert es bei der Berufsunfähigkeitsversicherung eher viele Jahre bis einige Jahrzehnte – die Leistungsfälle kommen halt zeitversetzt. Das ist jetzt aber keine Kritik an der Dialog, bitte hier nicht falsch verstehen, sondern generell unsere Marktbeobachtung in der großen, weiten BU-Welt.
6. Vorher – Nachher auf einen Blick
Jetzt mal etwas ganz Neues bei uns auf dem Blog – wir versuchen uns an einer Tabelle, welche den „Vorher-Nachher“-Blick gibt. Hoffen wir mal, dass es einen Mehrwert darstellt 😉.
| Kriterium | Alt (10/2025) | Neu (10/2026) |
|---|---|---|
| Normale Gesundheitsfragen | alle 14 Gruppen 5 Jahre | 6 Gruppen (u. a. Haut, Allergien, Augen, Ohren, Schilddrüse, Harnwege) nur noch 3 Jahre |
| HIV-Frage | „jemals“ festgestellt | eigene Frage entfällt |
| Drogenfrage | Konsum angabepflichtig | nur Beratung oder Behandlung |
| Demenz-Klausel | nicht vorhanden | BU bei Demenz ab GDS 5 mit Beaufsichtigungsbedarf |
| Versorgungswerk-Klausel | nicht vorhanden | Leistung bei unbefristeter BU-Rente des Versorgungswerks ab 50 |
| Beitragsbefreiung bei Karenzzeit | erst nach Ablauf der Karenzzeit, keine Stundung/Erstattung | ab Eintritt des Leistungsfalls |
| Teilzeitklausel | Teilzeit-Prüfung + 3-Stunden-Regel | zusätzlich Rückgriff auf Vollzeit, wenn Reduzierung ≤ 24 Monate vor BU (nur Angestellte) |
| Schüler | Unterricht ohne spezielle Förderung | inkl. Hausaufgaben; kein konkreter Verweis bei Förderbedarf |
| Studenten (2. Hälfte Studium) | Lebensstellung nach Abschluss | zusätzlich Ausübbarkeit des Zielberufs |
| Berufseinsteigergarantie | auf bis zu 18.000 € p. a.; Schüler, Studenten | um bis zu 18.000 € p. a. (ab 12.000 € Startrente); auch Azubis; nur mit Abschluss |
| Nachversicherungsereignisse | 17 Ereignisse | zusätzlich Geschäftskredit ab 50.000 € |
| Wiedereingliederungshilfe | nur bei Restleistungsdauer ≥ 5 Jahre | ohne diese Voraussetzung |
| Umorganisation (Akademiker ≥ 90 % Büro) | kaufmännisch, organisatorisch | zusätzlich planerisch, leitend |
| Infektionsklausel | vollständiges Tätigkeitsverbot, jede gesetzliche/behördliche Anordnung, Leistung wie normale BU | ≥ 50 % Einschränkung, Attest genügt; nur § 31 IfSG, Leistung endet mit Aufhebung des Verbots |
| Rückwirkende Pflege-BU | 6 Monate hilflos | zusätzlich „täglich gepflegt“ |
| Rückmeldefrist Leistungsfall | 10 Arbeitstage | 9 Arbeitstage |
| Dread-Disease-Option bei Beitragsfreistellung | erlischt | kann bestehen bleiben |
| Dynamik: Ende | 5 Jahre vor Beitragsende | 3 Jahre vor Beitragsende |
| Dynamik: Widerspruch | nach mehr als 2 Widersprüchen in Folge erlischt sie | beliebig oft ohne Verlust |
| Dynamik: Nachholen | mit Zustimmung möglich | nicht mehr geregelt (nicht mehr nötig) |
Mal schauen, ob wir das künftig auch so machen werden.
Über 7.000 BU-Risikovoranfragen – unsere Erfahrung ist dein Vorteil!
✅ Über 2.000 echte Kundenbewertungen
✅ Profitiere von unserer Expertise für dein optimales BU-Angebot
✅ Unabhängig, persönlich & kostenlos
7. Fazit zum Update der Dialog BU
Nehmen wir mal die Umstände heraus, weshalb wir die Dialog BU nicht wirklich anfassen, müssen wir aber schon attestieren, dass man durchaus am Ball bleibt und schon im oberen Drittel der Berufsunfähigkeitsversicherung mitspielt. Jetzt kein Versicherer, an dem man nicht vorbeikommt, aber man spielt schon eher vorn als hinten mit. Aber das tun natürlich viele und i.d.R. schließt ein Kunde eine, maximal zwei Berufsunfähigkeitsversicherungen (siehe „Wann eine Aufteilung der BU-Verträge Sinn macht“) ab. Mit diesem Update wurde einfach vor allem die Definition sauber gezogen, teilweise natürlich auch ein wenig für den Vergleichsrechner. An der von uns so geliebten wie wichtigen technischen Ausgestaltung tat sich wenig, leichte Verbesserung der Beitragsdynamik. Beim Thema Nachversicherung ist man aber aktuell eh schon recht weit mit 4.000 Euro / bis zu 7.500 Euro Karrieregarantie.
- Kann man mit den großen Bauchschmerzen des Mutterkonzerns leben, kann die Dialog im Einzelfall durchaus eine Möglichkeit sein. Insbesondere die Gesundheitsfragen spielen manch verängstigten Interessenten sicherlich auch noch etwas in die Karten.