Berufsunfähigkeitsversicherung Kinder Vergleich 2026
Ein umfangreicher Überblick über die BU-Optionen für Kinder

Die besten Optionen in der BU-Versicherung für Kinder
Das Wichtigste zur Berufsunfähigkeitsversicherung für Kinder auf einen Blick
- Eine echte Berufsunfähigkeitsversicherung ist derzeit frühestens ab sechs Jahren und nach dem ersten Schultag möglich.
- Für jüngere Kinder kann der heutige Gesundheitszustand über eine BU-Option gesichert werden, zum Beispiel innerhalb einer Grundfähigkeitsversicherung oder eines ETF-Sparvertrags.
- Vor dem sechsten Lebensjahr sehen wir insbesondere Alte Leipziger und Nürnberger als interessante Lösungen.
- Ab etwa zehn Jahren wird die Auswahl an eigenständigen Schüler-BUs deutlich größer.
- Wichtig sind nicht nur Beitrag und Sparplan, sondern vor allem Wechselalter, mögliche BU-Rente und spätere Erhöhungsmöglichkeiten ohne erneute Gesundheitsprüfung.
- Die Gesundheitsprüfung bei Kindern ist oft streng. Bei Vorerkrankungen, Verdachtsdiagnosen oder Auffälligkeiten im U-Heft, ist eine Absicherung oftmals gar nicht mehr möglich.
Unsere Faustregel: Je früher der Gesundheitszustand sinnvoll gesichert werden kann, desto besser. Welche Lösung passt, hängt vor allem vom Alter und der Gesundheitshistorie des Kindes ab.
Hol Dir einen Spezialisten für die Kinder-BU an Deine Seite!
Welche Lösung passt zu Alter, Gesundheitszustand und gewünschter Absicherung Deines Kindes? Wir prüfen die Möglichkeiten individuell und begleiten Dich vom ersten Check bis zur passenden BU-Lösung.
1. Übersicht der Anbieter mit einer BU-Option für Kinder
Kommen wir direkt zu einem Mehrwert für Dich. Der Dschungel für eine spätere Berufsunfähigkeitsversicherung für Kinder ist sehr unübersichtlich und die Anbieter haben jeweils verschiedene Vor- und Nachteile. Wir zeigen dir auf den ersten Blick die Möglichkeiten der relativ vernünftigen Gesellschaften auf. Zunächst geben wir Dir aber eine Übersicht, welche Absicherungsform je nach Eintrittsalter des Kindes sinnvoll ist.
Was ist das Beste für MEIN Kind im Alter X?
| Kindesalter | Die beste Strategie | Empfohlener Weg / Anbieter |
|---|---|---|
| 0-6 Monate | Gesundheitszustand sichern via Sparplan | Nürnberger Kindervorsorge |
| 6 Monate bis 6 Jahre | Sofortschutz über Grundfähigkeit oder Sparplan + BU-Option | Alte Leipziger Grundfähigkeit & Nürnberger |
| 6-10 Jahre | Echte Schüler-BU (ohne Umweg über Sparplan/Option) | LV 1871 Golden BU (ab dem ersten Schultag) |
| Ab 10 Jahren | Freie Auswahl am Schüler-BU-Markt | Diverse Anbieter wie LV 1871, Alte Leipziger, Nürnberger, Helvetia, HDI |
Bis zum sechsten Jahr & Tag der Einschulung gibt es quasi keine selbstständige Berufsunfähigkeitsversicherung, sondern Optionen darauf.
Hier geben wir Dir gleich direkt einen Überblick über die nennenswerten Anbieter und deren Unterschiede:
| Gesellschaft | Frühstmöglich ab | BU-Option innerhalb einer | Ungefährer mtl. Beitrag | Wann Wechseloption zur BU? | Mtl. BU-Rente bei Wechsel | Max. Höhe spätere Nachversicherung |
|---|---|---|---|---|---|---|
| Allianz | Sechs Monaten | Kinderpflegerente | ca. 21 Euro | 14 Jahren | 1.500 Euro | 1.500 Euro¹ |
| Alte Leipziger | Sechs Monaten & U5 | Grundfähigkeitsversicherung | ca. 30 Euro mit vernünftigen Absicherungshöhen | Mit zehn Jahren in eine Schüler BU | Aktuelle Höhe Grundfähigkeit | Aktuelle Höhe Grundfähigkeit & bis zu 2.500 Euro obendrauf¹ |
| Helvetia (frühere Baloise) | Sechs Monaten | ETF-Rentenversicherung | ab 25 Euro + ca. 10 Euro BU Baustein | Eintritt ins Berufsleben o. Studium | bis zu 2.000 Euro | bis zu 7.500 Euro |
| LV 1871 | Geburt | ETF-Rentenversicherung | ab 25 Euro + 9 Euro BU-Baustein | Sechs Jahren & erster Schultag | 500 Euro | 2.000 Euro (!) |
| Nürnberger | Geburt | ETF-Rentenversicherung | ab 25 Euro | Mit zehn Jahren in eine Schüler BU | 1.000 Euro | Bis zu 7.500 Euro |
| Universa | Geburt bzw. U2 | ETF-Rentenversicherung | ab 25 Euro + ca. 10 Euro BU Baustein | 15 Jahre, Eintritt Berufsleben oder Studium | 1.250 Euro | Bis zu 5.000 Euro |
Alle BU-Optionen haben eines gemeinsam: Sie sind in einen anderen Vertrag integriert.
Wichtig zu wissen: Anders als z.B. in einer Option / Anwartschaft für eine spätere private Krankenversicherung (Kostenpunkt oftmals 5-10 Euro), gibt es eine alleinige Absicherung der reinen Option für eine spätere Berufsunfähigkeitsversicherung nicht. Die Möglichkeit des Wechsels in eine eigenständige BU-Versicherung findet innerhalb eines bestimmten Tarifs bzw. Versicherungsprodukts statt.
Grundsätzlich haben sich zwei Formen der BU-Option für Kinder am Markt durchgesetzt:
- Die BU-Option innerhalb einer fondsgebundenen Rentenversicherung: Ein Teil wird angespart (freie ETF-/Investmentfondsauswahl), ein Teil des Beitrages fließt in die spätere Möglichkeit, in eine BU-Versicherung zu wechseln. Eine aktuelle Absicherung findet eigentlich nicht statt. Klar, manche Interessenten sehen es als negativ an, dass Sie in eine fondsgebundene Rentenversicherung einzahlen müssen - aber hey, das ist halt die Eintrittskarte für die spätere BU-Option für sein Kind.
- Die spätere BU-Option innerhalb einer Grundfähigkeitsversicherung: Dies hat den Vorteil, dass das Kind schon ab Vertragsabschluss einen gewissen Schutz besitzt, sollte das Leben nicht so laufen, wie es sein sollte. Die Option auf eine spätere BU-Versicherung bieten mittlerweile eine zweistellige Anzahl an Versicherern an, aber bei nur einem (Alte Leipziger), kann schon während der Schulphase (ab dem zehnten Lebensjahr) gewechselt werden. Bei anderen Versicherern erst ab z. B. Berufseintritt – damit ist der große Vorteil der Sicherung der Berufseinstufung zunichte gemacht worden.
Warum ist eigentlich die Kinder Berufsunfähigkeitsversicherung schon sinnvoll?
Viele fragen sich "Wann ist eine Berufsunfähigkeitsversicherung für Kinder sinnvoll?" - Ein berühmter Slogan heißt zudem „heute schon an später denken“ (ok, stammt von einer Bausparkasse, könnte hier aber evtl. auch passen). Dies kann bei einer Option auf eine Berufsunfähigkeitsversicherung für das eigene Kind durchaus stimmen. Der Markt hat hier leider zwar nicht sehr umfangreiche Lösungen, aber es gibt ein paar wenige Gesellschaften, die hier eine passende Lösung anbieten. Diese wollen wir mal etwas genauer ansehen und die Vor- und Nachteile darin erkennen. Wichtig zu wissen ist, dass es vor dem sechsten Lebensjahr bzw. vor dem ersten Schultag derzeit keine eigenständige Berufsunfähigkeitsversicherung gibt, sondern lediglich Optionen auf eine spätere BU. Die LV 1871 startete im Mai 2023 eine kleine Revolution und brachte eine eigenständige Schüler BU ab sechs Jahren auf dem Markt. Nichts ist also so alt wie das aktuell Geschriebene. Insofern haben wir weiterhin ein kleines Delta zwischen der Geburt eines Kindes und dem sechsten Lebensjahr (Einschulung muss aber erreicht sein).
Für unter Sechsjährige gibt es mittlerweile mehrere interessante Lösungen, die wir im Folgenden vorstellen.
Ab dem zehnten Lebensjahr wiederum gibt es mittlerweile sehr gute Optionen mit einer „Schüler Berufsunfähigkeitsversicherung“. Hier sind bei den meisten Anbietern mittlerweile 1:1 dieselben Bedingungen hinterlegt wie bei einer regulären Berufsunfähigkeitsversicherung. Ein Anbieter scherte jetzt mit den sechs Jahren halt aus, das dürften mehr werden.
Nachteile daran gibt es aber vor allem zwei:
- Eine Absicherung in der Schüler BU ist erst ab dem 10. Lebensjahr möglich (bis auf dem einen..)
- Es sind die ganz normalen und sehr umfangreichen Gesundheitsfragen nötig wie bei einem normalen Antrag in der Berufsunfähigkeitsversicherung.
Hier springt nun die Option von einigen Anbietern ins Auge, die schon bei einem Kleinkind die Möglichkeit auf eine selbstständige Berufsunfähigkeitsversicherung anbieten. Dies ganz ohne bzw. mit nur sehr wenigen Gesundheitsfragen (entweder direkt bei Vertragsabschluss oder beim Ziehen der Option). Eines haben aber alle Anbieter gemeinsam: Es ist gekoppelt mit einem sehr kleinen Sparvorgang oder einer anderen Absicherungsart. Kann man jetzt positiv wie negativ finden. Wir stehen dem jetzt neutral gegenüber, da es schlichtweg keine andere Möglichkeit gibt 😉.
- Möchtest Du generell einen Überblick über die perfekte Absicherung für Dein Kind ab der Geburt bekommen, so legen wir Dir unseren Artikel "Welche Absicherung ist die beste für mein Kind von 0-18 Jahre?" ans Herz!
Über 2.000 Bewertungen zufriedener Kunden – überzeuge Dich selbst!
Du möchtest den Gesundheitszustand Deines Kindes frühzeitig sichern?
Wir prüfen, welche Kinder-BU, BU-Option oder Schüler-BU zu Alter, Gesundheit und gewünschter Absicherung passt.
2. Warum ist die Gesundheitsprüfung so streng bei einer Kinder-Berufsunfähigkeitsversicherung?
Im Laufe der Jahre haben wir wirklich sehr viele Eltern zur Kinderberufsunfähigkeitsversicherung beraten und und stellen dabei immer wieder eines fest: Die Eltern sind erstaunt, wie hart eigentlich die Annahme des Vertrages bzw. das Votum der anonymen Risikovoranfrage ausfällt. Selbst kleine, vermeintliche Lappalien sind für den Versicherer oftmals schon ein Problem. Aber der Grund ist so banal wie einfach:
Der Versicherer weiß bisher nicht, welches Risiko er sich in das Versichertenkollektiv holt.
Es steht nicht wirklich fest, welcher berufliche Weg mal eingeschlagen wird, welche Auswirkungen vielleicht auch kleinere Erkrankungen haben. So ist der Hautausschlag oder die Allergie in einem späteren Bürojob meistens relativ egal, aber wenn der Berufswunsch Bäcker oder Landschaftsgärtner wird, dann muss dieses Risiko einkalkuliert werden.
So kommt es durchaus auch vor, dass zwar das eigentliche Produkt angenommen wird - in diesem Beispiel die Grundfähigkeitsversicherung der Alten Leipziger, aber es einen Ausschluss für den Wechsel in eine eine spätere Berufsunfähigkeitsversicherung gibt:
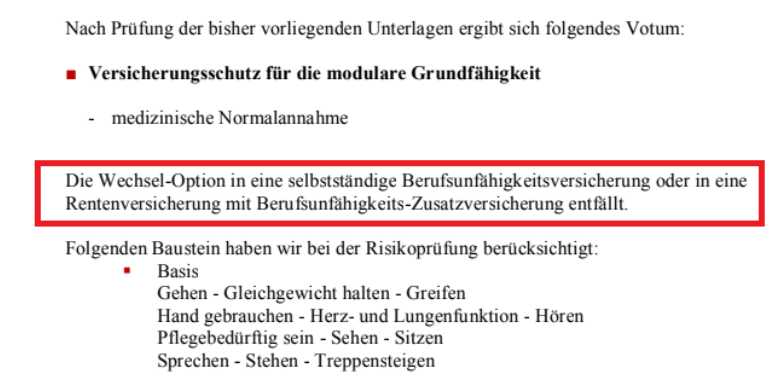
Klar, für den kleinen Knirps gibt es somit schon eine Absicherung, sollten Grundfähigkeiten langfristig verloren gehen, aber halt die oftmals beliebte und angefragte Wechseloption in die Berufsunfähigkeitsversicherung ist dann nicht mehr vorhanden. Diese Art des Votums passiert kommt häufiger vor.
Wichtigste Nachricht: Logge jetzt den Gesundheitszustand Deines Kindes ein!
Nicht warten, kein Zaudern. Ein falscher Arztbesuch, eine Verdachtsdiagnose, eine neue Erkrankung – schon funktioniert der beste Plan nach der passenden Berufsunfähigkeitsversicherung für Kinder nicht mehr. Der beste Zeitpunkt ist so früh wie möglich. Manche Freaks sagen uns sogar „Bereitet bitte den Antrag vor, ich werde diesen dann direkt nach der Geburt im Kreißsaal unterschreiben.“ – So etwas ist bei der Nürnberger Kindervorsorge tatsächlich schon ab und an passiert 🙂.
Wie gehe ich mit Verdachtsdiagnosen bei einer Kinder-BU um?
- Viele Eltern kommen mit dem Wunsch nach einer Kinder Berufsunfähigkeitsversicherung auf uns zu, da eine Verdachtsdiagnose gestellt wurde.
- Eine Absicherung ist i.d.R. aber derzeit nicht möglich, da jeder Versicherer den Verdacht erstmals ausgeräumt haben möchte.
- Erst danach kann wieder das Thema Kinder BU-Option näher betrachtet werden.
Negative Selektion bei der Berufsunfähigkeitsversicherung für Kinder?
Du als Verbraucher, aber auch die Versicherer müssen sich über eines im Klaren sein:: Es gibt eine Art Negativselektion. Wenn z.B. mit zehn Jahren in die eigenständige Schüler BU gewechselt wird (oder natürlich auch beim Berufseintritt), gibt es zwei mögliche Konstellationen:
- Das Kind / der Jugendliche ist gesund und kann dann aktuell eine Gesundheitsprüfung am freien Markt erfolgreich meistern = Es wird schlichtweg links und rechts geschaut, ob es nicht doch auch Alternativen geben würden, zum Ziehen der BU-Option. Vielleicht sind andere Gesellschaften hinsichtlich der Vertragsbedingungen gerade besser oder auch erheblich günstiger? Wer weiß das schon in zehn Jahren ist. Für den bisherigen Vertrag mit der Kinder BU heißt es dann = dieser wird wahrscheinlich gekündigt.
- Verhindern jedoch Vorerkrankungen einen Neuabschluss, so ist man heilfroh, dass man den Joker in seinem Tresor hat - die quasi Anwartschaft auf eine normale Berufsunfähigkeitsversicherung. Es wechseln dann in der BU-Versicherung der Gesellschaft dann die etwas “kränkeren” Personen, was wiederum negativ für das Kollektiv sein könnte. Nicht muss, aber könnte.
Dieses Risiko sind sich die Versicherer auch durchaus bewusst, deshalb gibt es immer mehr auch Extrapreisschilder für die Option auf die spätere BU. Es muss sich irgendwie finanzieren.
Aus der Bierl-Beratungspraxis:
Ein vierjähriger Junge sollte eine Kinder-BU-Option erhalten. Eigentlich ein kerngesundes Kind – doch im U-Heft vermerkte der Kinderarzt zwei Sätze wegen einer leichten motorischen Verzögerung nebst dreimaliger Ergotherapie. Ergebnis bei den Risikoprüfern: Ablehnung der BU-Option. Hätten die Eltern die Police bereits nach der U2 ohne diese Eintragung abgeschlossen, wäre der Schutz für die gesamte Zukunft eingeclipst gewesen. Genau deshalb predigen wir: Keinen Tag warten!
3. Kinder BU-Option der Helvetia Best Invest Kids
Die Baloise bzw. Helvetia haben bei der Berufsunfähigkeitsversicherung für Kinder eine lange Tradition. Seit Mai 2026 wird dabei der Name Helvetia verwendet, während das Baloise-Logo bestehen blieb. Lange Zeit der Anbieter, der zu Beginn keine Gesundheitsfragen hatte. Das täuschte jedoch, denn die Gesundheitsprüfung erfolgte nachgelagert beim Ziehen der Option. Es gab dann zwar eine verkürzte Gesundheitsprüfung, die es aber schon noch in sich hatte. Seite Mitte 2025 hat man generell das Thema Kindersparen stark angepasst und gleich die Option für eine spätere Berufsunfähigkeitsversicherung neu gestaltet.
Das sind die Grunddaten von Helvetia Best Invest Kids
- Monatlicher Mindestbeitrag für den Sparplan von 25 Euro
- Der Baustein „Startklar Plus“, der die BU-Option beinhaltet, kostet ca. zehn Euro extra, beinhaltet aber auch eine Leistung bis zur Umwandlung bei schweren Krankheiten.
- Der Abschluss mit dem Baustein „Startklar Plus“ ist ab dem sechsten Monat möglich, frühestens jedoch nach der U5-Untersuchung.
- Umwandlung in eine eigenständige Berufsunfähigkeitsversicherung bei Eintritt ins Berufsleben oder Aufnahme eines Studiums.
- Beim Ziehen der Wechseloption können bis zu 2.000 Euro abgesichert werden, je nachdem, was Berufsbild bzw. Studiengang zulassen.
- Ein Abschluss wäre auch ohne Unterschrift der Eltern möglich.
Wie auch bei der LV 1871 oder der Universa, kostet der Baustein zur BU-Option extra etwas.
Bei Startklar Plus würde es bei einer der folgenden Erkrankungen 10.000 Euro + 2.000 Euro Soforthilfe geben.
| Ab Beginn | Zusätzlich ab sechs Jahren | ||
|---|---|---|---|
| Fortgeschrittener Krebs | Sehen | Sprechen | Greifen / Halten |
| Gutartiger Gehirntumor | Hören | Gehen | Schreiben / Tastatur |
| Gutartiger Rückenmarkstumor | Nierenfunktion | Treppensteigen | Nutzung Verkehrsmittel |
| Intensivbehandlung (10 Tage) | Herzfunktion | Sitzen | Fahrradfahren |
| Krankenhausaufenthalt (60 Tage) | Lungenfunktion | Stehen | Gleichgewicht |
| Hirnhautentzündung | Leberfunktion | Gebrauch Arm | E-Scooter-Fahren (ab 14 Jahren) |
| Gehirnentzündung | Schwere Unfallfolgen | Gebrauch Hand | |
| Koma | Pflegebedürftigkeit (ab PG3) | ||
| Schwere Sepsis |
Wurde bereits eine Leistung aus diesem Baustein erbracht, entfällt anschließend auch die Wechseloption in die eigenständige Berufsunfähigkeitsversicherung.
So sehen die Gesundheitsfragen bei Helvetia Best Invest Kids aus
Die Helvetia hat wie auch schon die frühere Baloise zwei unterschiedliche Fragesets.
- Einmal für Kinder unter drei Jahren
- Kinder über drei Jahre bekommen somit andere Gesundheitsfragen zur Kinder BU-Option
Für Kinder unter drei Jahren gibt es auf dem Papier folgende fünf Gesundheitsfragen:
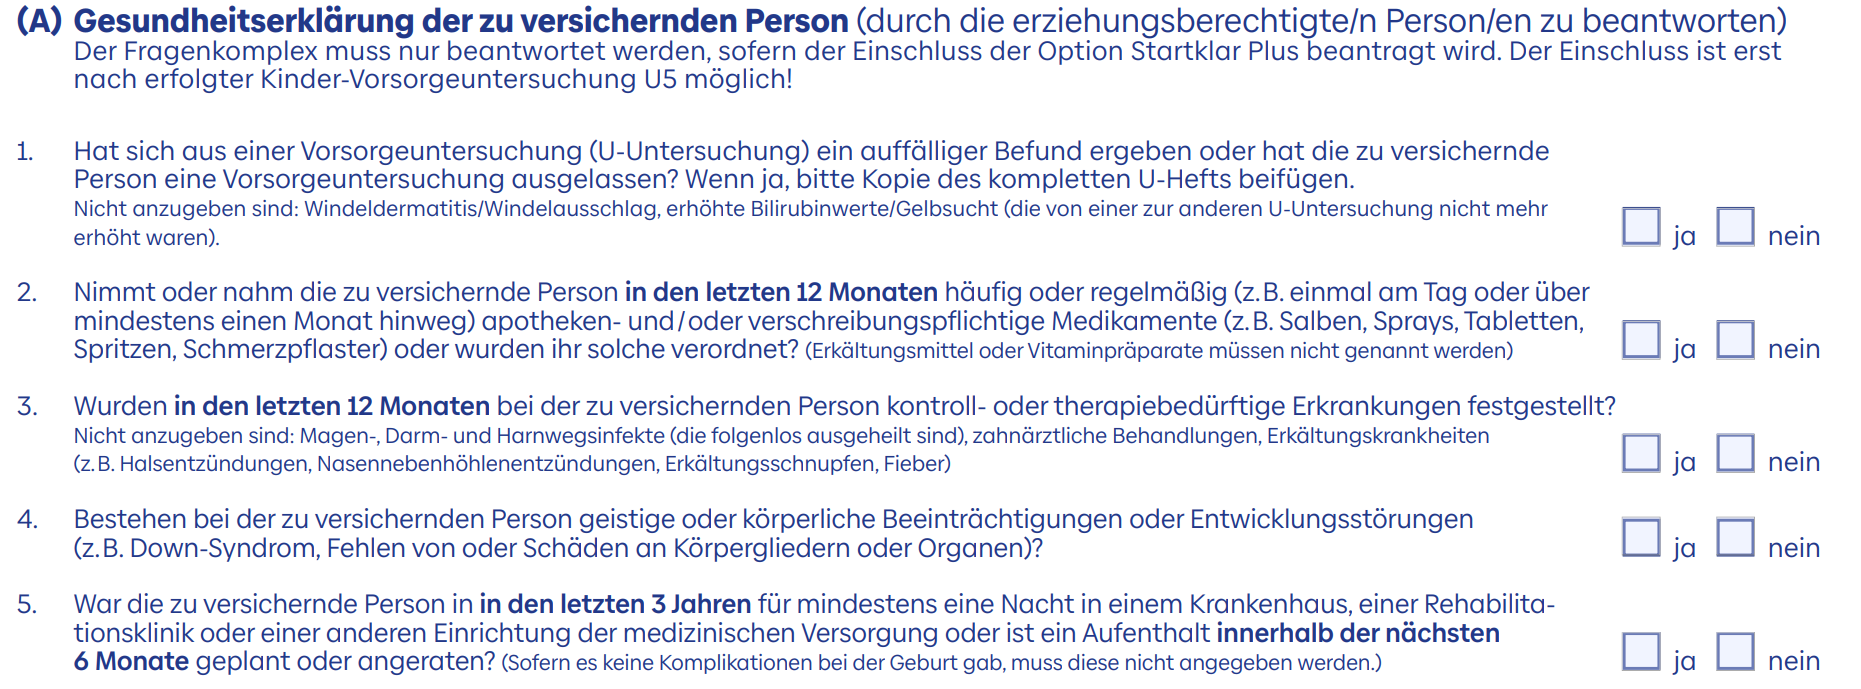
Eine Ja-Antwort wäre zunächst keine Dramatik, da auch eine anonyme Risikovoranfrage gestellt werden könnte. So lassen sich beispielsweise auch Falschabrechnungen sauber aufklären, die Risikoprüfung der Helvetia und damals bei der Baloise dürfte ja eine der besten am Markt sein. So kann man vielleicht auch Themen wie die leicht offene Gesundheitsfrage “Bestehen bei der zu versichernden Person geistige oder körperliche Beeinträchtigungen oder Entwicklungsstörungen“ jetzt nicht umgehen, sondern sauber abklären.
Folgende Gesundheitsfragen stellt die Helvetia bei Kindern über drei Jahren:
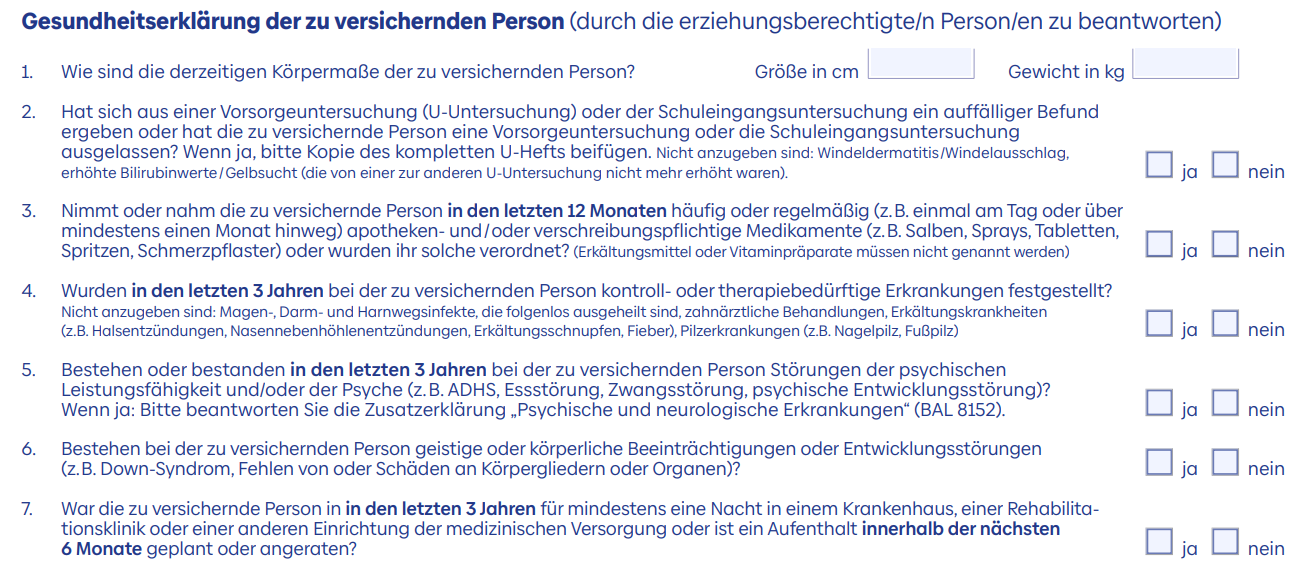
Die Gesundheitsprüfung unterscheidet sich schon sehr stark von den sogenannten Gesundheitserklärung Kleinstkinder Startklar Plus. Das Fragenset ist stärker an das Alter des Kindes angepasst. So werden nun beispielsweise auch Körpergröße und Gewicht abgefragt. Die Gesundheitsprüfung hat es schon in sich. Alleine die Frage mit “Wurden in den letzten 3 Jahren bei der zu versichernden Person kontroll- oder therapiebedürftige Erkrankungen festgestellt" ist schon durchaus weitreichend, auch wenn es Beispiele gibt, welche nicht angegeben werden müssen.
Fazit zur Kinder-BU von Helvetia Best Invest Kids:
Beschäftigt man sich mit uns und unseren Gedankengängen, wird man merken, dass uns ein Punkt vor allem nicht gefällt - ein Wechsel ist erst bei Eintritt ins Berufsleben oder Aufnahme eines Studiums möglich. Übt man einen Beruf aus oder wählt einen Studiengang, den die Helvetia als teuer bzw. ungünstig einstuft, hat man keine andere Möglichkeit, soweit Vorerkrankungen mit im Spiel sind.
Positiv ist, dass die Helvetia bzw. frühere Baloise mittlerweile eine wichtige Rolle im Markt der biometrischen Absicherung spielt. Bedingungstechnisch immer vorne dabei - man ist gekommen, um zu bleiben. Dürfte hoffentlich auch langfristig so anhalten - im Moment wäre für Dein Kind auch später bis zu 7.500 Euro mtl. BU-Rente + Beitragsdynamik darüber möglich.
4. Kinder BU-Option der Universa mit dem Tabaluga-Konzept
Eine der ältesten Möglichkeiten zur frühzeitigen Absicherung einer späteren Berufsunfähigkeitsversicherung für Kinder bietet seit vielen Jahren die Universa mit ihrem Produkt Tip-Top Tabaluga. Gemeinsam mit der Nürnberger und ihrer Biene-Maja-Lösung war man über viele Jahre nahezu einzigartig bei der Kinderabsicherung. Bei der Universa kann in einem Zug nicht nur das Thema BU-Option angegangen werden, sondern auch weitere Absicherungen. Im Marktvergleich hinkte die Universa in den letzten Jahren etwas hinterher. Durch ein Update im Jahr 2025 hat sich diese Problematik jedoch etwas entschärft. Ein kleines Zukunftsproblem bleibt aber für uns.
Das sind die Grunddaten von Universa Tip-Top Tabaluga:
- Monatlicher Mindestbeitrag von 25 Euro für die fondsgebundene Rentenversicherung
- Die BU-Option für Kinder kostet ca. zehn Euro Aufpreis.
- Abschluss ab der Geburt bzw. nach der U2-Untersuchung möglich (wird i.d.R. noch im Krankenhaus gemacht)
- Umwandlung in eine eigenständige BU ab dem 15. Lebensjahr sowie bei Eintritt ins Berufsleben oder Aufnahme eines Studiums..
- Bei der Wechseloption in die eigenständige BU-Versicherung können bis zu 1.250 Euro abgesichert werden.
- Es gibt auch eine Soforthilfe von 30.000 Euro, dann entfällt aber die BU-Option
- In dem Tarif Tip-Top Tabaluga können zudem weitere Absicherungen in einem Zug wie eine Krankenzusatzversicherung oder eine Unfallversicherung eingebaut werden.
Ein Wechsel wäre bei der Universa in die eigene Berufsunfähigkeitsversicherung schon ab dem 15. Lebensjahr als Schüler möglich. Voraussetzung ist der Besuch der Sekundarstufe I oder II. Das ist durchaus besser, als wenn die BU-Option erst bei Berufseintritt gezogen werden kann.
Die Idee einer Rundum-Absicherung ist charmant, aber es geht besser
Wir sind eher Freunde davon, dass man in jeder speziellen Versicherungssparte das passende Produkt für das Kind auswählt. Es dürfte selten der Fall sein, dass sowohl die BU-Option als auch die Krankenzusatz- und Unfallversicherung jeweils zu den marktführenden Lösungen gehören. Wir trennen lieber die Themen und beschäftigen uns mit der besten Kinderunfallversicherung oder auch der passenden, individuellen Krankenzusatzversicherung.
- Möchte man aber alles in einer Police, möglichst wenig Papierkram haben oder wird man von einem Universa-Versicherungsvertreter gut beraten, stellt dieses Vorsorgekonzept eine bessere Möglichkeit dar als gar keine Absicherung.
Soforthilfe von 30.000 Euro
Innerhalb des Baustein der “BU-Opti” gibt es zum einen ja die bekannte Wechseloption, gibt es zum einen die bekannte Wechseloption und zum anderen eine Kapitalauszahlung:
- Schwere Krankheit, wie beispielsweise Krebs ab einem bestimmten Stadium, chronisches Nierenversagen, Organ- oder Knochenmarktransplantation
- Schwerbehinderung
- Pflegebedürftigkeit

Wie schon angedeutet, kann nur eine Option gewählt werden. Tritt ein Leistungsfall aufgrund z.b. einer schweren Erkrankung ein, entfällt die BU-Option, aber dafür bekommt man 30.000 Euro als eine Art Soforthilfe.
So sehen die Gesundheitsfragen bei der BU-Option von Universa Tip-Top Tabaluga aus
Im Gegensatz zu manch anderem Versicherer gibt es bei der Universa für jegliches Kindesalter einheitliche Gesundheitsfragen:
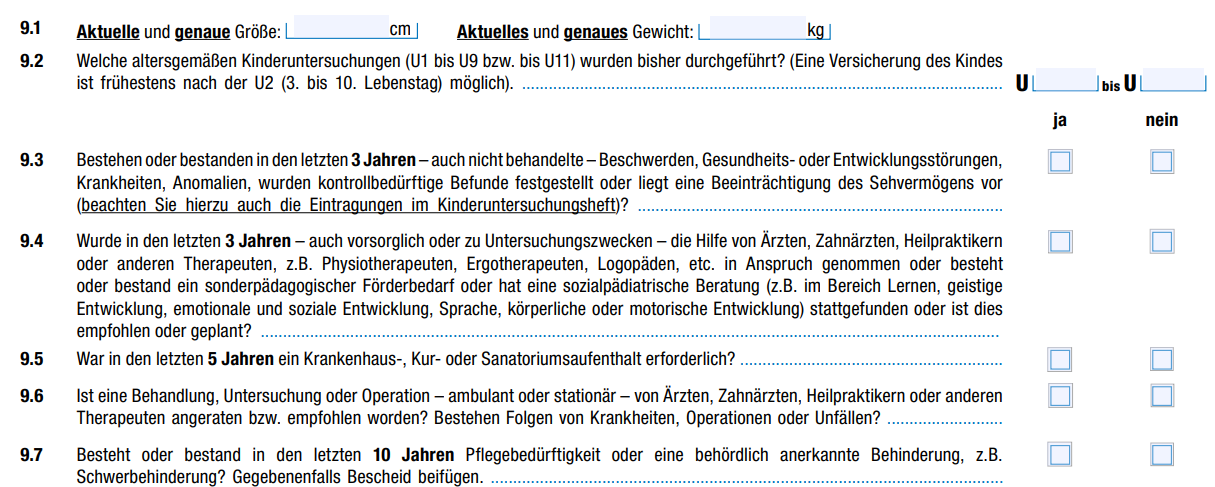
Auf dem Papier sind es auch hier wieder “nur” sechs Gesundheitsfragen, aber insbesondere Frage 9.4. mit
“Wurde in den letzten 3 Jahren – auch vorsorglich oder zu Untersuchungszwecken – die Hilfe von Ärzten, Zahnärzten, Heilpraktikern oder anderen Therapeuten, z.B. Physiotherapeuten, Ergotherapeuten, Logopäden, etc. in Anspruch genommen oder besteht oder bestand ein sonderpädagogischer Förderbedarf oder hat eine sozialpädiatrische Beratung (z.B. im Bereich Lernen, geistige Entwicklung, emotionale und soziale Entwicklung, Sprache, körperliche oder motorische Entwicklung) stattgefunden oder ist dies empfohlen oder geplant? “
Diese Frage ist sehr umfangreich, sodass quasi jeder Arztbesuch angegeben werden muss. Da sind wir wieder bei der Thematik = Die Kinder BU-Option ist super, nur bekommen tut sie nicht jeder, die persönliche Gesundheitshistorie des Kindes muss relativ “sauber” und ”unauffällig" sein.
Was uns bei der Universa-BU-Option etwas Bauchschmerzen bereitet.
Es gibt ja quasi zwei Halbzeiten in diesem Tarif. Zum einen die Zeit, in der man in einen Sparplan einzahlt. Danach kommt früher oder später die Wechselmöglichkeit in eine eigenständige Berufsunfähigkeitsversicherung. In der zweiten Halbzeit erhält man dann das aktuelle Vertragswerk der Universa in der Berufsunfähigkeitsversicherung. Und das ist für uns etwas der Schwachpunkt.
Seitdem wir uns intensiv mit der großen, weiten BU-Welt (und das ist jetzt schon über ein Jahrzehnt) beschäftigen, sticht die Universa nicht wirklich hervor. So kommt es, dass wir die Universa in der Berufsunfähigkeitsversicherung auch noch nie (!) vermittelt haben, da es immer wieder bessere Lösungen am Markt gab und gibt. Die Vertragsbedingungen sind ok, mehr aber auch nicht. Regelmäßig befindet sich das Thema Nachversicherung unter dem Marktstandard, auch wenn sich durch das Universa BU Update 2025 etwas getan hat. Aktuell liegt die normale Nachversicherung bei 2.500 Euro, die Karrieregarantie ist nicht sooo gut aufgebaut mit 5.000 Euro und auch bei der Beitragsdynamik gibt es Bauchschmerzen.
- Um es kurz zu machen: Unter den Versicherern mit gängigen Kinder-BU-Optionen hätten wir bei der Universa derzeit die größten Bedenken, ob sie auch in einigen Jahrzehnten noch eine Berufsunfähigkeitsversicherung anbietet.
Fazit zur Universa Tip-Top Tabaluga
So sehr wir die Universa als ältesten privaten Krankenversicherer in Deutschland schätzen - im Bereich der Lebensversicherung ist man halt eine kleine Nummer und bei der Berufsunfähigkeitsversicherung hinkt man regelmäßig der Spitzenklasse hinterher. Ob man für so einen langlaufenden Vertrag (ab Geburt würde dieser ja theoretisch 67 Jahre laufen) auf einen Anbieter setzt, der die Berufsunfähigkeitsversicherung eher nebenbei betreibt (zumindest gefühlt). Die Risikoprüfung ist nach unserer Erfahrung ebenfalls recht streng, demnach ergibt sich hier nach unserer Erfahrung auch kein Mehrwert à la “Die Nürnberger und die Alte Leipziger lehnen aber, vielleicht haben wir bei der Universa Tip-Top Tabaluga noch eine Chance…?”.
Es ist nicht unbedingt ein Fehler, die Universa Tip-Top Tabaluga als Kinder BU-Option abzuschließen, aber in unseren Augen gibt es schlichtweg bedeutend bessere Möglichkeiten.
Über 2.000 Bewertungen zufriedener Kunden – überzeuge Dich selbst!
Du möchtest den Gesundheitszustand Deines Kindes frühzeitig sichern?
Wir prüfen, welche Kinder-BU, BU-Option oder Schüler-BU zu Alter, Gesundheit und gewünschter Absicherung passt.
5. Kinder BU-Option der Nürnberger mit der Kindervorsorge
Die wohl längste Erfahrung und den größten Bestand an Verträgen in diesem Segment hat die Nürnberger Versicherung. Diese konnten wir selbst schon einsetzen, nämlich für unseren Neffen, der 2016 die Option zog. Es klappte hier alles einwandfrei und ohne Gesundheitsfragen. Leider gab es dort aber den Nachteil, dass nach dem aktuellen Beruf gefragt wurde. Da unser Neffe einen handwerklichen Beruf anstrebte, hat sich dies in den Prämien niedergeschlagen. Bei der Biene-Maja-Police war dies technisch noch so ausgestaltet: Die Umwandlung war erst bei Eintritt ins Berufsleben bzw. Aufnahme eines Studiums möglich. Die jahrzehntelange „Biene-Maja“-Variante wurde mit einem großen Update zur allgemeinen Kindervorsorge im Juli 2022 in Rente geschickt und der “Vermögensplan4Kids” wurde als Nachfolger präsentiert. Diesen finden wir sehr gelungen, sodass dieser Abschnitt etwas länger wird 🙂.
Das sind die Eckdaten der Nürnberger Kindervorsorge
- Der monatliche Mindestbeitrag innerhalb der fondsgebundenen Rentenversicherung beträgt 25 Euro.
- Die BU-Option ist automatisch enthalten, muss nicht extra angewählt werden und kostet praktisch nichts.
- Direkt ab der Geburt möglich.
- Umwandlung in eine eigenständige Berufsunfähigkeitsversicherung ab zehn Jahren möglich.
- Beim Wechsel können maximal 1.000 Euro BU-Rente abgesichert werden.
- Spätere Erhöhung auf bis zu 7.500 Euro mtl. BU-Rente möglich!
- Auf Wunsch können auch viele weitere Absicherungen eingebaut werden.
Liest man sich diese Eckdaten durch, fällt sofort eine große Besonderheit auf: Die BU-Option ist kostenfrei im monatlichen Sparplan enthalten. Keine ca. zehn Euro extra – die BU-Option ist immer dabei und kann bei der Antragstellung somit auch nicht vergessen werden. Das ist extrem kundenfreundlich für einen späteren Wechsel in die Nürnberger Berufsunfähigkeitsversicherung.
Weitere Bausteine sind bei der Nürnberger Kindervorsorge auswählbar
Hier zitieren wir einfach mal aus einem Flyer der Nürnberger.
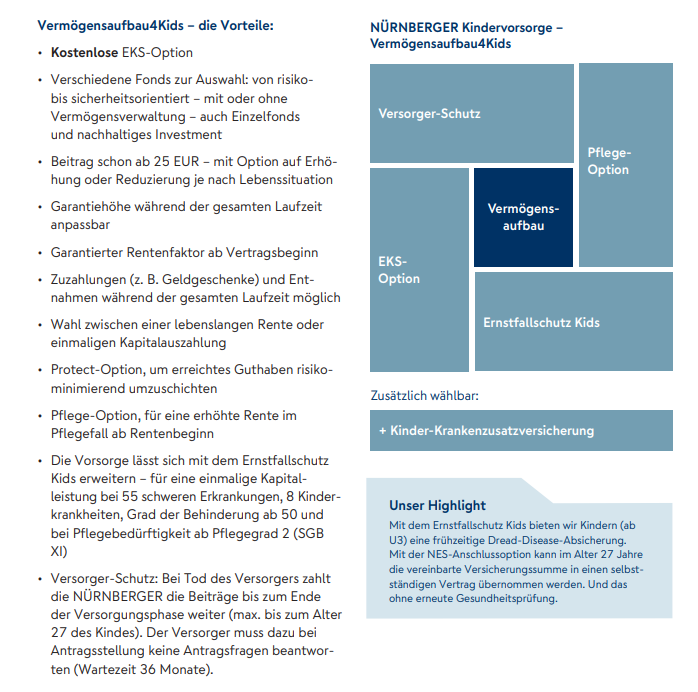
Wir beschränken diesen Artikel aber auf die Berufsunfähigkeitsversicherung für das Kind, denn in unseren Augen sollte man die meisten Themen eher trennen.
Wie schon erwähnt, werden die Gesundheitsfragen JETZT fällig und nicht erst beim Ziehen der Option (wie z. B. bei der Helvetia Kinder-BU-Option, siehe oben). Das finden wir auch gut und richtig. Immerhin wirbt die Nürnberger auch sehr stark mit:
1x Gesundheitsfragen – bis 7.500€ BU Schutz!
Ob diese Aussage zum einen korrekt und zum anderen auch umsetzbar ist – das werden wir jetzt etwas näher ergründen. Bei manchen Gesellschaften gibt es zwar in der Theorie gute Möglichkeiten, aber in der Praxis sind so viele Fallstricke vorhanden…
Die Gesundheitsfragen der Nürnberger Kindervorsorge für die spätere Option einer Berufsunfähigkeitsversicherung
Bei der Nürnberger Kindervorsorge gibt es zwei unterschiedliche Fragensets:
- Die Gesundheitsprüfung für Kinder unter 12 Monate
- Somit folgerichtig die Gesundheitsprüfung bei Kindern von über 12 Monaten
Die Fragen werden also etwas passgenauer und näher an der Lebensrealität des Kindes gestellt.
So sehen die Gesundheitsfragen ab Geburt bis zum Alter von 12 Monaten aus:

Folgerichtig kommen jetzt die Gesundheitsfragen für Kinder über 12 Monate 😉.

Beide Anträge haben zudem eines gemeinsam: Bestimmte Beschwerden, Behandlungen und Medikamenteneinnahmen müssen nicht angegeben werden (siehe Auszug aus dem Antrag).
Für alle folgenden Fragen gilt:
Nicht angegeben werden müssen für das versicherte Kind (in abschließender Aufzählung) Beschwerden, Behandlungen und Medikamenteneinnahmen wegen:
- Vorsorgeuntersuchungen (U- und/oder J-Untersuchungen) ohne Auffälligkeiten
- Geburt ohne Komplikationen mit Aufenthalt im Krankenhaus
- Magen-, Darm- und Harnwegsinfekten, die folgenlos ausgeheilt sind
- Pilzerkrankungen
- Zahnärztlicher Behandlungen
- Erkältungskrankheiten, die folgenlos ausgeheilt sind
- Schürfwunden oder Prellungen ohne Folgen
- Operationen ohne Komplikationen und Folgen an Blinddarm, Mandeln oder Nasenscheidewand
- Impfungen ohne Komplikationen und Folgen
- Evtl. vorbeugend durchgeführter Gentests
Das schafft durchaus etwas Vertrauen, da nicht wenige Interessierte panische Angst haben, auch nur eine Grippe zu vergessen.
Die Gesundheitsprüfung bleibt aber weiterhin streng und manche Fragestellungen haben wir auch schon bei anderen Versicherern kritisiert. Klar, es wird viel gefragt, aber immerhin geht die Nürnberger wie auch die anderen Versicherer stark ins Risiko. Die Gesellschaft weiß schließlich nicht, welchen Beruf das Kind später ausüben wird, welche möglicherweise gefährlichen Hobbys noch hinzukommen oder was sonst noch passieren wird. Auffälligkeiten in der U-Untersuchung dürfte wohl jedes Kind gehabt haben - der Schreiber von diesem Artikel kann dies seit einem Jahr (September 2025 kam der kleine Maximilian) absolut nachvollziehen. Vielleicht waren wir dann auch zu streng bei den anderen Gesundheitsfragen der Versicherer. Es bleibt halt schwierig. Von daher gilt: Kann man eine Option für Kinder auf eine spätere Berufsunfähigkeitsversicherung nutzen, dann bitte: machen, machen, machen – und anderen Eltern davon erzählen!
Bis zu 4.000 Euro BU-Rente möglich – dank Karrieregarantie später sogar bis zu 7.500 Euro!
Bis zum großen Update der BU4Future der Nürnberger konnte die Nachversicherung nur bis 2.500 Euro gezogen werden. Durch das Update wurde zum einen die Grenze erhöht auf 3.000 Euro, zum anderen die sogenannte Karrieregarantie eingeführt, welche die BU-Rente nochmals verdoppeln kann. Das Gute an so einer BU-Option ist ja (schlimmstenfalls kann es aber auch negativ sein), dass dann die beim Wechsel gültigen Annahmerichtlinien gelten. Diese werden i.d.R. immer besser, die Werte passen sich auch der Inflation und dem damit verbundenen Kaufkraftverlust an. Somit musst Du Dir weniger Sorgen machen, dass Dein Kind später einmal eine zu geringe BU-Rente besitzt. Im Zweifel kann auch eine Aufteilung auf mehrere Anbieter erfolgen.Im Moment hat die Nürnberger im Marktvergleich aber extrem gute Nachversicherungsoptionen. Viel schlechter dürften diese künftig kaum werden – da sind wir optimistisch. Mit dem Update im Sommer 2026 wurden die Absicherungssummen nochmals erhöht. Die normale Nachversicherung ist bis zu 4.000 Euro möglich, dank der Karrieregarantie sind sogar 7.500 Euro drin.
Ein gutes Schaubild für einen möglichen idealen Verlauf ist die untenstehende Grafik - Absicherung ab Geburt, einmal Gesundheitsfragen beantworten und später im Idealfall bis zu 7.500 Euro BU-Rente absichern.
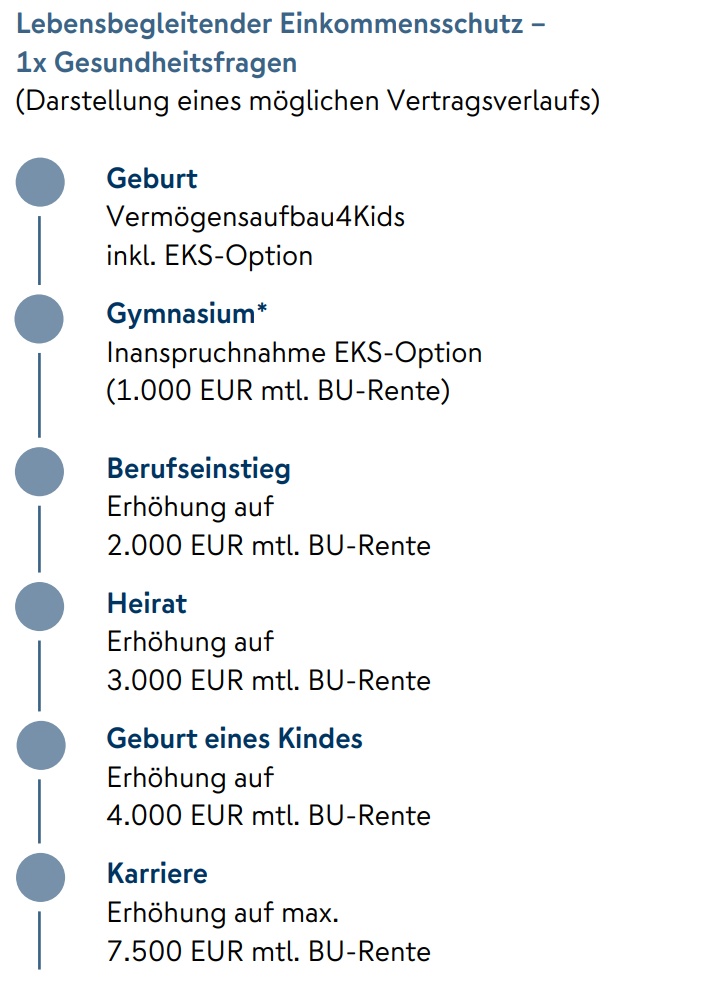
Blicken wir aber wieder genauer in die Versicherungsbedingungen: Wann kann die BU-Option überhaupt aktiviert werden?
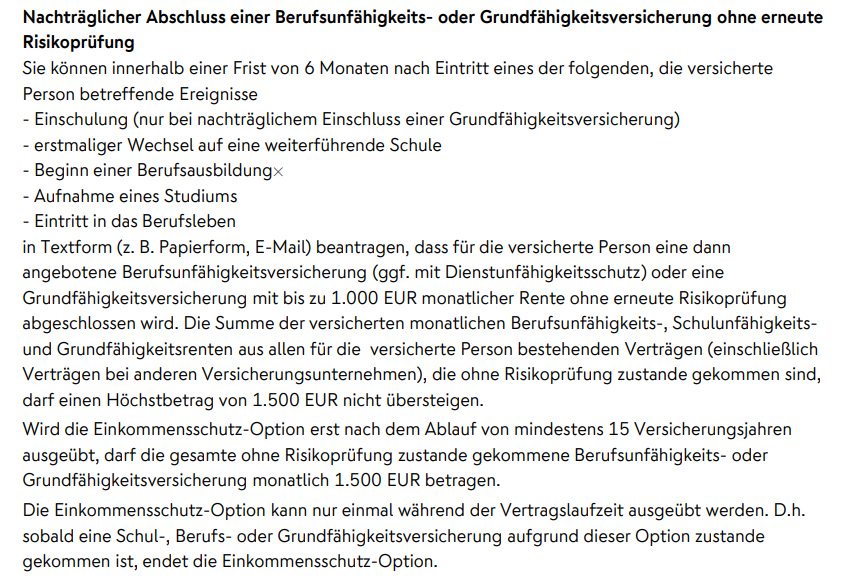
Kurz nochmals zusammengefasst:
- Erstmaliger Wechsel auf eine weiterführende Schule
Kein Fallstrick, denn als weiterführende Schule zählt auch schon der Wechsel auf die Hauptschule. Sprich, die Grundschule muss verlassen werden (aber nicht Richtung Sonderschule). Natürlich ist auch die Realschule sowie das Gymnasium erlaubt. - Berufsausbildung, Studium oder Eintritt ins Berufsleben zählen auch als Grund zum Ziehen der Option in die eigenständige Schüler Berufsunfähigkeitsversicherung der Nürnberger
- Sechs Monate darf man sich pro Ereignis Zeit lassen
Beim Wechsel stellt die Nürnberger weiterhin eine klitzekleine Bestätigungsfrage:
- die versicherte Person weder ganz noch teilweise schul-, berufs- oder erwerbsunfähig bzw. erwerbsgemindert,
- die versicherte Person nicht schwerbehindert oder pflegebedürftig,
Normaler Marktstandard. Im Sinne des Kollektivs muss diese Frage auch gestellt werden.
Weitere Gesundheitsfragen oder Risikoangaben werden bei der Aktivierung der eigenständigen BU nicht abgefragt.
So müssen weder Angaben zu Körpergröße und Gewicht noch zu gefährlichen Freizeitaktivitäten gemacht werden.
Wie hoch darf die BU-Rente eigentlich bei der Aktivierung ausfallen?
Hach, wichtige Frage. Fast vergessen. Diese darf beim Wechsel in die weiterführende Schule maximal 1.000 Euro betragen. Dazu kann eine Beitragsdynamik vereinbart werden, sowohl auch die maximale Leistungsdynamik / garantierte Rentensteigerung.
Die Nürnberger hat einen der größten Bestände an BU-Verträgen
Evtl. zu sehr in die Zukunft gedacht, aber das könnte ein kleiner Pluspunkt für die Nürnberger Biene Maja sein: Die Gesellschaft verfügt eigentlich über eine herausragende BU-Stellung am deutschen Markt und über ein sehr großes Versichertenkollektiv von über einer Million Verträgen. Hier sind wir uns relativ sicher, dass es auch in 15, 20 oder 25 Jahren noch attraktive BU-Bedingungen und Tarife gibt. Manche andere Gesellschaft in diesem Segment ist doch bedeutend kleiner. Aber vielleicht ist dies auch wiederum ein Vorteil? Dies aber nur als Denkanstoß, ohne Wertung von unserer Seite. Oder herrscht das Motto: Klein, aber fein, wie bei der Universa? Ein recht kleiner, aber sehr verlässlicher Versicherer, bei dem es auch noch menschelt, aber eben in der Berufsunfähigkeitsversicherung jetzt keine wirklich aktive Rolle spielt.
Nicht vergessen sollte man auch die Möglichkeit der Grundfähigkeitsversicherung bei den Franken. Hier kann später ebenfalls in eine eigenständige Berufsunfähigkeitsversicherung gewechselt werden. Im Gegensatz zur Kindervorsorge sogar bis zu 1.500 Euro.. Das früheste Eintrittsalter beträgt bei der Nürnberger in der "Grundfähigkeit4Future" aber fünf Jahre.
Als Fazit können wir sagen, dass der Nürnberger mit der Neuaufstellung der Kindervorsorge ein wirklicher Coup gelungen ist. Man möchte wirklich eine führende Rolle spielen für die künftige Arbeitskraftabsicherung. Man merkt direkt die Handschrift eines jungen Entwicklerteams. Man hat sich nicht einfach in den Keller eingeschlossen und eine schnelle Lösung gebastelt, sondern links und rechts den Markt angesehen und sich inspirieren lassen. Auch wir als Versicherungsmakler wurden öfter gefragt, was wir denn gerne hätten und welchen Mehrwert wir für unsere Kunden sehen. Das ist genau der richtige Weg! Wir sind auf jeden Fall angetan.
- Weitere Informationen bekommst Du im ausführlichen Artikel "Vermögensaufbau & Kindervorsorge Nürnberger mit BU Option".
Fazit zur Nürnberger Kindervorsorge mit BU-Option:
Es kommt wohl zwischen den Zeilen durch, dass wir eigentlich sehr angetan von dieser Kinderoption zur Berufsunfähigkeitsversicherung sind.
- Direkt ab der Geburt möglich
- BU-Option für Kinder kostenfrei dabei
- Wechseloption schon ab zehn Jahren in eine eigenständige BU-Versicherung
- Umfangreiche Nachversicherungsmöglichkeiten & Karriergarantie
- Großer, beständiger Versicherer
Eigentlich ein sehr gutes Produkt, das aber leider nicht für jeden erhältlich ist. Die Gesundheitsprüfung ist nach unserer Erfahrung sehr streng und nicht selten gibt es einen Ausschluss der Wechselmöglichkeit in die spätere BU. Kommt man aber gesundheitlich rein, fällt es uns schwer, wirkliche Nachteile zu finden. Als eine unserer derzeit zwei bevorzugten Lösungen ist die Nürnberger unser Favorit bei den Kinder-BU-Optionen!
6. Kinder BU-Option der LV 1871 mit Mein Plan Kids
Die LV 1871 aus München ist ein Spezialist für die biometrische Absicherung und von daher ist es eigentlich nur folgerichtig, dass sie sich auch dem Markt der BU-Optionen für Kinder ab Geburt widmet. Kenner der Szene und aufmerksame Leser werden es auch bei uns merken – wir schätzen die LV 1871 und Ihre Berufsunfähigkeitsversicherung wirklich sehr. Der große Wurf ist leider nicht gelungen – darauf kommen wir jetzt gleich zurück. Der Hauptträger bleibt eine flexible Rentenversicherung, bei der es einen überschaubaren Mindestbeitrag von 25 Euro monatlich gibt. Hier sind viele Anbieter gleich aufgestellt.
Das sind die Grunddaten von Mein Plan Kids der LV 1871:
- Monatlicher Mindestsparplan von 25 Euro.
- Die BU-Option ist ein Extra-Baustein, der neun Euro im Monat kostet.
- Direkt ab der Geburt möglich
- Eine automatische Pflegerente von 500 Euro ist über den BU-Baustein mit enthalten.
- Umwandlung in eine eigenständige Berufsunfähigkeitsversicherung schon ab sechs Jahren & Einschulung.
- Maximal können aber zu Beginn 500 Euro abgesichert werden.
- Nachversicherung später auch nur bis 2.000 Euro möglich.
Sehr positiv ist bei der LV 1871, dass man bereits mit sechs Jahren in die eigenständige Berufsunfähigkeitsversicherung wechseln kann.Der Nachteil dabei ist allerdings, dass beim Wechsel zunächst maximal 500 Euro mtl. BU-Rente abgesichert werden können. An sich keine soooo Dramatik, wenn später die Nachversicherungsmöglichkeiten gut wären. Diese sind Sie aber nicht, denn im absolut idealen (!) Fall sind maximal 2.000 Euro möglich, wie man selbst an der Grafik der LV 1871 sieht:
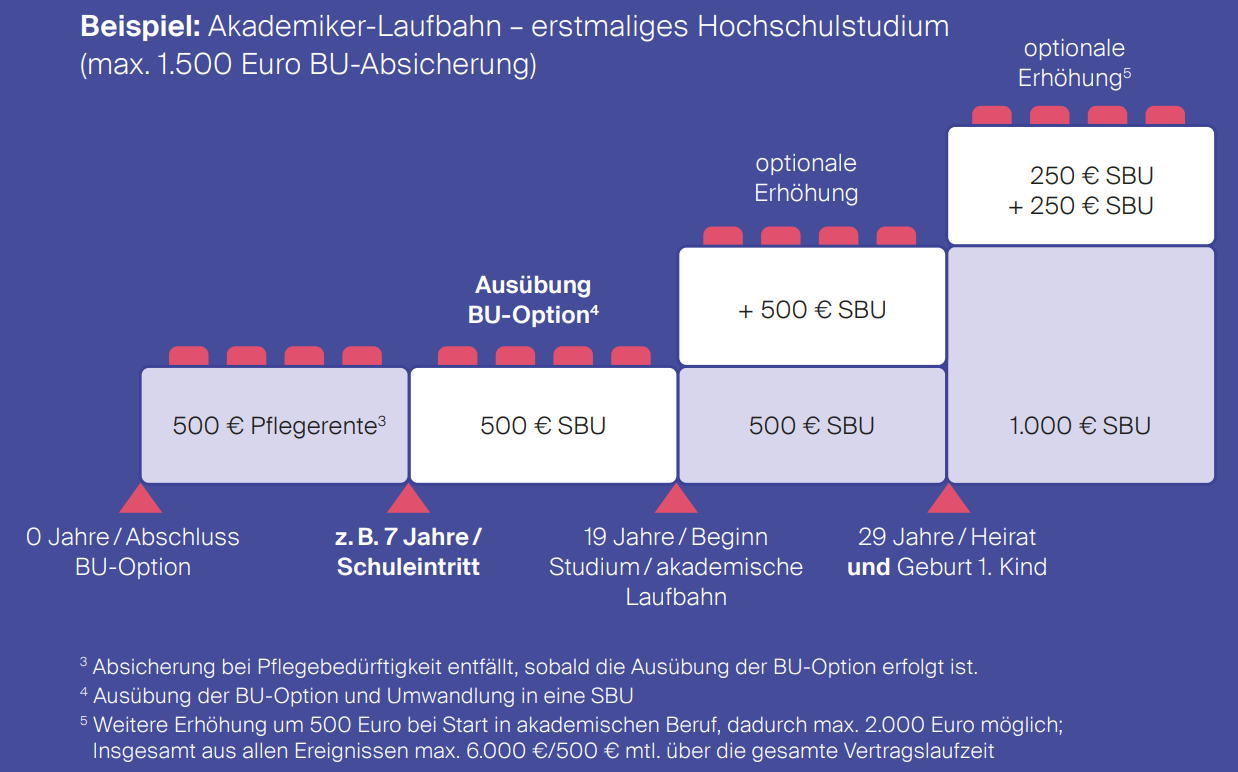
Wir reden ja von einer Kinder-Berufsunfähigkeitsversicherung bzw. deren Option. Man kommt später nicht wirklich hoch. Wir reden ja von einer Kinder Berufsunfähigkeitsversicherung bzw. deren Option. In der Zwischenzeit wirken sich Inflation und Kaufkraftverlust aus. 2.000 Euro sind in einigen Jahren beileibe nicht mehr die 2.000 Euro wie heutzutage. Insbesondere für angehende Akademiker als typische Zielgruppe der LV 1871 sind die künftigen Erhöhungsmöglichkeiten aus unserer Sicht viel zu gering.
Zudem muss man auch stark darauf achten, dass man die diversen Ereignisse nicht vergisst.Bei der Umwandlung gibt es einen eigenen Tarif der LV 1871, die normalen Erhöhungsmöglichkeiten, etwa bei einer Gehaltserhöhung, gelten dann nicht mehr. Auch das ist ein Unterschied zu anderen BU-Optionen, bei denen man später deutlich flexibler wäre. Selbstredend gibt es auch die Karrieregarantie der LV 1871 nicht.
Die Beitragsdynamik geht zwar oben drüber, ist aber gedeckelt auf drei Prozent
Selbstverständlich kann bei der Umwandlung auch eine Beitragsdynamik angewählt werden. Diese ist jedoch dauerhaft auf drei Prozent beschränkt. So kommt man also auch nicht wirklich hoch.
So sehen die Gesundheitsfragen bei Mein Plan Kids der LV 1871 aus:

Wie man schon an diesem überdimensionalen Bild sieht - die Abfragezeiträume haben es in sich und sind auch zeitlich unbegrenzt. Ok, schließt man als Kleinkind ab, dann ist es weitgehend egal, ob der Abfragezeitraum drei oder fünf Jahre beträgt. Spätestens mit sechs Jahren macht die Kinder BU-Option der LV 1871 unter Mein Plan Kids eh keinen wirklichen Sinn mehr, da ja in die eigenständige Berufsunfähigkeitsversicherung gewechselt werden kann.
Auf den ersten Blick schreckt dies aber etwas ab, da erscheinen andere Gesundheitsprüfungen bei der Kinder-Berufsunfähigkeitsversicherung etwas straffer und letztendlich verbraucherfreundlicher.
Fazit zur BU-Option von Mein Plan Kids der LV 1871
Ja, wir können die LV 1871 auch mal tadeln, nicht nur immer loben 🙂. So attraktiv die Wechseloption bereits ab dem sechsten Lebensjahr ist, so kritisch sehen wir die künftigen Erhöhungsmöglichkeiten. Man muss nicht unbedingt Akademiker werden. Selbst bei einem normalen Job wäre später mit der Kinder BU-Option bei Mein Plan Kids keine ausreichende Absicherung möglich und von daher sollte man aus Kundensicht (trotz sehr starker Bedingungen in der Berufsunfähigkeitsversicherung) die Mein-Plan-Kids-BU-Option der LV 1871 nicht unbedingt in Betracht ziehen. Es gibt bessere Lösungen am Markt.
7. Kinder BU-Option der Allianz Kinder Police
Auch der mit Abstand größte deutsche Versicherer bietet eine Kinder-Berufsunfähigkeitsversicherung an. Diese ist etwas anders aufgebaut als die meisten anderen Produkte und daher auch erklärungsbedürftiger.
Das sind die Grunddaten von der Allianz Kinder Police
- Der monatliche Mindestbeitrag liegt bei ca. 21 Euro
- Ab dem sechsten Monat möglich
- Bei der Tarifauswahl der Kinder Police muss der Baustein Pflegerente aktiviert werden - nur mit diesem bekommt man indirekt die BU-Wechseloption für Kinder.
- Wechsel in die BU kann später bis einer mtl. BU-Rente von 1.500 Euro erfolgen
- Wechseloption mit 14 Jahren möglich
Der ganze Vorgang bei der Allianz ist ein wenig komplizierter. Der BU-Wechsel kann nur stattfinden, wenn vorher die Kinderpflegerente angewählt wurde. Dieser Baustein kann ab dem sechsten Monat ausgewählt werden. Mit 14 Jahren kann man dann in eine eigenständige Berufsunfähigkeitsversicherung der Allianz wechseln, also bereits in eine Schüler-BU.
Direkt 1.500 Euro an Absicherung möglich
Positiv ist auf jeden Fall, dass beim Wechsel mit 14 Jahren direkt 1.500 Euro an Absicherung möglich wären. Bei der Nachversicherung agiert die Allianz anders als viele weitere Versicherer. Über die gesamte Laufzeit können weitere 1.500 Euro BU-Rente abgesichert werden, dafür werden aber Beitragsdynamiken auf diesen Wert nicht angerechnet. Eine Karrieregarantie ist hingegen nicht in den Bedingungen verankert.
So sind die Gesundheitsfragen der Allianz Kinder Police
Im Jahr 2026 wurden diese noch etwas verschärft. So sieht die aktuelle Gesundheitsprüfung aus:
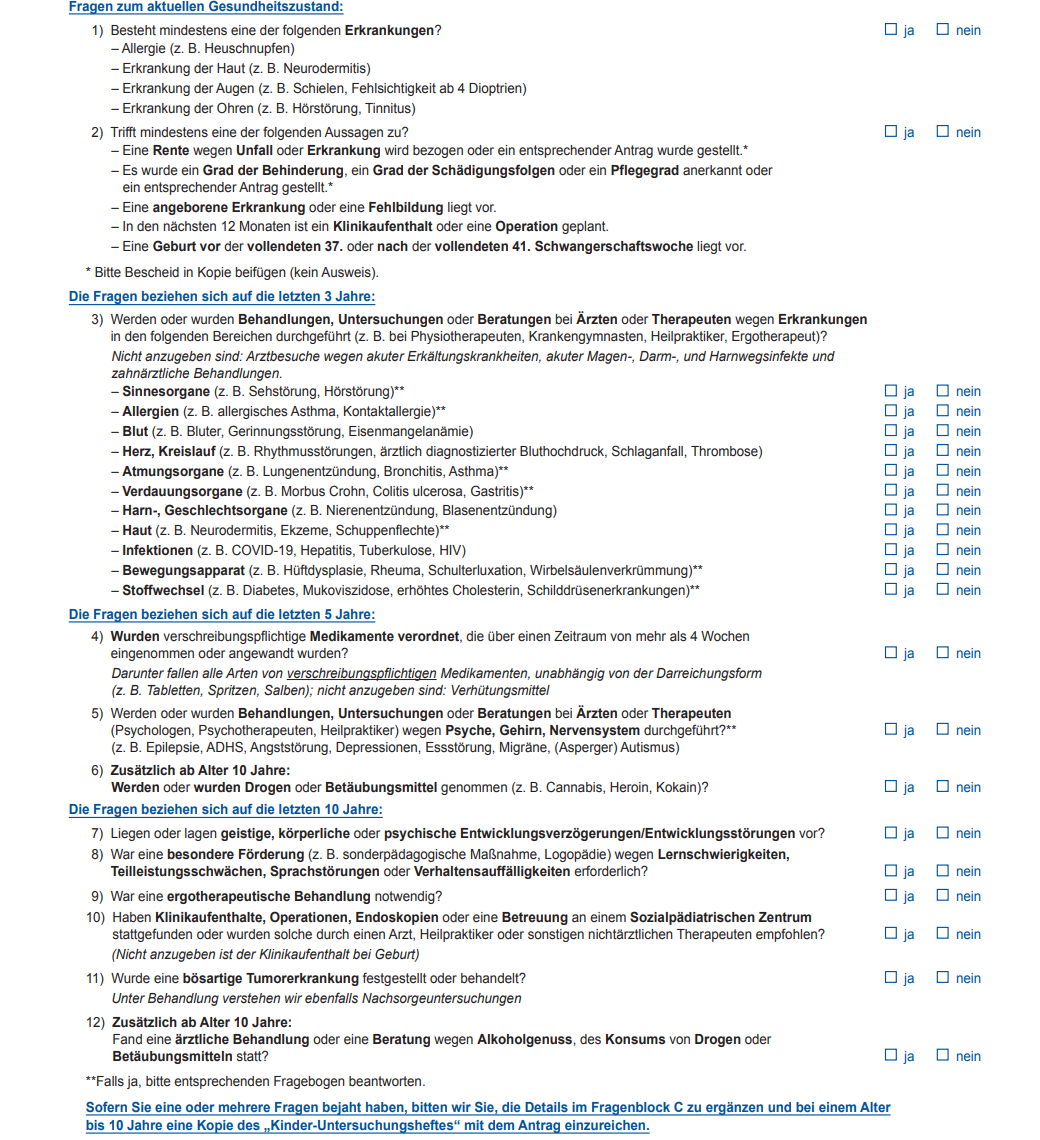
Es handelt sich also um eine vollumfängliche Gesundheitsprüfung, die praktisch an einen normalen BU-Antrag herankommt. Darunter sind auch so fiese Fragen wie:
“Liegen oder lagen geistige, körperliche oder psychische Entwicklungsverzögerungen/Entwicklungsstörungen vor?”
Zeitlich unbegrenzt. Welches Elternteil kennt nicht die Einträge des Arztes bei den ganzen U-Untersuchungen? Da ist selten immer alles „okay“ und schnell wird aus einer Auffälligkeit eine Störung. Die Verschärfung der Gesundheitsfragen hat es auf jeden Fall in sich.
Fazit zur BU-Option der Allianz:
Die BU-Option der Allianz wird nach unserer Erfahrung eher selten gewählt. Allenfalls bei Eltern, die gezielt die große Allianz wünschen – wenngleich das für uns nicht unbedingt ein Argument ist. Die Gesundheitsprüfung ist wirklich hammerhart und das Grundkonstrukt mit der Kinderpflegerente auch etwas kompliziert. Das ist irgendwie schade, denn die Wechseloption mit 14 Jahren als Schüler hat durchaus ihren Charme. Aufgrund der schieren Größe der Allianz hoffen wir, dass die Kinder-BU-Option einmal gehörig überarbeitet wird. Potenzial wäre auf jeden Fall vorhanden, alleine schon in der eigenen Ausschließlichkeit.
8. Kinder BU-Option der Alten Leipziger Grundfähigkeitsversicherung
Die Option für Kinder auf eine spätere Berufsunfähigkeitsversicherung ist bei der Alten Leipziger ziemlich einzigartig. Anders als bei vielen anderen Anbietern, bei denen ein Sparplan Voraussetzung ist, ist die BU-Wechseloption bei der Alten Leipziger in eine Grundfähigkeitsversicherung integriert. Sprich, in einem Produkt, wo es ab dem ersten Tag eine Absicherung gibt. Mittlerweile bieten das zwar auch andere Versicherer an, allerdings nicht bereits ab sechs Monaten und mit einer Wechselmöglichkeit ab zehn Jahren. Finden wir eine ausgezeichnete Möglichkeit, aber erst mal eines nach dem anderen ;). Das sind die Grunddaten von der Alten Leipziger Grundfähigkeitsversicherung mit BU-Wechseloption
Das sind die Grunddaten der Alten Leipziger Grundfähigkeitsversicherung mit BU-Wechseloption
- Der Träger der BU-Option ist eine Grundfähigkeitsversicherung, die bereits ab dem ersten Tag Schutz bietet.
- Das Eintrittsalter liegt bei sechs Monaten, mindestens muss aber die U5-Untersuchung erfolgt sein.
- Maximal sind 1.000 Euro Grundfähigkeitsrente möglich (bitte nicht zu niedrig ansetzen, da die Höhe später 1:1 in die BU-Versicherung übernommen werden kann).
- Monatlicher Beitrag mit maximaler Höhe liegt bei ungefähr 30–40 Euro monatlich (eine sinnvolle garantierte Rentensteigerung im Leistungsfall macht sich preislich natürlich etwas bemerkbar).
- Wechseloption ab zehn Jahren in eine eigenständige Berufsunfähigkeitsversicherung der Alten Leipziger
- Zwei verschiedene Fragesets – klar und nachvollziehbar (leider nicht überall so).
Ein Abschluss für Kinder bei der Alten Leipziger ist frühestens ab sechs Monaten möglich.
Hier müssen wir ehrlich gesagt sagen, dass die Absicherung zwischen dem sechsten Monat und dem dritten Jahr bisher nicht ideal ist. Du musst dies eher als eine Art Sicherung des Gesundheitszustands sehen.Kommt es nämlich zum Leistungsfall, gibt es keine Leistung bis zum Versicherungsende, sondern eine einmalige Leistung, die je nach Tarifvariante zwischen 6.000 und 12.000 Euro liegt. Es sind insgesamt vier Leistungsauslöser versichert. Anbei eine Übersicht:
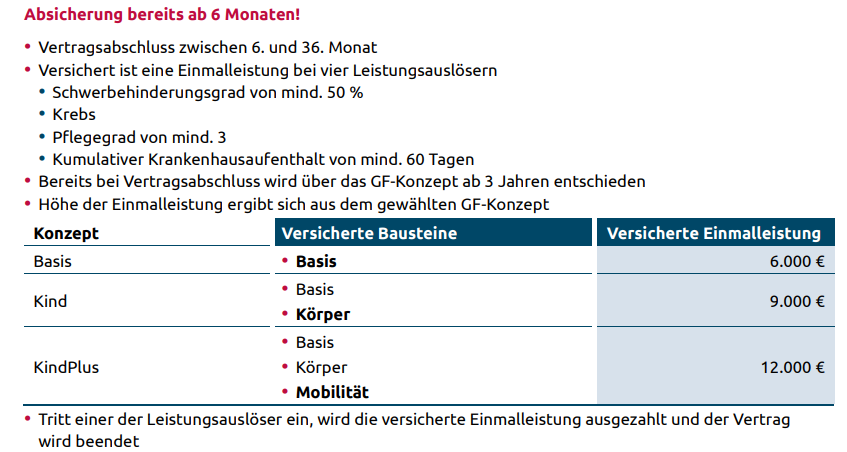
Kommt es zum Leistungsfall, erlischt die Versicherung. Das ist nicht gerade positiv, aber es ist halt so. Ebenso muss kurz angemerkt werden, dass bis zum dritten Lebensjahr keine Beitragsdynamik möglich ist. Erst dann kann eine Beitragsdynamik von bis zu fünf Prozent angewählt werden, für die ein unbegrenztes Widerspruchsrecht besteht.
Ab dem dritten Lebensjahr gibt es anschließend die volle Absicherung:
Wie auch bei vielen anderen Versicherern in der Grundfähigkeit ist die Absicherung modular aufgebaut. Insgesamt gibt es drei verschiedene Pakete.
| Baustein Basis | Baustein Körper zusätzlich mit | Baustein Mobilität zusätzlich mit |
|---|---|---|
| Sehen | ➕ Arm gebrauchen | ➕ Öffentliche Verkehrsmittel nutzen |
| Sprechen | ➕ Heben und Tragen | ➕ Fahrrad fahren |
| Hören | ➕ Schieben | |
| Hand gebrauchen | ➕ Knien und Bücken | |
| Greifen | ➕ Ein- und Aussteigen | |
| Gehen | ||
| Treppe steigen | ||
| Stehen | ||
| Sitzen | ||
| Gleichgewicht halten | ||
| Herz- und Lungenfunktion | ||
| Pflegebedürftig sein |
Das ist ja auch der Riesenmehrwert gegenüber den anderen Kinder-BU-Optionen:
- Sollte bis zum Ziehen der Wechseloption etwas gesundheitlich Gravierendes passieren, hätte man jetzt schon eine Absicherung.
- Zudem kann man in manchen Situationen die Wechseloption gar nicht mehr ziehen (oftmals Grad der Behinderung vorhanden oder pflegebedürftig) – dann hätte man zumindest eine Absicherung, die man dann zu dem Zeitpunkt auf keinen Fall mehr bekommen würde.
Kommen wir zum größten Mehrwert - der Wechseloption für das Kind in die eigenständige Schüler Berufsunfähigkeitsversicherung.
Das macht die Aktion im Moment einmalig. Es kann in eine eigenständige Berufsunfähigkeitsversicherung gewechselt werden – wie auch bei der LV 1871 –, und zwar mit bis zu 1.500 Euro BU-Rente zusätzlich zu den normalen Nachversicherungsgarantien. Auch eine Leistungsdynamik bzw. garantierte Rentensteigerung von bis zu drei Prozent ist möglich. Diese muss allerdings bereits beim Antrag zur Grundfähigkeitsversicherung vereinbart worden sein. Mit zehn Jahren kann ohne erneute Risikoprüfung gewechselt werden; es wird also auch nicht nach Hobbys bzw. Freizeitverhalten gefragt. Ebenso gibt es eine Wechselmöglichkeit bei Berufseinstieg. Seit dem Update Ende 2023 kann auch bei diesem Ereignis ohne erneute Gesundheitsprüfung gewechselt werden.
Anbei die Übersicht zur Wechseloption für das Kind ab zehn Jahren:

Prinzipiell alles sauber und fair geregelt. Wir fassen also nochmals für Schüler zusammen:
- Der Vertrag zur Grundfähigkeitsversicherung muss seit mindestens einem Jahr bestehen.
- Das letzte Jahr der Grundschule darf nicht wiederholt worden sein.
- Es darf auch kein sonderpädagogischer Förderbedarf bestehen.
- Das Kind muss mindestens zehn Jahre alt sein.
- Eine Grundfähigkeit darf noch nicht verloren sein (sprich, es durfte bisher noch keine Leistung erfolgen).
- Derzeit ist auch keine aktuelle Krankschreibung erlaubt.
- Der damalige Antrag zur Grundfähigkeitsversicherung muss zu normalen Konditionen erfolgt sein (dies machen auch andere Gesellschaften so) - auch deshalb halten wir eine frühzeitige Absicherung für wichtig.
- Es darf nur maximal die Höhe & Leistung abgesichert worden sein, die vorher bestand. Sprich, hattest Du vorher eine Leistungsdynamik von einem Prozent, sind jetzt keine drei Prozent erlaubt. Bei einer Mehrleistung würden erneute Gesundheitsfragen anfallen.
- Die Arbeitsunfähigkeitsklausel / Gelbe-Schein-Regelung kann aber ohne erneute Gesundheitsfragen zugefügt werden, da es diese vorher nicht zur Auswahl gab.
Es dürfen zudem maximal 1.500 Euro abgesichert werden. Auf diese Summe kommt man aber nicht, da die Grundfähigkeitsversicherung zu Beginn maximal 1.000 Euro betragen darf. Die Beitragsdynamik beginnt bekanntlich frühestens mit drei Jahren und beim idealen Ausreizen kommt man auf knappe 1.500 Euro. Beginnt Dein Kind erst mit acht Jahren, sind sogar nur ca. 1.100 Euro möglich bei zwei angenommenen Beitragsdynamiken. Es gibt aber natürlich umfangreiche Nachversicherungsoptionen bei der Alten Leipziger BU.
Wie hoch wären später die Erhöhungsmöglichkeiten bei der Alten Leipziger?
Oh, das ist ein wenig kompliziert. Auf den ersten Blick schwächer als bei z.B. der Nürnberger, auf dem zweiten Blick aber wiederum sehr gut.
- Grundsätzlich können in der Berufsunfähigkeitsversicherung über die Laufzeit 1.500 Euro extra abgesichert werden.
- Zieht man die Option bei Berufseintritt (z.B. nach dem Studium), steigert sich dieser Wert auf 2.500 Euro.
- Der sehr wichtige Unterschied zu quasi allen anderen: Beitragsdynamiken werden nicht angerechnet und kommen immer obendrauf. Bei fünf Prozent macht dies ja einiges aus.
Im Artikel “Kundenfrage: Wie hoch kann ich später als Medizinstudent die BU-Versicherung bei der Alten Leipziger erhöhen?” spielen wir gedanklich einen Medizinstudenten mal etwas durch und sehen, wie hoch man eigentlich kommt. Die Erhöhungsmöglichkeiten der Alten Leipziger sind etwas anders, man muss kurz in sich gehen, aber dann kommt man darauf, dass die Möglichkeiten schon gut sind! Sehr ambitionierte Eltern können die Alte Leipziger aber auch kombinieren mit z.B. der Nürnberger Kindervorsorge. Passiert sogar immer wieder mal.
Die Gesundheitsfragen der Alten Leipziger für die spätere Option einer Berufsunfähigkeitsversicherung
Wie auch bei einigen anderen Versicherern haben wir bei der Alten Leipziger zwei unterschiedliche Fragebögen zur Gesundheit, die vom Alter abhängig sind:
- Bis zum dritten Lebensjahr spielt das U-Heft eine extrem große Rolle
- Ab dem dritten Lebensjahr gibt es erweiterte Gesundheitsfragen, die aber immer noch kundenfreundlicher sind als viele andere am Markt.
Sehr erfreulich sind aber dafür die Gesundheitsfragen für Kinder bis drei Jahre
Grundsätzlich gibt es keinen offenen Abfragekatalog, sondern es muss das "U-Heft" eingereicht werden. Sind hier keine Auffälligkeiten vorhanden, wird Dein Vertrag ganz normal policiert. Gibt es hier Auffälligkeiten, kann trotzdem eine anonyme Risikovoranfrage gestellt werden. Bitte beachte aber, dass die Annahmequote für Kinder extrem hart ist, aber das haben wir ja schon angesprochen. Versicherer müssen ja immer an das Versichertenkollektiv denken. Kommen zu viele "schlechte" Risiken rein, wird es mal massive Beitragserhöhungen geben in der Berufsunfähigkeitsversicherung. Kommt Dein Kind nämlich in einen Tarif rein, gibt es für den Versicherer keine Möglichkeit mehr zu kündigen. Rechne mal bitte hoch, wie teuer ein Leistungsfall für den Versicherer wäre...Deshalb gibt es zu Beginn eine sehr harte Prüfung.
Es folgt - neben dem Einreichen des U-Heftes - die Fragestellung, ob sich der Gesundheitszustand seit dem letzten Eintrag geändert hat. Das finden wir auch normal.
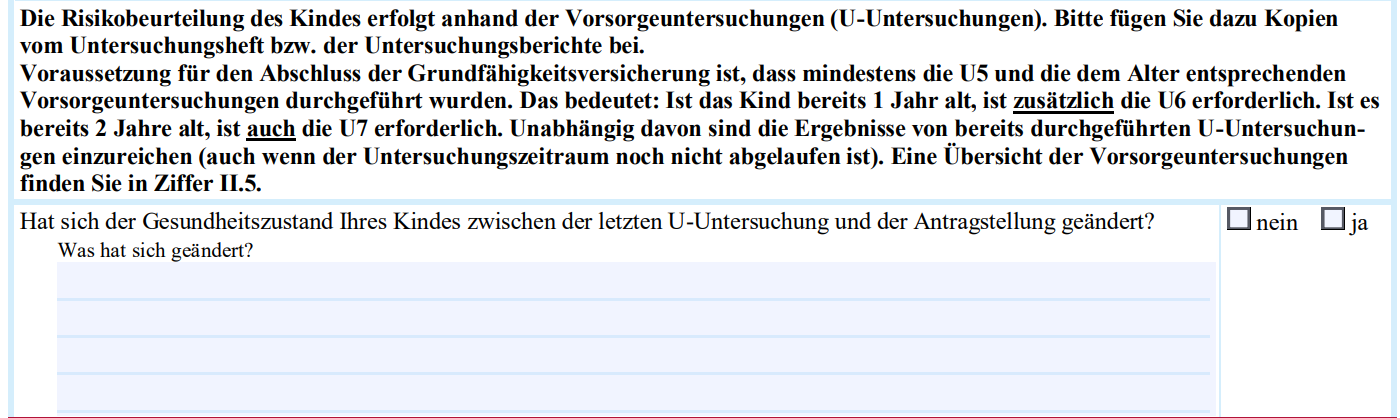
Mit drei Jahren wandelt sich die Grundfähigkeitsversicherung nun endlich in eine normale Absicherung um. Neue Gesundheitsfragen werden nicht fällig, es gibt auch keine Meldepflicht oder Ähnliches, keine Fallstricke & Stolpersteine. Alles sauber gelöst.
Nehmen wir aber mal an, Dein Kind ist schon drei Jahre. Wie läuft’s dann ab?
Die Gesundheitsfragen ab drei Jahre bei der Alten Leipziger für Kinder:
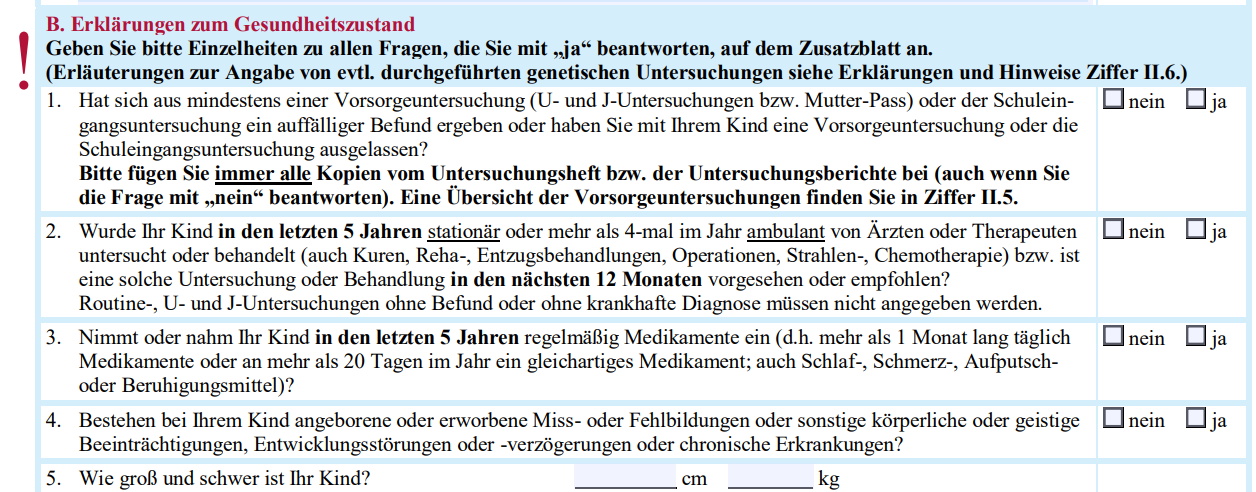
Wie schon angesprochen = es wäre eine Ja-Antwort erlaubt und es kann eine Voranfrage (nicht zu verwechseln mit einem Probeantrag) gestellt werden. Sehr wichtig halten wir bei Kindern auch immer ein Ärztliches Attest / Stellungnahme, die sauber beschreibt, dass die eventuelle Entwicklungsstörung / Diagnose / Zipperlein ausgeheilt ist. Diese Stellungnahmen der Ärzte können oftmals den Unterschied ausmachen und sind somit sehr, sehr wichtig.
Fazit zur BU-Option der Alten Leipziger:
Für uns ist die Alte Leipziger eine der beiden besten Möglichkeiten für eine spätere BU. Eigentlich sogar die optimale Lösung, da man sofort eine Absicherung besitzt & ab dem dritten Lebensjahr sogar eine sehr umfangreiche Absicherung. Aus diesem Grund ist es nicht verwunderlich, dass die Alte Leipziger die beliebte Kinder BU-Option bei uns seit dem Jahr 2022 ist. Kommt gut an, macht Sinn, spricht nichts dagegen. Auch die Gesundheitsfragen sind fair, aber wie generell in diesem Bereich ist die Gesundheitsprüfung an sich sehr hart. Von daher sollte man es umso mehr schätzen, wenn man in den Genuss dieser Absicherung kommen kann. Zudem ist ja ein Versicherer hinterlegt, dem wir großes Vertrauen schenken. Die Alte Leipziger darf sich sicherlich seit Jahrzehnten zu den Top drei BU-Versicherern am Markt zählen.
Als kleinen Bonus und sehr positiv finden wir zudem die Tatsache, dass die Alte Leipziger ihre Beiträge im Jahr 2024 zur Grundfähigkeitsversicherung gesenkt hat. Nicht nur für das Neugeschäft, sondern auch für bestehende Kunden. Daumen nach oben, das ist wirklich eher selten.
- Weitere Informationen gibt es im separaten Artikel "Alte Leipziger Grundfähigkeitsversicherung mit Option auf Berufsunfähigkeitsversicherung".
9. Ab dem sechsten Jahr eine richtige Berufsunfähigkeitsversicherung - dank der LV 1871
Nicht wenige Interessenten dürften auf diese Seite stolpern, deren Kind schon über sechs Jahre alt ist. Da können wir jetzt eigentlich sagen: Vergesst die BU-Optionen, es gibt nun bei der LV 1871 eine eigenständige Berufsunfähigkeitsversicherung ohne Haken und Ösen.
- Eintrittsalter mindestens sechs Jahre
- Der erste Schultag muss absolviert worden sein
Wie oben schon kurz angeteasert, gibt es seit Mai 2023 ab dem sechsten Lebensjahr eine eigenständige Berufsunfähigkeitsversicherung bei der LV 1871. Nix umwandeln, keine Option ziehen, keine neuen Gesundheitsfragen beantworten. Das kommt im Versicherungsmarkt fast einer Kulturrevolution gleich. Bisher konnte ja erst ab dem zehnten Lebensjahr eine eigenständige Berufsunfähigkeitsversicherung abgeschlossen werden. Jetzt also schon ab sechs Jahren und da man mit sechs Jahren definitiv noch ein Kind ist, möchten wir jetzt auch kurz darauf eingehen.
Anbei erstmals die Meldung, dass nun Kinder ab sechs Jahren die eigenständige BU abschließen können:

Es ist ja zudem auch so, dass wir die LV 1871 für einen der besten Versicherer im Markt der Arbeitskraftabsicherung halten. Von daher passt es natürlich recht gut, dass genau dieser feine Laden aus München die Grenze von zehn Jahren durchbrach. Insbesondere, wenn es mal (ok, natürlich schwierig zu sagen als Kind) berufliche Ambitionen gibt, gibt es extrem gute Erhöhungsmöglichkeiten, wie man am folgenden Beispiel sieht:

Bei der LV 1871 versichert sein, heißt aber auch, am Ball zu bleiben. Zu Beginn sind die Obergrenzen sowie die Nachversicherungsmöglichkeiten gering, steigen aber mit jeder Schulform. Zudem gibt bei Vertragsabschluss als Schüler auch nur eine Beitragsdynamik von drei Prozent, diese kann dann erhöht werden auf fünf Prozent bei Berufseinstieg. Ebenso kann später eine Arbeitsunfähigkeitsklausel eingebaut werden.
Was Dir aber klar sein muss - die Annahmequote ist nicht so einfach. Da kann eine Allergie durchaus mal eine Ausschlussklausel nach sich ziehen. Eine Pollenallergie ist als Bäcker vielleicht mal ein Grund, berufsunfähig zu werden. Im normalen Bürojob macht dies sicherlich nichts aus. Deshalb hantiert die LV 1871 durchaus mit eher frühzeitigen Ausschlussklauseln. Dank der Zukunftsgarantie kann diese medizinische Ausschlussklausel aber überprüft werden. Auch wieder so ein cooles Feature.
Einige andere Vorteile der LV 1871 haben wir ja in der oben beschriebenen BU-Option ab der Geburt erläutert. Diese gelten natürlich dafür auch. Da es nun eine eigenständige Absicherung für Kinder ab sechs Jahren gibt, wollten wir dies aber in einem Extrakapitel kurz niederschreiben.. Danke für die Aufmerksamkeit.
Hach, die Gesundheitsfragen für Kinder beim Versicherer möchten wir dir jetzt natürlich auch nicht vorenthalten, die da lauten:

Über 2.000 Bewertungen zufriedener Kunden – überzeuge Dich selbst!
Du möchtest den Gesundheitszustand Deines Kindes frühzeitig sichern?
Wir prüfen, welche Kinder-BU, BU-Option oder Schüler-BU zu Alter, Gesundheit und gewünschter Absicherung passt.
10. Können mehrere Optionen für Kinder auf eine spätere Berufsunfähigkeitsversicherung abgeschlossen werden?
Eine durchaus charmante wie auch sinnvolle Frage. Ambitionierte Eltern schließen gerne zwei Verträge für ihr Kind bzw. ihre Kinder ab, um flexibel zu bleiben oder gar schon in Richtung Aufteilung auf zwei BU-Versicherer zu denken, um später maximal flexibel zu bleiben. Oder auch, wenn ein Anbieter für den jeweiligen Beruf vielleicht keine optimale Absicherung anbietet oder Macken in der technischen Ausgestaltung pflegt.
Prinzipiell kannst Du so viele Kinder BU-Optionen nebeneinander haben.
Es gibt hier keine Grenze der finanziellen Angemessenheit, da praktisch ja noch keine Absicherung vorhanden ist, sondern nur die Wechseloption für das Kind. Einzige Ausnahme ist hierbei die Grundfähigkeitsversicherung, welche ja sofortigen Schutz anbietet. Hier liegt die Grenze bei Kinder für unter 10 Jahren bei 1.000 - 1.500 Euro. Du kannst also nicht zwei Anbieter für insgesamt 2.000 Euro abschließen. Möchtest Du für Dein Kind zwei Anbieter abschließen, wo einer nur 1.000 Euro zulässt und eine andere Gesellschaft 1.500 Euro, so kannst Du nur aufteilen auf 2 * 500 Euro. Oder Trick 17 anwenden, indem man erst bei der einen Gesellschaft (welche maximal 1.000 Euro zulässt) 750 Euro abschließt, die Policierung abwartet und anschließend die 750 Euro bei dem zweiten Versicherer. Ist dein Kind schon sechs Jahre und favorisiert die LV 1871, dann wird diese z. B. bereits auf eine Grundfähigkeitsversicherung angerechnet.
Folgt dann die Umwandlung des Vertrags für das Kind bzw. den Jugendlichen in eine eigenständige Berufsunfähigkeitsversicherung, können meistens schon 1.500 Euro (als Schüler) oder sogar bis zu 2.000 Euro (als Student) abgesichert werden. Diese Kennzahlen sind aber dynamisch und passen sich immer wieder an. Die dann gültigen Annahmerichtlinien sind das große Unbekannte, verbessern sich aber in den meisten Fällen.
Viel gesprochen, aber was empfehlt Ihr jetzt beim Wunsch nach zwei Anbietern für Kinder?
Hier würden wir im Moment eine Aufteilung zwischen einer BU-Wechseloption innerhalb einer Grundfähigkeitsversicherung und einer BU-Option innerhalb eines Ansparplans bevorzugen. Dies hat den Vorteil, dass Dein Kind nicht nur eine Wechselmöglichkeit besitzt, sondern eine sofortige Absicherung, sollte das Leben mal nicht so laufen wie es sein sollte. Beim Verlust einer Grundfähigkeit gibt es dann z.B. 1.000 Euro (+eventuelle Überschüsse & Leistungsdynamik) bis zum Vertragsende (i.d.R. 67 Jahre). Man muss jetzt halt das Alter des Kindes betrachten. Sechs Wochen sind nun etwas anderes als sechs Jahre.
Zum anderen die Kombination mit einem Ansparplan. Dieser kann mittlerweile sehr kostengünstig stattfinden. Je nach Ereignis wie Geburtstag, Weihnachten, Taufe, Firmung und Co. kann dies auch als Geldanlage gesehen werden mit späterer Option auf die Berufsunfähigkeitsversicherung. Das Ansparen kann weiterlaufen. Das kann man dann als Depotersatz sehen – sogar steuerbegünstigt. Mit der Nürnberger gibt es jetzt eine gute Option.
Das Bierl-Doppel-Set für maximale Flexibilität:
- Baustein 1 (Sofortschutz): Alte Leipziger Grundfähigkeitsversicherung mit 1.000 € GF-Rente (sichert das Kind ab 6 Monaten bei schweren Erkrankungen ab und bietet die Option zum Wechsel in die BU ab 10 Jahren).
- Baustein 2 (Sparplan + Zukunfts-Joker): Nürnberger Kindervorsorge ab 25 € mtl. ermöglicht über die Karrieregarantie später eine Absicherung von bis zu 7.500 € BU-Rente.)
BU Optionen für das Kind ist das eine - weitere Absicherungsmöglichkeiten das andere!
Wir sprechen hierbei jetzt aber vor allem aus dem Hintergrund der Berufsunfähigkeitsversicherung (Option) für Kinder. Wir sehen aber auch weitere Absicherungsformen als sinnvoll an, die aber anders gestrickt sind.
Hier geht man sehr gerne in den Bereich einer Unfallversicherung für Kinder, Pflegeversicherung bzw. allgemein Krankenzusatzversicherungen oder eine Kinderinvaliditätsversicherung (derzeit führend ab der vierten Woche die Barmenia Kinderinvaliditätsversicherung). Die Kinderinvaliditätsversicherung eignet sich vor allem für Eltern, welche die beste Absicherung anstreben. Es können bis zu 2.000 Euro mtl. Rente bei Invalidität abgesichert werden, es erfolgt aber keine Anrechnung auf bestehende Grundfähigkeitsversicherungen, da die Kinderinvaliditätsversicherung der Sachversicherungssparte zugeordnet wird und die Grundfähigkeit generell der Lebenssparte - somit ist diese nicht anzugeben im Antrag.
Vergiss aber bitte nicht die eigene Versicherung - die Verantwortung als Elternteil steigt stark an!
Auf keinen Fall sollte aber auch die eigene Absicherung vergessen werden. Falls Du als „Ernährer“ ausfallen solltest, bekommt auch Dein Kind ein großes Problem. Darum kümmere Dich um Deine eigene Berufsunfähigkeitsversicherung (Bedarf überprüfen!), Unfallversicherung und weitere biometrische Absicherungen. Insbesondere nach der Geburt / Adoption eines Kindes wäre eine Risikolebensversicherung ebenfalls sehr wichtig. Hier gibt es innerhalb von sechs bis zwölf Monaten auch stark vereinfachte Gesundheitsfragen, wie man dem Artikel "Risikolebensversicherung Aktion Geburt / Adoption Kind" entnehmen kann.
Aber auch Deine vorhandene Berufsunfähigkeitsversicherung solltest Du überprüfen. Die Geburt eines Kindes ist nämlich bei jedem Anbieter am Markt (manch vereinfachte Gesundheitsfragen mal ausgenommen) ein Grund für eine Nachversicherung, um Deinen bisherigen Vertrag bedarfsgerecht abzusichern - Du solltest ja auch nicht die Abzüge im Leistungsfall in der BU vergessen. Aus diesem Grunde plädieren wir immer für eine angemessenen Rentenhöhe in der Berufsunfähigkeitsversicherung, welche bei den meisten Gesellschaften ca. 60 Prozent des Bruttogehaltes ausmacht.
11. Mogelpackungen bei der Kinder Berufsunfähigkeitsversicherung
In diesem Abschnitt möchten wir Dir einige Mogelpackungen vorstellen, über welche wir immer wieder bei der Recherche und beim Sichten von Unterlagen unserer Interessenten & Kunden stoßen. Die Auflistung ist sicherlich nicht vollständig und sollte eher mahnen, sich kritisch mit Angeboten auseinanderzusetzen, auch wenn diese vom Versicherungsvermittler bze. Versicherungsverkäufer noch als zu positiv dargestellt werden.
A: Mogelpackung ALbärt Kinder Berufsunfähigkeitsversicherung der Alten Leipziger
Über eine Recherche sind wir darauf aufmerksam geworden, dass die Alte Leipziger angeblich in Verbindung mit einem Ansparplan bzw. einer fondsgebundenen Rentenversicherung eine BU-Option ab dem zehnten Lebensjahr anbietet. Das hat uns verwundert, wäre dies doch Neuland für uns & mittlerweile bietet die Alte Leipziger in Verbindung mit der Grundfähigkeitsversicherung ja wirklich ein 1A-Produkt an. Schauen wir uns die ALbärt Form aber etwas genauer an. Berechnen wir hier ein fiktives Angebot für ein Kind, könnte man auf den ersten Blick meinen, dass die Option / Möglichkeit für eine spätere Berufsunfähigkeitsversicherung gegeben ist.

Der Mindestbetrag für die Anlage beträgt 25 Euro, die Wechseloption für das Kind ist wohl kostenfrei & es gibt nur eine fiktive Hochrechnung für die spätere Schüler Berufsunfähigkeitsversicherung der Alten Leipziger. Schauen wir in der Musterberechnung aber etwas weiter, dann entdecken wir die bedeutsame Aussage:

Leider somit eine Mogelpackung, wenn dann mit zehn Jahren eine komplette Risiko- und Gesundheitsprüfung gemacht werden muss. Der ALbärt Tarif der Alten Leipziger eignet sich also nicht dazu, das Thema Berufsunfähigkeitsversicherung schon für das Kind zu sichern. Aber man besitzt bei der Alten Leipziger wie schon öfters angesprochen ja die extrem gute Möglichkeit der BU-Wechseloption über deren Grundfähigkeitsversicherung.
B: Die Kindervorsorge der Stuttgarter Versicherung ist auch eine Mogelpackung (bis zum siebten Lebensjahr)
Auf den ersten Blick hätten wir wirklich gemeint, dass die Stuttgarter eine ähnliche Absicherung anbietet wie die Nürnberger oder Universa Versicherung ab der Geburt des Kindes. Die Homepage der Schwaben erzählt ja auch vom Vorteil des erweiterbaren Schutzes mit einer kostenfreien Option auf eine Berufsunfähigkeitsversicherung für das Kind.

Erstellt man sich einen Vorschlag im Tarifrechner der Stuttgarter Versicherung, dann kommt auch noch der Hinweis zum Vorschlag, wo eigentlich klar und eindeutig drinsteht:
Option zur Kindervorsorge (Option auf eine selbstständige Berufsunfähigkeits- oder Grundfähigkeitsversicherung ohne erneute Gesundheitsprüfung)

Da die Stuttgarter Kindervorsorge schon ab der Geburt abgeschlossen werden kann, nimmt der normale Verbraucher, aber auch wir doch an, dass schon jetzt die BU-Option vereinbart werden kann (wahrscheinlich gegen Gesundheitsfragen). Sieht man dann aber den Antrag an, kommt folgender, dezenter Hinweis ans Tageslicht:

Starke Mogelpackung. Auf den ersten Blick könnte man wirklich meinen, dass die Option schon vorher dabei wäre. Stattdessen würde Dich die Stuttgarter mit Vollendung des 7. Lebensjahres Deines Kindes (also mit acht Jahren) anschreiben und den Hinweis geben, dass Du nun die Option auf eine spätere Berufsunfähigkeitsversicherung (oder auch Grundfähigkeitsversicherung) einbauen kannst. Mit Gesundheitsfragen. Es ist praktisch nur ein Erinnerungsschreiben. Mehr nicht. Würdest Du die Option in der Kindervorsorge der Stuttgarter annehmen und denken, dass Du für Dein Kind eine vollumfängliche BU abgeschlossen hast, bist Du auf dem falschen Dampfer.
Folgende Faktoren müssen nämlich bei der Wechseloption der Stuttgarter zur Berufsunfähigkeitsversicherung beachtet werden:
- BU-Option kann zwischen 15 und 25 Jahren gezogen werden
- Sechs Monate Zeit nach einem Ereignis wie Beginn einer Ausbildung, Beginn Studium, erstmaliger Eintritt ins Berufsleben
- Es darf keine Grundfähigkeit verloren gegangen sein & man darf nicht berufsunfähig / erwerbsunfähig sein
- Maximal 1.000 Euro mtl. Rente (nebst weiteren Vorversicherungen) möglich
Irgendwie schon nicht ganz toll für die Tatsache, dass praktisch erst mit acht Jahren in die BU-Wechseloption bei der Stuttgarter gewechselt werden kann. Es ist ja nicht so, dass sich die Versicherungsgesellschaft das "Risiko" schon mit zwei Wochen nach der Geburt "eingekauft" hat, sondern mit acht Jahren - da ist zumindest schon der ungefähre gesundheitliche Zustand gut einzuordnen.
Die Stuttgarter Kindervorsorge ist aktuell für die ambitionierten Eltern derzeit keine Lösung am Markt.
C: WWK mit ihrer BioRisk-Option ist für uns keine Alternative für Kinder
Die WWK Versicherung geht einen ähnlichen Weg wie die Nürnberger und die Universa mit der Option innerhalb einer fondsgebundenen Rentenversicherung, ist für uns aber keine Alternative. Darauf kommen wir gleich nochmals zu sprechen. Positiv wäre aber, dass ab Geburt eine BU-Option eingebaut werden kann mit folgenden Gesundheitsfragen:

Das ist schon mal positiv, dass die Gesundheitsfragen vorher kommen. Kommen wir aber auch zum ungewöhnlich Negativen. Beim Umwandeln (genaue Bedingungen kommen wir gleich dazu) gibt es folgende Klausel in den Vertragsbedingungen der BioRisk Option der WWK:
Erkrankungen oder Verletzungen oder deren medizinisch nachweisbare Folgen, an denen die versicherte Person in den letzten 36 Monaten vor Ausübung der BioRisk-Option
- länger als zehn Tage ununterbrochen litt und
- wegen denen sie ärztlich untersucht, beraten oder behandelt wurdesind für einen Zeitraum von 36 Monaten nach Ausübung der BioRisk-Option vom Versicherungsschutz ausgeschlossen. Bei der Beurteilung des Versicherungsfalles infolge anderer Erkrankungen oder Verletzungen bleiben solche Erkrankungen oder Verletzungen unberücksichtigt.
Das ist quasi nichts anderes als eine verlängerte Wartezeit. Dies ist aber nicht die feine, englische Art und alleine deshalb schon wäre für uns die WWK BioRisk keinerlei Option für eine Kinder-Berufsunfähigkeitsversicherung.
Ebenso werden bestimmte Berufe ausgeschlossen, wobei es nur eine beispielhafte Aufzählung gibt (z.B. Musiker, Schauspieler).
Wie sind sonst so die Bedingungen zur BU-Wechseloption der WWK BioRisk?
- Maximal 1.000 Euro monatliche BU-Rente
- Abschluss (!) der Berufsausbildung oder des Studiums und anschließender Berufseinstieg
- Umwandlung in eine Grundfähigkeitsversicherung kann schon mit sieben Jahren erfolgen
- Maximal sechs Monate Zeit zur Umwandlung
- Maximales Eintrittsalter 30 Jahre
- Die BU-Option ist kostenfrei dabei in der Rentenversicherung
Der Hauptgrund aber, weshalb wir der WWK im Bereich der Berufsunfähigkeitsversicherung jetzt dezent gesagt nicht die höchste Kompetenz bescheinigen, ist die Tatsache der massiven Beitragserhöhungen der Berufsunfähigkeitsversicherung im Jahr 2016 & 2018. Eine völlige Fehlkalkulation hat sich hier gezeigt. Es kann nicht sein, dass innerhalb von wenigen Jahren um an die 20 und dann nochmals an die 40 Prozent erhöht wird. Vergleicht man jetzt die WWK mit anderen Gesellschaften, so spielt man auch keinerlei Rolle mehr in den diversen Vergleichsrechnern. Die Beiträge sind bei nicht wirklich guten Vertragsbedingungen teilweise dreimal so hoch wie bei qualitativ guten Anbietern. Selbst wenn Du die BioRisk Option ziehen kannst bei der WWK & bist gesund, so kann es durchaus sein, dass Du sehr teuer eingestuft wirst im Marktvergleich. Frag bitte auch mal andere kompetente Kollegen, welche im Bereich der Arbeitskraftabsicherung intensiv tätig sind nach ihren Erfahrungen & Meinungen zur WWK Versicherung und ob sie überhaupt auch nur ansatzweise eine Rolle spielt. Uns würde die Antwort nicht verblüffen. Für uns somit keinerlei Alternative für Kinder. Selbst als eigenständige fondsgebundene Rentenversicherung wäre uns ein Solo-Vertrag ebenfalls zu teuer.
12. FAQ - die wichtigsten Praxisfragen zur Kinder BU-Versicherung!
Auf dieses Thema gehen wir absichtlich nicht ein, da es in unseren Augen auch keinen großen Mehrwert darstellt und einfach nur den Beitrag unnötig in die Länge zieht.
- Praktisch bei allen Anbietern können die üblich bekannten und beliebten ETFs sowie aktive (+ nachhaltige) Investmentfonds ausgewählt werden. Das ist jetzt kein Punkt, mit dem sich ein Versicherer noch rühmen sollte.
Die einfachste Lösung wäre natürlich, einen klassischen ETF wie den MSCI World oder den Vanguard All Country zu nehmen.
Sehr löblich, dass du für dein Kind schon etwas ansparst. Aber das sind halt die Grundvoraussetzungen der Versicherer, welche die BU-Option nur innerhalb einer fondsgebundenen Rentenversicherung ab 25 Euro anbieten. Seh es schlichtweg als Eintrittskarte an.
Du kaufst dir für dein Kind das Recht auf eine spätere Berufsunfähigkeitsversicherung ohne erneute Gesundheitsfragen – unabhängig von weiteren Vorerkrankungen. Das muss dir immer bewusst sein!
Alternativ dürfte die Alte Leipziger Grundfähigkeitsversicherung mit BU-Option dich vielleicht eher ansprechen - sofortige Absicherung!
Nein, dies musst du nicht. Du bzw. dein Kind hat nun eine eigenständige Berufsunfähigkeitsversicherung. Dein Sparplan kann ganz normal weiterlaufen, beitragsfrei oder auch gekündigt werden.
Nein, hier werden jetzt Birnen mit Äpfeln verglichen.
- Die BU-Option ist eine Absicherung für später und bietet (i.d.R.) keinerlei sofortige Absicherung, sondern nur Möglichkeit einer späteren Berufsunfähigkeitsversicherung.
- Eine Unfallversicherung leistet im Hier und Jetzt bei einem Unfallereignis. Kostet für Kinder nicht viel, deckt aber nur Unfälle im täglichen Leben ab.
- Trotzdem sind für Kinder weitere Absicherungen sehr sinnvoll, da Unfälle nur einen kleinen Teil von schweren Erkrankungen ausmachen.
Liebenswerter Gedanke, leider kommt oft das Leben dazwischen. Ein falscher Arztbesuch, eine falsche Diagnose - schon funktioniert der Plan mit der künftigen Berufsunfähigkeitsversicherung nicht mehr. Das ist jetzt keine Angstmacherei, sondern tägliche Erfahrung aus der Praxis.
Nein, das musst du nicht. Wenn du den Versicherungsschein in deinen Händen hältst, gibt es keine Nachmeldepflicht mehr.
Nein, es gibt keine Nachmeldepflicht, wenn dein Kind nun eine Schule besucht oder es auch einen Schulformwechsel gab.
Nein, auch für vermeintlich gefähhrliche Hobbys gibt es bei guten Anbietern später keine Nachmeldepflicht.
Ja, das geht problemlos und wird in der Praxis ab und zu genutzt. Großeltern können als Versicherungsnehmer eintreten und die Beiträge zahlen, während das Enkelkind die versicherte Person ist. Wichtig: Spätestens mit der Volljährigkeit (18. Geburtstag) sollte der Vertrag per unkompliziertem Versicherungsnehmerwechsel auf das Kind übertragen werden. Das hat zwei riesige Vorteile: Das Kind wird selbst Vertragspartner, behält alle Optionen und steuerlich entstehen durch die üblichen Beitragsgrößen keinerlei Freibetrags- oder Schenkungssteuerprobleme (sollte viel angespart worden sein.
- Grundsätzlich ist es aber sicherlich sinnvoll, die Eltern mit ins Boot zu holen und nicht über deren Köpfe zu entscheiden 😉.
Der feine Unterschied: Kinderinvaliditätsversicherung vs. BU-Option
Verwechsle eine BU-Option nicht mit einer Kinderinvaliditätsversicherung (wie z. B. der Barmenia KISS). Die KIV leistet eine sofortige Rente, wenn das Kind durch Krankheit oder Unfall einen Schwerbehinderungsgrad (GdB ab 50 %) erleidet – sie ist ein harter Schicksalsschlag-Schutz für die Kindheit. Die BU-Option hingegen ist eine Eintrittskarte für die Zukunft: Sie sichert das Recht, später im Schul- oder Erwachsenenalter eine vollwertige BU ohne neue Gesundheitsfragen abzuschließen. Die Königsklasse für vorsorgende Eltern ist daher die Kombination aus sofortigem Invaliditätsschutz und gesicherter BU-Option.
- Zudem gibt es natürlich die gute Möglichkeit der Alten Leipziger BU-Option innerhalb einer Grundfähigkeitsversicherung - somit auch sofortiger Schutz.
Über 2.000 Bewertungen zufriedener Kunden – überzeuge Dich selbst!
Du möchtest den Gesundheitszustand Deines Kindes frühzeitig sichern?
Wir prüfen, welche Kinder-BU, BU-Option oder Schüler-BU zu Alter, Gesundheit und gewünschter Absicherung passt.
13. Fazit Berufsunfähigkeitsversicherung für Kinder
Es gibt aber wenige bis keine Gründe, die dagegen sprechen würden, dass man sich jetzt schon für sein (Klein-)Kind um eine Wechsel-/Aktivierungsoption in eine spätere eigenständige Berufsunfähigkeitsversicherung kümmert - es ist quasi das beste Geschenk, das man seinem Kind machen kann. Keiner weiß, wie sich der Gesundheitszustand verändert. Lies Dir bitte unseren Artikel aufmerksam durch und wäge die Vor- und Nachteile der jeweiligen Konstellation gut ab. Wir möchten Dir immer zwei Seiten einer Medaille aufzeigen und nicht nur immer die positiven Facetten. Mittlerweile gibt es aber wirklich extrem schöne Lösungen, wo man sich den Gesundheitszustand schon sichern kann. Entweder mit einem Ansparplan oder mit einer Grundfähigkeitsversicherung.
Die wichtigste Botschaft zum Schluss: Darum geht es wirklich!
Wer für sein Kind eine Option auf eine BU-Versicherung abschließt, kauft in erster Linie keinen stumpfen Sparplan. Du sicherst Deinem Kind damit vielmehr die goldene Eintrittskarte in eine spätere, vollwertige Berufsunfähigkeitsversicherung!
- Den Gesundheitszustand "einfrieren": Egal, welche Diagnosen, Zipperlein oder Verletzungen in der Jugend noch dazukommen – das verbriefte Recht auf den späteren BU-Schutz kann Deinem Kind niemand mehr nehmen.
- Ein unbezahlbarer Wert: Genau diese Eintrittskarte ohne erneute Gesundheitsprüfung ist später im Ernstfall monatliche Renten von mehreren Tausend Euro wert.
Lass den zukünftigen Schutz deines Kindes nicht vom Zufall (oder der nächsten Sportverletzung) abhängig machen!
Nutze unsere Expertise und lass uns gemeinsam schauen, wie wir diesen genialen Joker für deinen Nachwuchs am cleversten aufbauen.
Es ist natürlich nicht die eierlegende Wollmilchsau, aber eine gute und saubere Ergänzung zur künftigen Absicherung für Dein Kind. Ist Dein Kind schon an die zehn Jahre alt, so empfehlen wir klar und eindeutig eine Schüler Berufsunfähigkeitsversicherung, hier gibt es im Moment extrem viele gute Anbieter am Markt & natürlich auch dieVariante der LV 1871 ab sechs Jahren und nach dem ersten Schultag.
Empfehlung somit, falls Du den gesamten Text jetzt nicht durchlesen möchtest😎:
- Vor dem sechsten Lebensjahr = Alte Leipziger und/oder Nürnberger in Betracht ziehen. Teilweise wird auch kombiniert.
- Ab dem sechsten Lebensjahr = die eigenständige LV-1871-Schüler-BU genauer ansehen.
Sollte aus gesundheitlichen Gründen dies nicht gehen, dann kommen natürlich auch weitere Alternativen mit ins Spiel. Beachte aber, dass die Annahmequote bei allen Versicherern wirklich eher hart ist. Nutze also die Chance, solange Dein Kind noch wenig in der Krankenakte stehen hat!
Bei weiteren Fragen vertrauensvoll an uns wenden - es ist unser Job als Versicherungsmakler mit Expertise zur Biometrischen Absicherung😉.
Checkliste: Das solltet ihr vor der Kinder-BU-Anfrage bei uns bereithalten
- Gelbes U-Heft: Vollständige Kopien aller absolvierten U-Untersuchungen (U1 bis zur aktuellsten).
- Krankenakten-Check: Bei Unklarheiten oder Verdachtsdiagnosen vorher einen Patientenauszug der Krankenkasse holen.
- Ärztliche Atteste: Bei bereits ausgeheilten Erkrankungen oder Beschwerden (z.B. abgeheilter Neurodermitis oder ehemals leichtem Asthma) direkt eine ärztliche Bestätigung über die beschwerdefreie Abheilung besorgen.

April 2022 / In unserem Blog haben wir im Beitrag "2022er Überblick Berufsunfähigkeitsversicherung Optionen Kinder" eine aktuelle Marktübersicht gegeben. Insbesondere die Alte Leipziger hat das Feld nun ja ordentlich aufgemischt mit der neuen BU-Option ab sechs Monaten. Das Fachmagazin Pfefferminzia nahm unseren Artikel auf und berichtete darüber mit "Die BU-Option ist schon sinnvoll, hat aber gewisse Fallstricke". Bitte achte aber nicht auf das Uraltfoto von Tobias - wer hat das schon wieder hervorgezogen? Man merkt aber ein bisschen, dass wir durchaus ein Versicherungsmakler mit Kenntnissen bei Schülern sind.