Kommt die Continentale BU nach dem Update in unsere engere Auswahl?
|
Berufsunfähigkeit
Irgendwie spielt die Continentale weder bei uns, noch den geschätzten Kollegen, die sich intensiv mit der Berufsunfähigkeitsversicherung jeden Tag auseinandersetzen, eine große Rolle. Verwundert eigentlich, denn die Rechtsform mit dem Versicherungsverein auf Gegenseitigkeit gefällt uns eigentlich und eine gewisse Historie hat man auch in der Arbeitskraftabsicherung. Aber halt eine extrem bescheidene Risikoprüfung bei der anonymen Risikovoranfrage, ungutes Hörensagen bei Leistungsfällen, komplexe Tarifgestaltung und Bedingungen/Ausgestaltungen, die zwar im großen und ganzen ok sind, aber mit der Spitzenklasse nicht mithalten konnten, verhinderten eine nähere Annäherung, außer vielleicht für zwei, drei Neuverträge in den letzten Jahren bei speziellen Berufsgruppen wie Physiotherapeuten. Aber schauen wir uns mal das große Update an.
1. Die Arbeitsunfähigkeitsklausel kann nun als separater Baustein ausgewählt werden
Kenner unserer Update - Berichte werden merken, dass wir oftmals mit der Arbeitsunfähigkeitsklausel als erstem Punkt beginnen. Diese ist einfach zu beschreiben und der Mehrwert ist sofort auch oftmals für den Laien erkennbar. Es gibt nämlich folgende zwei große Unterschiede bei den Tarifen.
- Am Markt gibt es Arbeitsunfähigkeitszeiten zwischen 18, 24 und 36 Monaten. Früher lagen viele Versicherer bei 18 Monaten, mittlerweile sind 36 Monate fast Marktstandard. Die Continentale liegt hier in der Mitte bei 24 Monaten.
- Ebenso hielt sich zu Beginn die böse Regelung, dass man beim Nutzen der AU-Klausel gleichzeitig einen BU-Leistungsantrag setzen musste. Das ist mittlerweile so gut wie überall passé - außer bisher bei der Continentale als einer der wenigen am Markt.
Es wäre jetzt also ein sehr leichtes gewesen, den Vermittlermarkt zu beglücken. Entweder rauf mit der Leistungsdauer und endlich gibt es die kundenfreundliche Form der AU-Klausel.
- Aber was ist passiert, bei der Continentale BU? Nichts. Es bleibt bei 24 Monaten und es gibt weiterhin die schlechte Form. Es muss gleichzeitig ein BU-Leistungsantrag gestellt werden.
Dies kann man auch in den Bedingungen schwarz auf weiß nachlesen:
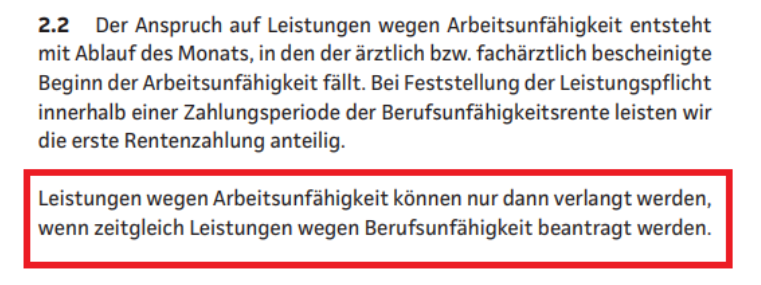
Boah, das fängt ja gut an, das schafft Vertrauen. Dem Schreiber von diesem Artikel geht's halt nicht in den Kopf, wie man eigentlich als einziger, einigermaßen vernünftiger BU‑Versicherer immer noch diese gefährliche und völlig verbraucherunfreundliche Klausel in den Bedingungen stehen hat. Was möchte man damit bezwecken? Wir können daher eigentlich nur abraten, die Gelbe-Schein Regelung der Continentale auszuwählen.
Was wurde bei der Arbeitsunfähigkeitsklausel aber eigentlich besser mit dem Update?
Früher konnte die Arbeitsunfähigkeitsklausel bei der Continentale nicht als separater Baustein gebucht werden, sondern war im sogenannten “Plus-Paket” mit drin. Dies beinhaltete auch Leistung bei einer schweren Krankheit sowie die Option auf eine spätere Risikolebensversicherung. Man entsorgte nun ein wenig den Tarifwirrwarr und so ist eine Absicherung bei schwerer Krankheit bzw. besser gesagt einer Soforthilfe automatisch mit dabei in den normalen Bedingungen. Kann man auch als vereinfachten Leistungsauslöser nennen. Die Option auf eine spätere Risikolebensversicherung verschwand dafür wohl vollends, zumindest lesen wir nichts mehr in den Bedingungen davon.
Wie viel kostet die AU-Klausel der Continentale an Aufpreis?
Auch wenn wir dir die AU-Klausel der Continentalen nicht unbedingt empfehlen, möchten wir einen kleinen Einblick in das Preisniveau bringen. So ist der Mehrbeitrag der AU-Klausel der Continentale Berufsunfähigkeitsversicherung:
| Beruf | Eintrittsalter | Absicherungshöhe | Mtl. Beitrag ohne AU-Klausel | Mtl. Beitrag mit AU-Klausel |
|---|---|---|---|---|
| Student Humanmedizin | 21 | 1.000 Euro | 23,14 Euro | 24,25 Euro |
| Softwareentwickler | 25 | 2.500 Euro | 79,24 Euro | 83,31 Euro |
| Erzieher | 30 | 1.500 Euro | 152,74 Euro | 160,24 Euro |
| Rechtsanwalt | 40 | 3.000 Euro | 106,23 Euro | 111,53 Euro |
| Allgemeinarzt | 45 | 3.000 Euro | 102,64 Euro | 107,79 Euro |
Der Aufpreis für die Arbeitsunfähigkeitsklausel liegt bei der Continentale je nach Berufsgruppe bei ca. 5 % bis 6 % des Nettbeitrags. Da der Versicherer im AU-Fall aber zwingend einen zeitgleichen BU-Antrag verlangt, ist das Preis-Leistungs-Verhältnis im Vergleich zum Markt schlecht gelöst.
- Die große Neuerung bleibt also, dass die Arbeitsunfähigkeitsklausel bei der Continentale nun separat ausgewählt werden kann.
Das fängt ja gut an, mit dem Update 🤷.
2. Die neuen Gesundheitsfragen der Continentale Berufsunfähigkeitsversicherung
Bisher recht unzufrieden waren wir auch mit den Gesundheitsfragen der Continentale in der Berufsunfähigkeitsversicherung. Insbesondere die offene Fragestellung über fünf Jahre nach Beschwerden, weswegen man auch nicht beim Arzt war, störte mich doch sehr. Hier gab es nun eine Änderung.
Das sind die neuen Gesundheitsfragen der Continentale Berufsunfähigkeitsversicherung 2026
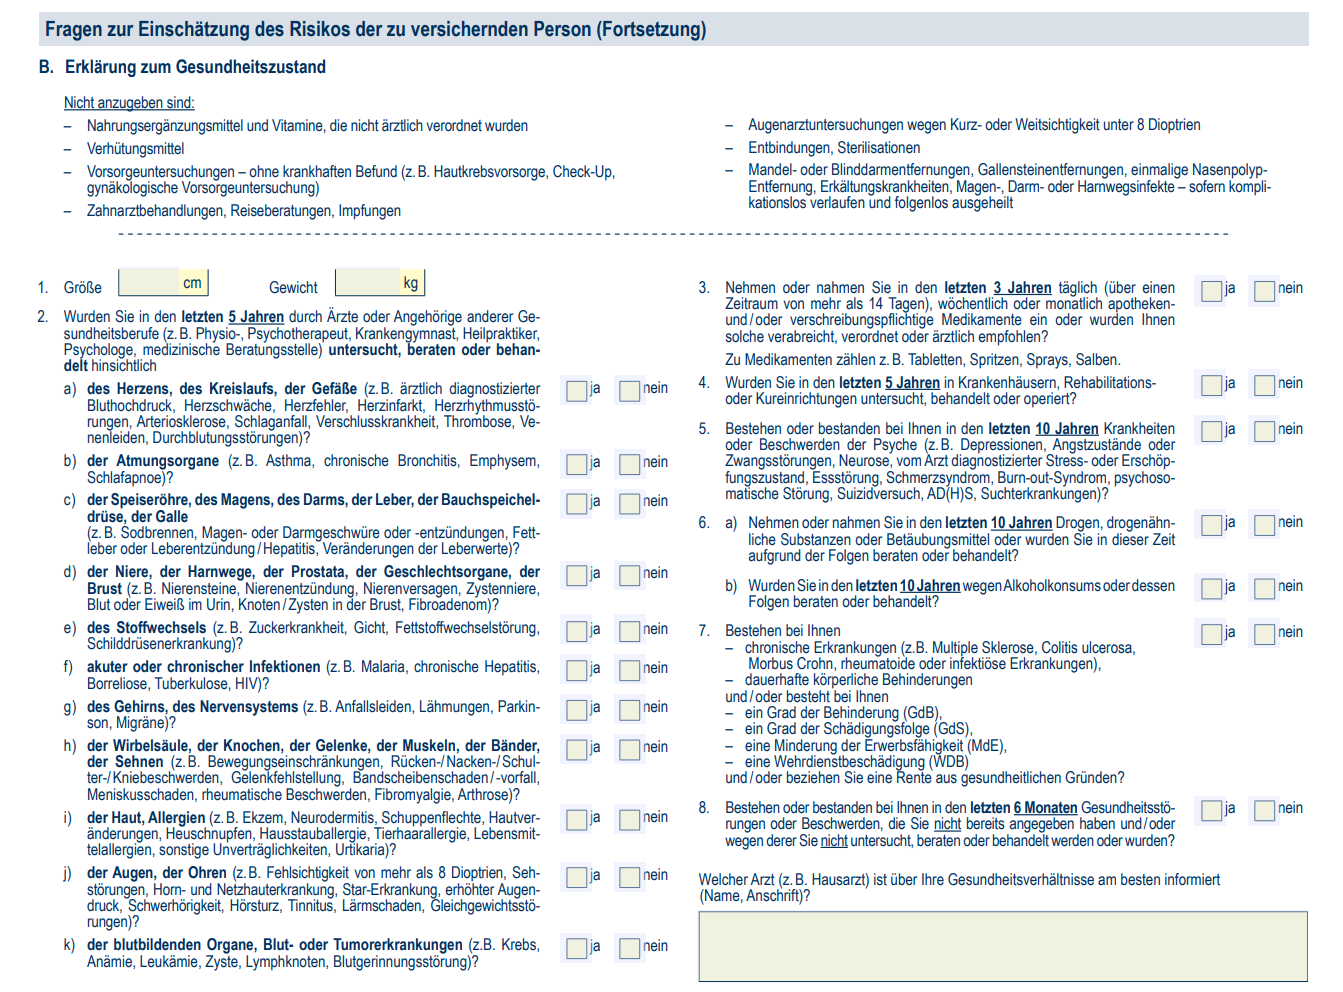
Auf den ersten Blick gibt es hier eine klare Verbesserung. Die große Fünf-Jahres-Abfrage lautet nun:
Wurden Sie in den letzten 5 Jahren durch Ärzte oder Angehörige anderer Gesundheitsberufe (z.B. Physio-, Psychotherapeut, Krankengymnast, Heilpraktiker, Psychologe, medizinische Beratungsstelle) untersucht, beraten oder behandelt hinsichtlich
Anschließend kommt die Frage nach Störungen und Beschwerden von sechs Monaten:
Bestehen oder bestanden bei Ihnen in den letzten 6 Monaten Gesundheitsstörungen oder Beschwerden, die Sie nicht bereits angegeben haben und/oder wegen derer Sie nicht untersucht, beraten oder behandelt werden oder wurden?
Das finden wir soweit alles normal und marktüblich, ähnlich wie z.B. bei den Gesundheitsfragen der LV 1871, Baloise oder vom HDI. Finden wir eigentlich auch gut und schützt das Kollektiv. Nicht wenige Interessenten fragen ja bei uns auch schon an, dass sie psychische Beschwerden haben, gerne wohl eine Psychotherapie starten möchten, bisher aber noch bei keinem Arzt oder Heilbehandler waren. Oder man hat seit Monaten Rückenschmerzen, wollte diese erst konservativ mit Eigenübungen und Ibuprofen in den Griff bekommen, aber letztendlich muss man doch zum Doc, vielleicht gibt es ja einen Bandscheibenvorfall. Hier gab es nun also eine erhebliche Verbesserung bei den Gesundheitsfragen in der Berufsunfähigkeitsversicherung. Aufmerksame Leser werden es aber gesehen haben, es gibt eine riesige Falle.
Eine gemeine Falle bleibt weiterhin bestehen - die offene Psychefrage über zehn Jahre (!)
Wir haben etwas zu früh gelobt, denn die Fünf-Jahres-Frage nach “untersucht, behandelt oder beraten” gilt eigentlich für sämtliche Erkrankungen, bis auf die Psyche. Hier ist der Abfragezeitraum nicht nur fünf Jahre, sondern wir liegen hier bei zehn Jahren.
Bestehen oder bestanden bei Ihnen in den letzten 10 Jahren Krankheiten oder Beschwerden der Psyche (z.B. Depressionen, Angstzustände oder Zwangsstörungen, Neurose, vom Arzt diagnostizierter Stress- oder Erschöpfungszustand, Essstörung, Schmerzsyndrom, Burn-out-Syndrom, psychosomatische Störung, Suizidversuch, AD(H)S, Suchterkrankungen)?
Wir können uns nicht helfen, wir halten diese Fragestellung aber für gemeingefährlich. Es handelt sich bei der Continentale zur Psychefrage ja auch nur um eine beispielhafte Aufzählung. Hatte irgendwie nicht jeder in den letzten zehn Jahren Beschwerden der Psyche? Man stelle sich nur mal den Leistungsantrag in der Berufsunfähigkeitsversicherung. Hier macht man sich ggf. etwas kränker, als man ist. Klar, sagte man mal, dass man vor Zig-Jahren vielleicht mal Einschlafschwierigkeiten hatte, Probleme in der Arbeit oder Beziehung und vieles weiteres. Wir können uns nicht helfen, aber wenn man so eine Fragestellung im Antrag zur Berufsunfähigkeitsversicherung einbaut, arbeitet man alles andere als kundenfreundlich. Es gibt einem eher das Gefühl, dass der Versicherer irgendeine Lücke haben möchte, um im Leistungsfall nicht leisten zu müssen. Wir würden uns mit einer offenen Fragestellung nach zehn Jahren psychischer Beschwerden alles andere als wohlfühlen. Ach ja, natürlich ist zudem ein genereller Abfragezeitraum von zehn Jahren absolut fragwürdig, man denke nur mal an das Thema Falschabrechnung in der Krankenakte, welche einem zehn Jahre lang ereilen könnte.
Gibt es einen Junge-Leute-Antrag der Continentale in der Berufsunfähigkeitsversicherung?
- Nein, es gibt bei der Continentale keinen Junge-Leute-Antrag in der BU-Versicherung.
- Somit folgt man nicht dem Trend wie z.B. bei der Baloise / Helvetia, LV 1871, HDI, Nürnberger, Volkswohl Bund und einigen weiteren.
- Finden wir aber nicht weiter dramatisch, sollte aber kurz erwähnt werden, da verkürzte Gesundheitsfragen in der Berufsunfähigkeitsversicherung für junge Leute immer beliebter werden.
Es gab mit diesem Update also durchaus Verbesserungen bei den Gesundheitsfragen der Continentale, aber ein großes Hindernis bleibt, sodass wir eigentlich niemandem die Gesundheitsfragen mit gutem Gewissen empfehlen können.
3. Die Nachversicherung - es ist kompliziert bei der Continentalen
Insbesondere für junge Leute ist die Nachversicherung in der Berufsunfähigkeitsversicherung bekanntlich sehr wichtig. Soweit nichts Neues.
Wie war bisher die Nachversicherung der Continentale geregelt?
- Es erfolgt immer ein Verzicht auf eine erneute Risikoprüfung, nicht nur Gesundheitsprüfung (das ist positiv, mittlerweile aber Standard).
- Insgesamt kann um 2.000 Euro mtl. BU-Rente erhöht werden. Je niedriger man startet, desto negativer diese Grenze (wobei man ähnliches auch bei der Allianz oder Alten Leipziger sieht).
- Die Erhöhung pro Ereignis darf aber maximal 25 Prozent der aktuellen BU-Rente, maximal zudem 500 Euro im Monat betragen. Das ist eher selten und negativ, marktüblicher werden 50 Prozent an möglicher Erhöhung.
- Beim Berufseintritt nach dem Studium darf um 100 Prozent, maximal aber auf 2.500 Euro mtl. BU-Rente erhöht werden. Hier lag die Grenze bisher bei 50 Prozent, somit eine leichte Verbesserung. Wobei eine Erhöhungsmöglichkeit auf 2.500 Euro jetzt nicht dolle ist, da gerät ein Jungakademiker direkt wieder an seine Grenzen.
Mit diesen Eckdaten sind die Erhöhungsmöglichkeiten bei der Continentale irgendwie nicht Fisch, aber auch nicht Fleisch. Es ist ok, aber eine entscheidende Rolle am Markt spielt man hier jetzt nicht. Wobei man schon sagen muss - Positiv ist es, dass die Beitragsdynamik nicht angerechnet wird. Das ist schon wieder ein kleiner Turbo. Der Leser fragt sich jetzt - liest man jetzt auch etwas von der immer beliebten Karrieregarantie in der Berufsunfähigkeitsversicherung? Ja, die gibt es, es ist aber ein extra Baustein.
Einführung des Karriere X Paket bei der Continentalen
Etwas ganz Merkwürdiges im Marktvergleich bietet die Continentale mit einem Extrabaustein zur Nachversicherung an, welche dann auch die Karrieregarantie beinhaltet.
Folgende Merkmale gibt es bei der Karrieregarantie im Paket Karriere X der Continentalen:
- Die Karrieregarantie greift, sollte die Nachversicherung von 2.000 Euro mtl. BU-Rente schon erschöpft sein.
- Maximal würde die Karrieregarantie bei der Continentale aber bis 7.500 Euro gehen - Momentan ein Höchstwert am Markt, neben der Dialog, Baloise, Nürnberger und Gothaer (teilweise aber nur für manche Berufe).
- Für Arbeitnehmer: Wenn das regelmäßige Bruttoeinkommen um mehr als fünf Prozent im Vergleich zum Durchschnitt der letzten zwölf Monate steigt. Voraussetzung ist ein unbefristetes Arbeitsverhältnis oder befristetes Arbeitsverhältnis für noch mindestens zwei Jahre. Leider für den Arzt im Krankenhaus mit befristetem Arbeitsvertrag somit nicht möglich.
- Für Selbstständige: Wenn der durchschnittliche Gewinn vor Steuern in drei aufeinanderfolgenden Jahren um zehn Prozent im Vergleich zum Durchschnitt der vorangegangenen drei Jahre steigt. Voraussetzung ist eine Selbstständigkeit von mindestens sechs Jahren.
- Die Erhöhungen erfolgen im gleichen Verhältnis wie die Einkommenssteigerung. Jeweils um bis zu 25 Prozent, maximal 500 Euro monatlich. Die Ausübung ist bis Alter 50 mit jeweils zwölf Monaten Frist möglich – bekanntlich ohne erneute Risikoprüfung.
Soweit ok, es gibt aber auch bessere Regelungen zur Karrieregarantie. Aber auch schlechtere. Als Erstentwurf aber gut.
Die Beitragsdynamik endet weiterhin bei 7.500 Euro mtl. BU-Rente
Nicht unbedingt das Thema Nachversicherung, aber es gehört dazu:
- Die Beitragsdynamik endet weiterhin bei einer mtl. BU-Rente von 7.500 Euro.
- Für junge Leute mit gewissen Karriereambitionen ist dies zu wenig und deshalb (falls die Continentale in die engere Wahl kommt), sollte unbedingt über eine Aufteilung auf zwei Versicherer nachgedacht werden.
Zudem gibt es aber weiteren Mehrwert beim Karriere X Paket:
- Starter-Bonus: Zusätzlicher Schutz bei Erwerbsunfähigkeit in den ersten 5 Jahren nach Berufsstart. Wird man in den ersten fünf Vertragsjahren ein Leistungsfall in der Erwerbsunfähigkeitsversicherung, gibt es neben der normalen BU-Rente nochmals 500 Euro oben drauf - bis zum vereinbarten Endalter.
- Qualifikationsbonus: Innerhalb von zwölf Monaten kann durch eine Weiterqualifizierung (staatlich anerkannt oder akademisch geprägt) und entsprechender beruflicher Tätigkeit eine Besserstellung beantragt werden.
- Bei Berufswechsel: Innerhalb der ersten zehn Jahre nach Versicherungsbeginn oder innerhalb der ersten zehn Jahre nach erstmaliger Aufnahme einer beruflichen Tätigkeit – einmalig und bis Alter 40 möglich.
- Fünf Prozent Rabatt auf alle künftigen Nachversicherungen
Irgendwie interessant, dass es dafür einen Extrabaustein gibt. Wir sind aber davon eigentlich nicht so begeistert. Wir denken, dass insbesondere junge Menschen stark auf den Preis in der BU-Versicherung schauen und zu Zusatzpaketen oft sagen “Brauche ich nicht”. Teilweise wird vielleicht auch vom Vermittler gesagt, dass die üblichen Erhöhungsmöglichkeiten genügen. Hier vergisst man aber das süße Gift der Inflation und den damit verbundenen Kaufkraftverlust. Erhöhungsmöglichkeiten von jetzt 2.000 Euro klingen gut, langfristig sind diese aber zu wenig. Das wird sicherlich etwas unterschätzt.
Wie hoch ist der Mehrbeitrag für den Baustein Karriere X Paket?
- Der Baustein kostet knapp zehn Prozent an Mehrbeitrag gegenüber dem normalen Tarif.
Für jemanden, der sehr niedrig beginnt und sehr viele Erhöhungsmöglichkeiten bei der Continentalen nutzt, sind die fünf Prozent Nachlass noch ganz nett. Aber vorher zahlt man halt auch zehn Prozent mehr. Also so ganz anfreunden können wir uns damit nicht wirklich. Es verkompliziert die Beratung und der Alltag am Vermittlermarkt wird einfach so aussehen, dass diese vergessen wird. Von Kunden- wie von Vermittlerseite, auch wenn diese für junge Leute sehr wichtig wäre.
- Die Ansätze zur Karrieregarantie wie auch der beruflichen Besserstellung finden wir eigentlich gut, aber dafür extra ein Preisschild dran hängen wiederum nicht.
PS: Nicht unter den Tisch kehren möchten wir folgende vier neuen Gründe zur Nachversicherung:
| Elternzeit: | Wiederaufnahme der beruflichen Tätigkeit nach erstmaliger ununterbrochener Elternzeit von mindestens 12 Monaten – pro Kind. Wenn noch keine Nachversicherung wegen Geburt oder Adoption für das jeweilige Kind in Anspruch genommen wurde. |
| Reduzierte Invaliditätsabsicherung: | Wegfall oder Minderung der Absicherung gegen Invalidität in der gesetzlichen Rentenversicherung oder einem berufsständischen Versorgungswerk in Deutschland, da die gesetzliche Rentenversicherung oder das berufsständische Versorgungswerk den Umfang der Absicherung reduziert hat. |
| Reduzierte bAV | Wegfall oder Minderung der Versorgungsanwartschaft aus einer bAV mit Invaliditätsabsicherung, sofern weiterhin ein Arbeitsverhältnis besteht und die betriebliche Altersversorgung nicht beitragspflichtig fortgeführt wird. |
| Gewinnsteigerung | Steigerung des Gewinns vor Steuern aus selbstständiger oder freiberuflicher Tätigkeit im Durchschnitt der letzten 3 aufeinanderfolgenden Kalenderjahre um zehn Prozent im Vergleich zum durchschnittlichen Gewinn vor Steuern in dem Drei-Jahres-Zeitraum, der diesen letzten drei Kalenderjahren voranging. |
Und zu guter Letzt – eine klitzekleine Verbesserung gab es bei der Anrechnung des Versorgungswerkes. Bisher gab es die Anrechnung von 50 Prozent ab einer privaten BU-Rente von 36.000 Euro, nun steigert sich diese Zahl auf 42.000 Euro. Toll ist das nicht, denn die ersten Anbieter verzichten mittlerweile komplett auf eine Anrechnung (Gothaer, Baloise / Helvetia) oder liegen bei 60.000 Euro (LV 1871, Canada Life). Der Marktschnitt dürfte auch bei 50.000 Euro liegen.
4. Erweiterungen der Leistungsvoraussetzungen:
Zudem gibt es beim Update der Continentalen Erweiterungen bei den Leistungsvoraussetzungen, sowie Anpassung der Verlängerungsoption. Da wir irgendwie die Tabellengrafik ganz nett und userfreundlich finden, nutzen wir diese doch dafür gleich mal.
| Infektionsklausel | Ab sofort fließen die Leistungen bereits bei einem teilweisen Tätigkeitsverbot, das für einen Zeitraum von mindestens 6 Monaten ausgesprochen wird. Grundsätzlich ist die Infektionsklausel auf dem Papier aber sinnvoller als wirklich in der Praxis. |
| Vereinfachtes Anerkenntnis | Der Versicherer schlägt hier eine Brücke zu den Versorgungswerken und der gesetzlichen Rentenversicherung – baut aber eine kleine Zeitbremse ein. Erst ab dem elften Vertragsjahr giltst du automatisch als berufsunfähig, sobald dir dein Versorgungswerk eine unbefristete volle BU-Rente bewilligt oder die Deutsche Rentenversicherung dir eine unbefristete volle Erwerbsminderungsrente aus medizinischen Gründen zuspricht. In den ersten zehn Jahren müsstest du den normalen BU-Nachweis erbringen. |
| Verlängerungsoption bei Anpassung der Regelaltersgrenze | Endlich auch fürs Versorgungswerk: Schraubt der Gesetzgeber oder ein berufsständisches Versorgungswerk die Regelaltersgrenze nach oben, kannst du deine Versicherungs- und Leistungsdauer flexibel anpassen – komplett ohne erneute Risikoprüfung.
|
| Verzicht auf Umorganisationsprüfung: | Ein Pluspunkt für Selbstständige und Freiberufler: Der Versicherer verzichtet im Leistungsfall komplett auf die oft kräftezehrende Prüfung einer Umorganisation des Betriebes. Die Kriterien dafür:
|
Durchaus einige Verbesserungen, welche aber teilweise marktüblich sind. Man justiert aber nach, was wir wiederum ja immer für gut finden 😉.
Über 7.000 BU-Risikovoranfragen – unsere Erfahrung ist dein Vorteil!
✅ Über 2.000 echte Kundenbewertungen
✅ Profitiere von unserer Expertise für dein optimales BU-Angebot
✅ Unabhängig, persönlich & kostenlos
5. Anpassungen bei den Unterstützungsleistungen
Hier zeigte sich die Continentale bisher etwas bedeckt, entdeckt nun aber das Thema etwas für sich - ggf. auch aus Gründen, um im Vergleichsrechner gut dazustehen. Aber soweit alles normal, macht ja jeder Versicherer so. Die Verbesserungen und Anpassungen im Einzelnen wieder in Tabellenform:
| Beteiligung an den Umgestaltungskosten | Ein guter Baustein für Selbstständige und Freiberufler: Wenn der Betrieb oder die Praxis umgestaltet werden muss, um das Arbeiten trotz gesundheitlicher Einschränkungen zu ermöglichen, greift die Continentale mit bis zu sechs BU-Monatsrenten (gedeckelt bei max. 18.000 Euro) finanziell unter die Arme. Die entscheidende Verbesserung im Kleingedruckten: Diese Summe wird dir ab sofort nicht mehr als Bumerang auf die Füße fallen. Solltest du später aus demselben Grund erneut berufsunfähig werden, findet keine Verrechnung mit der BU-Rente mehr statt! |
| Rehabilitationshilfe | Auch bei der Rückkehr ins Arbeitsleben gibt es etwas Rückenwind: Der Versicherer greift dir mit bis zu 4.000 Euro für gezielte Wiedereingliederungsmaßnahmen unter die Arme. Der echte Mehrwert liegt hier in der Flexibilität: Es gibt keine starre Anbieterbeschränkung. Du musst dich also nicht mit vorgegebenen Vertragspartnern des Versicherers zufriedengeben, sondern wählst den passenden Experten für deine Situation völlig frei aus. |
| Wiedereingliederungshilfe | Ein guter Anreiz für den Schritt zurück ins Berufsleben: Trittst du nach einer Phase der Berufsunfähigkeit eine neue Stelle an, unterstützt dich der Versicherer mit einer Wiedereingliederungshilfe in Höhe von sechs Monatsrenten. Eine Verrechnung mit der eigentlichen BU-Leistung droht dir erst dann, wenn du innerhalb von sechs Monaten wegen genau derselben Ursache erneut berufsunfähig wirst. Steigst du dauerhaft ein oder wirst wegen etwas völlig anderem krank, bleibt das Geld komplett unangetastet auf deinem Konto. |
6. Die größte Stolperfalle wurde nicht beseitigt – Stichwort Schüler BU-Versicherung
Wir hätten vieles darauf gewettet, dass die Continentale die wohl kundenunfreundlichste Regelung am Schüler-BU-Markt endlich angegangen wäre. Eine ähnliche Regelung hatte ja auch die Ergo bis zum Sommer 2026, durch das große Update der Ergo hat sich das Problem aber gelöst. Aber wovon sprechen wir?
Nachmeldung des Berufes, wenn der Berufseinstieg folgt:
Die wirklich bescheidenste Regelung. Schloss man eine Schüler Berufsunfähigkeitsversicherung ab, muss man aktiv (!) später den Beruf nachmelden.
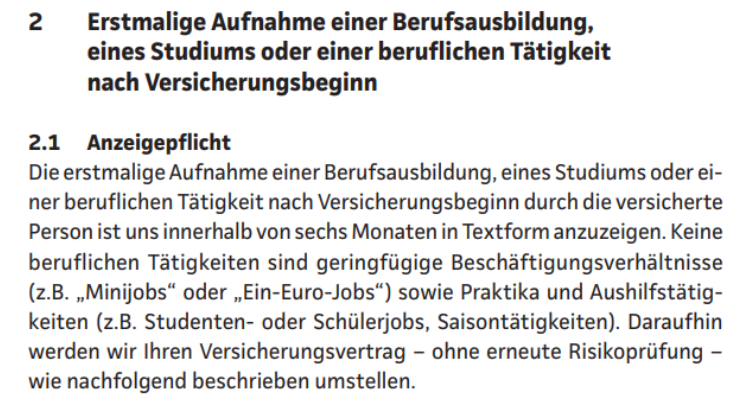
Wenn dies nicht passiert, wandelt sich die Berufsunfähigkeitsversicherung in eine Erwerbsunfähigkeitsversicherung um.
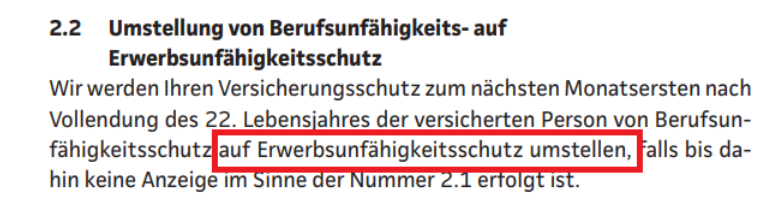
Also darauf fällt uns wirklich nichts mehr ein, wie man solch eine Regelung noch im Jahr 2026 in den Bedingungen stehen lassen kann.
- Auch wenn diese Thematik nicht wirklich etwas mit dem Update zu tun hat - man kann nicht oft genug davor warnen. Wie kann man so etwas als bekannter Marktplayer eigentlich noch in den Bedingungen einbauen?
Nach unseren ersten Berechnungen kann die Schüler BU für Unter-15-Jährige auch nur im Starter Tarif abgeschlossen werden (vergünstigte Beiträge zu Beginn, die später dann stark ansteigen). Da sehen die monatlichen Beiträge natürlich sehr günstig aus, deshalb werden manche Kunden und Vermittler die Continentale für Schüler vermitteln. Wir können wirklich nur davon abraten und finden die Art und Weise auch nicht ok.
Über 7.000 BU-Risikovoranfragen – unsere Erfahrung ist dein Vorteil!
✅ Über 2.000 echte Kundenbewertungen
✅ Profitiere von unserer Expertise für dein optimales BU-Angebot
✅ Unabhängig, persönlich & kostenlos
7. Fazit zum Update der Continentalen BU-Versicherung
Man liest es irgendwie aus unseren Zeilen heraus. So ganz anfreunden können wir uns mit der Continentale nicht. Keine Frage, die Verbesserungen sind gut und zeitgemäß, aber irgendwie sind uns hier zu viele Fallen eingebaut, die einem ein ungutes Gefühl vermitteln.
Gab es nicht auch für Beamte erhebliche Verbesserungen?
- Korrekt, für Beamte gab es mit diesem Update nochmals Verbesserungen.
- Da unser Fokus auf unserer Homepage nicht auf Beamte liegt, gehen wir jetzt nicht tiefer darauf ein.
In wenigen Einzelfällen mag eine Vermittlung der Continentale BU-Versicherung sinnvoll sein, aber mehr als im sehr, sehr erweiterten Kreis bei uns, schafft man es sicherlich nicht. Nicht unter den Top Ten. Am meisten profitieren in unseren Augen die eigene Ausschließlichkeit (= Versicherungsvertreter) der Continentale. Diese haben nun eine bessere Berufsunfähigkeitsversicherung für ihre Kunden am Start, die eigenen Versicherungsvertreter können ja kein anderes Produkt anbieten. Im Maklermarkt bleibt die Continentale für uns nicht die erste Wahl.
Der Vollständigkeit halber sei noch darauf hingewiesen, dass folgende Tarife & Möglichkeiten nicht mehr zur Verfügung stehen:
- EinkommensvorsorgeConcept – Tarif EC
- BeamtenvorsorgeConcept – Tarif BC
- Berufs- und Erwerbsunfähigkeitszusatzversicherungen zur Risikolebensversicherung
- Plus-, Karriere- und Pflege-Paket
- Sofortkapital
Teilweise waren es wirklich Produkte, wo wir uns gefragt haben: “Das schließt doch kein Mensch ab, wie kann man denn so etwas kreieren?”