Kundenfrage: „Soll ich als Studentin eine Ein- oder Zwei-Vertragslösung bei der BU-Versicherung wählen?”
|
Berufsunfähigkeit
Eine junge Studentin der Ernährungswissenschaft wird von uns in der Berufsunfähigkeitsversicherung beraten. Nach der erfolgten anonymen Risikovoranfrage und positiven Ergebnissen (= normale Annahmen) stellt sich nun die Frage nach der passenden technischen Ausgestaltung. Durch unsere vielen Texte und Beiträge ist sie etwas verwirrt, da wir die Aufteilung auf zwei Versicherer für sehr positiv halten, und sie fragt sich jetzt, ob sie jetzt auch zwei BU‑Verträge benötigt oder ob ihr aufgrund ihres ungefähren Lebensplans einer genügt. Diese Frage schauen wir uns jetzt im Detail an, denn eine pauschale Antwort gibt es dafür nicht, auch wenn es ggf. falsch rüberkommt. Der Jurist würde ja sagen: „Es kommt darauf an”.
1. Folgende Argumente sprechen für einen Vertrag für unsere junge Studentin!
Die Idee der Aufteilung auf zwei Versicherer für junge Menschen stammt vor allem aus einer Zeit, wo die Erhöhungsmöglichkeiten sehr dezimiert am Markt gewesen sind. Bei früheren Verträgen gab es nämlich landauf, landab oftmals eine maximale Nachversicherungsgarantie von 2.500 Euro. Als Beispiel dient ein Vertrag der Baloise (bzw. seit Mai 2026 Helvetia) aus dem Jahr 2020.
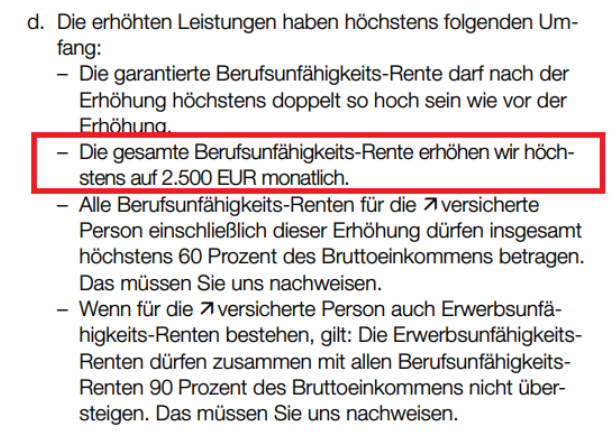
Auch wenn 2020 sicherlich die Kaufkraft niedriger gewesen ist als 2026, muss man kein Prophet gewesen sein, um zu sehen, dass 2.500 Euro zu wenig gewesen sind, vor allem im akademischen Bereich. Insofern war eine Aufteilung auf zwei Verträge mit jeweils 2.500 Euro durchaus ein gangbarer Weg, um das Doppelte an Power zu besitzen.
Extreme Verbesserungen im Bereich der Erhöhungsmöglichkeiten seit einigen Jahren
In wohl keinem anderen Bereich hat die Berufsunfähigkeitsversicherung so zugelegt wie bei möglichen Erhöhungsmöglichkeiten. Zumindest in der Spitzenklasse am Markt. Einen nicht unbedeutenden Anteil hatte hier die LV 1871, welche im Jahr 2020 die Karrieregarantie eingeführt hatte. Sprich, es kann weiter die BU-Rente erhöht werden, obwohl die maximale Grenze schon erschöpft ist. Bei der LV 1871 gab es hier immer eine Verdopplung. Aber auch bei der üblichen Grenze gab es durchaus viel Bewegung.
Ein kleiner Auszug über aktuelle Erhöhungsmöglichkeiten für unsere Studentin der Ernährungswissenschaft:
| Gesellschaft | Maximale Nachversicherung | Maximale Karrieregarantie | Anmerkung |
|---|---|---|---|
| Bayerische | 4.000 Euro | 6.000 Euro | |
| Canada Life | 10.000 Euro | ||
| Condor | keinerlei Begrenzung | Dynamik endet bei 5.000 Euro | |
| Gothaer | 4.000 Euro | 6.000 Euro* | |
| Hannoversche | 4.000 Euro | 6.000 Euro | Normale NG steigt jedes Jahr um 1.000 Euro p.a. an |
| Helvetia (Baloise) | 4.000 Euro | 6.000 Euro* | |
| Nürnberger | 4.000 Euro | 7.500 Euro* | |
| LV 1871 | 3.500 Euro | 7.000 Euro |
Bei z.B. der Allianz und der Alten Leipziger haben wir keine feste Obergrenze der Nachversicherung, sondern man kann über die Laufzeit aktuell jeweils um bis zu 1.500 Euro erhöhen (sollte nach dem Studium beim Berufseintritt erhöht werden, gibt es noch einen kleinen Bonus, dieser macht es jetzt aber zu kompliziert).
Wie man merkt, zeigt vor allem die Karrieregarantie steil nach oben, die Möglichkeiten der Canada Life wie auch der Condor sind fast schon wahnwitzig (wobei die finanzielle Angemessenheitsrechnung der Condor recht bescheiden ist). Einen ganz neuen Ansatz gibt es seit 08 / 2026 vonseiten der Hannoverschen - Bestandskunden werden nicht mehr benachteiligt bei der Nachversicherung, denn diese steigt nun jedes Jahr auch für bestehende Kunden um 1.000 Euro im Jahr an (sprich, ca. 83 Euro im Monat). Coole Idee der Hannoverschen
- Bei der Nachversicherung ist derzeit wirklich Dynamik drin und hier unterscheiden sich die Versicherer schon noch enorm.
Die Dynamik geht i.d.R. später über die maximale Nachversicherung
Häufig kommt dann zudem die Frage, ob die Beitragsdynamik über die maximale Nachversicherung hinausgeht? Ja, das ist eigentlich immer so (Ok, Condor endet bei 5.000 Euro, da geht die Nachversicherung dafür darüber). So gibt es keine Beschränkung bei der Beitragsdynamik und somit erhöht sich die BU-Rentenhöhe nochmal automatisch.
Bei manchen Versicherern gibt es aber eine atmende Obergrenze
- So gibt es z.B. bei der Bayerischen oder Hannoverschen eine feste Obergrenze von z.B. 4.000 Euro.
- Diese kann anhand aktueller Gehaltsnachweise nach oben gezogen werden.
- Wir finden dies nicht so dumm, da diese Begrenzung das Versichertenkollektiv schützt. Die Statistik zeigt ja eindeutig: Ist das monatliche Arbeitseinkommen bedeutend niedriger als die BU-Rente, so steigen die Leistungsfälle signifikant an bzw. der Ansporn, nach einem Leistungsfall wieder ins Arbeitsleben zu kommen, ist sicherlich niedriger.
Mehr dazu gab es auch im etwas älteren Blogartikel unter “Warum eine gedeckelte BU-Beitragsdynamik sinnvoll sein kann!”.
Bei vielen Versicherern geht die Beitragsdynamik mittlerweile bis fünf Jahre vor Vertragsende, die Königsklasse findet man derzeit bei der LV 1871 und Gothaer. Diese würden z.B. sogar die Dynamik von fünf Prozent bis zum Endalter 67 (falls vereinbart) zulassen.
- In diesem Zusammenhang kann auch unser Blogartikel “Kundenfrage: Geht die Beitragsdynamik über die maximale Nachversicherungsgarantie hinaus?” empfehlenswert sein 🙂.
Ein-Vertragslösung für unsere Studentin? Kommt auf den Lebensweg drauf an!
Wir stellen gerne die Frage in unserer Beratung zur Berufsunfähigkeitsversicherung:
In diesem Fall der Studentin für Ernährungswissenschaft wird man nach ihrer Aussage eher mit dem Fall einer längerern Teilzeittätigkeit aufgrund Familienwunsches gehen. DIE Karriere schlechthin wird jetzt nicht geplant, wobei man natürlich berufliche Ambitionen dauerhaft pflegen möchte.
In diesem Fall ist unsere Empfehlung aber schon, sich auf eine Gesellschaft und somit einen Vertrag zu konzentrieren, hier aber dann darauf zu achten, dass es eine saubere Nachversicherungshöhe, eine Karrieregarantie sowie eine kundenfreundliche Dynamikregelung gibt. Anbieter gibt es in dieser Konstellation nun genug. Zu beachten ist natürlich, dass der erste Schritt ja eigentlich immer eher die Aufbereitung der Gesundheitshistorie und die anschließende anonyme Risikovoranfrage ist - je nach Vorerkrankungen dünnt sich das Feld potentieller Versicherer dann eh aus.
Das Argument “Ich brauche nicht viel zum Leben” ist kein wirkliches!
Einige Interessenten sagen uns: “Ich brauche nicht viel zum Leben, mir genügt eine eher niedrige BU-Rente”.
Das ist falsch, denn Folgendes sollte beachtet werden.
- Du vergisst die Abzüge im BU-Leistungsfall. Das sind Krankenversicherung, fehlende Einzahlungen in die gesetzliche Rentenversicherung und ggf. Steuern (eher weniger). Für ein selbstbestimmtes Leben sind z. B. 2.000 Euro BU-Rente viel zu wenig.
- Jetzt sorgst Du evtl. für dich selbst, in deiner WG. Aber was ist mal mit Familie und Kindern? Die Kosten steigen schnell nach oben und man möchte auch für sein Kind nur das Beste. Dazu schadet ein gutes monatliches Einkommen sicherlich nicht.
2. Wann lohnt sich eine Aufteilung auf zwei Verträge in der Berufsunfähigkeitsversicherung?
Je jünger und je ambitionierter der künftige Karriereweg verlaufen soll, desto mehr lohnt sich die Aufteilung, um später die doppelte Power an Erhöhungsmöglichkeiten zu haben. Auch wenn jetzt z.B. 4.000 Euro + Karrieregarantie recht viel klingt - das süße Gift der Inflation entwertet diese Höhen jedes Jahr etwas. Nicht direkt spürbar, aber Stück für Stück. Sollten wir über viele Jahre eine anhaltend hohe Inflation haben, sind die 4.000 Euro schnell die 2.500 Euro wie vor fünf Jahren.
Es kommt auch darauf an in welcher Branche & Beruf man unterwegs sein wird!
Man kann es für ungerecht finden, aber irgendwie werden studierte Sozialpädagogen oder Ernährungswissenschaftler meistens schlechter bezahlt als Ärzte, MINTLer (wie Ingenieure), Informatiker oder angehende Kammerberufler. Die letzteren Berufe werden wahrscheinlich auf Dauer ein sehr viel höheres Gehalt nach sich ziehen, als wiederum andere Berufsbilder, obwohl beide den Bachelor oder gar den Master in der Tasche haben.
- Von daher musst Du Dir auch die Frage stellen: “Bin ich in einem Beruf tätig, wo langfristig wahrscheinlich hohe Gehälter gezahlt werden?”. Das spricht wiederum auch für eine Aufteilung auf zwei Versicherer.
Wie planst Du Deine weitere berufliche Karriere?
Schon öfter angeschnitten, aber es ist halt eine extrem wichtige Frage. Plant man eher eine gewisse Karriere oder wird das Thema Teilzeit und Familienplanung extrem an Wichtigkeit gewinnen? Dieser Frage muss man sich auf jeden Fall bewusst sein und auf der Agenda haben. Es kann dann somit durchaus sein, dass eine flexible Ein-Vertragslösung die klar bessere Wahl für dich wäre.
Aus folgenden Gründen raten wir also zu einer Aufteilung auf zwei Verträge in der Berufsunfähigkeitsversicherung:
- Du planst eine gewisse Karriere in deiner beruflichen Laufbahn. Meistens in Vollzeit.
- Du bist in einer Branche mit überdurchschnittlich hohen Gehältern unterwegs.
- Persönlich möchtest du dich auch gegen eine höhere Inflation absichern. Sicher ist sicher.
Bist du dir eher unsicher, dann teile deine BU-Rente lieber auf. Es schadet ja grundsätzlich nicht, zwei Verträge zu haben. Die Kosten sind fast identisch bzw. vielleicht ein, zwei Prozent etwas höher bei zwei Verträgen.
Über 7.000 BU-Risikovoranfragen – unsere Erfahrung ist dein Vorteil!
✅ Über 2.000 echte Kundenbewertungen
✅ Profitiere von unserer Expertise für dein optimales BU-Angebot
✅ Unabhängig, persönlich & kostenlos
3. In diesem Fall solltest du unbedingt auf zwei Verträge aufteilen!
Betrifft jetzt zwar unsere Studentin nicht, aber wenn du dich schon im Berufsleben befindest und über 3.000 Euro BU-Rente absichern möchtest (da du z.B. 80.000 Euro im Jahr verdienst), so empfehlen wir dir unbedingt die Aufteilung auf zwei Verträge.
Folgende Gründe gibt es dazu:
- Bei einer Absicherung von über 3.000 Euro erfolgt eine ärztliche Untersuchung / Hausarztbericht mit all seinen Risiken angefordert.
- Die Gesundheitsfragen werden viel umfangreicher, teilweise zeitlich unbegrenzt.
- Der Rückversicherer spricht ein Wörtchen mit. Dieser hat wenig Humor.
- Man hat zudem nur noch geringere Erhöhungsmöglichkeiten, falls man doch mal mehr absichern möchte (nächster Karrieresprung) - die Luft wird dünner in einem wohl attraktiven Berufsfeld.
Befindet man sich also schon mitten im Berufsleben und möchte seine Statusabsicherung (= “Mir soll es in kranken Tagen finanziell genauso gut gehen, wie in gesunden Tagen”) nun manifestieren, kommt man an einer Aufteilung auf zwei oder gar drei Versicherer praktisch nicht vorbei.Aber dieser Fall wurde nicht angefragt. Das war nicht die Kundenfrage, sollte aber trotzdem erwähnt werden😉.
4. Fazit, ob eine Ein- oder Zweivertragslösung passend wäre:
Der Jurist würde somit sagen - es kommt drauf an. In unseren Augen auf Folgendes:
- Wo sehe ich mich in einigen Jahren & Jahrzehnten? Bin ich eher der Karrieretyp oder schließe ich auch eine längere Teilzeittätigkeit nicht aus?
- In welcher Branche bin ich unterwegs? Mit eher überdurchschnittlichen Gehältern oder eher normal?
- Zudem kommt natürlich auch ein bisschen die Frage auf: Bin ich irgendwie in der Mecklenburger Seenplatte daheim oder in München, in der Nähe des Englischen Gartens? Die Gehälter werden sich hier ebenso unterscheiden wie die künftigen Steigerungen.
- Gibt es in Zukunft eine eher hohe Inflation oder beruhigt sich diese wieder?
- Bietet ein Versicherer nach erfolgter anonymer Risikovoranfrage extrem gute Erhöhungsmöglichkeiten speziell für mich an? Oder bin ich durch die Voten stark eingeschränkt?
Das alles sind Fragen, die man für sich klären sollte.