Helvetia (Baloise) erkennt BU-Leistungsfall ohne Probleme an!
|
Allgemein & Über Uns
/ Berufsunfähigkeit
Die größte Sorge, welche uns in der Beratung in der Berufsunfähigkeitsversicherung immer wieder begegnet, ist die Befürchtung, dass der Versicherer nicht zahlt, wenn es drauf ankommt, sprich, wenn der Leistungsfall kommt. In den Medien bekommt man ja immer wieder nur die Horrorszenarien mit, aber eigentlich leistet ein Großteil der Versicherer sauber und zuverlässig. In unserer Übersicht der echten Leistungsfälle in der Berufsunfähigkeitsversicherung geben wir ja schon einen chronologischen Einblick, jetzt gibt es dazu zusätzlich einen kleinen Blogartikel über unsere Kundin, welche wir Petra nennen (welche natürlich aber nicht Petra heißt). Sie arbeitet als Konstruktionsingenieurin, also in einem typischen akademischen Bürojob. Da gibt`s ja auch immer wieder manche, die sagen “Wie kann ich eigentlich dort berufsunfähig werden?” Aber schauen wir mal.
1. Die vorherige saubere Aufbereitung des BU-Vertrages ist unersetzlich
Vorher beginnen wir aber vier Jahre in der Vergangenheit, denn dort fanden der Abschluss und unsere Beratung statt. Mit 29 Jahren wollte Petra endlich das Thema Berufsunfähigkeitsversicherung sauber angehen. Die anonyme Risikovoranfrage hatte insgesamt 18 Seiten (unser Risikovoranfrageformular, Gesundheitsdaten Beiblatt und verschiedene Arztberichte) und wurde an fünf verschiedene Versicherer verschickt, welche folgende Voten abgaben:
- Allianz: Ausschlussklausel Wirbelsäule mit Prüfoption in zwei Jahren
- Baloise: Normale Annahme
- Ergo: Ausschlussklausel Wirbelsäule
- Nürnberger: Ausschlussklausel Wirbelsäule, Fußdeformitäten sowie Schilddrüse
- Volkswohl Bund: Ausschlussklausel Wirbelsäule
Somit fiel unserer Kundin die Entscheidung für die Baloise / Helvetia nicht schwer, die als einziger Versicherer eine normale Annahme in Aussicht stellte. Damals hieß die Baloise übrigens noch ganz frisch Baloise (erst wenige Monate davor wurde aus der Basler die Baloise), mittlerweile fusionierte die Baloise aber mit der Helvetia und übrig blieb der sehr gute BU-Tarif der Baloise mit dem gesamten Team sowie dem Logo. Aber der Name ist nun seit wenigen Monaten Helvetia. Ganz schön verwirrend, aber darauf wollen wir jetzt nicht weiter eingehen.
Gute technische Ausgestaltung des Vertrages!
Petra entschied sich im Rahmen unserer Beratung für eine aus unserer Sicht gute technische Ausgestaltung. Es wurden 60 Prozent des Bruttoeinkommens abgesichert, ebenso gab es eine Beitragsdynamik von fünf Prozent sowie eine garantierte Rentensteigerung im Leistungsfall von zwei Prozent. Das Ganze rundete noch die Arbeitsunfähigkeitsklausel ab. Für das gesamte Paket zahlte sie um die 100 Euro im Monat.
- Die Cash+ Variante der Helvetia gab es übrigens 2022 noch nicht, diese wäre evtl. auch noch relevant gewesen. Bei Cash+1 gibt es im Leistungsfall eine Einmalzahlung von zwölf Monatsrenten neben der normalen BU-Rente. Bei 2.500 Euro monatlicher Absicherung sind es auf einen Schlag 30.000 Euro, praktisch eine Art “Soforthilfe”.
2. Der Leistungsfall und die Anerkennung der Helvetia im BU-Leistungsfall
Petra war vorbildlich und nahm jedes Jahr auch die Beitragsdynamik an, obwohl sie diese flexibel bei der Helvetia jedes Jahr widerrufen könnte. Um den Jahreswechsel 2025/2026 schlug aber das Schicksal mit voller Wucht zu, es wurde eine Krebserkrankung festgestellt. Um genauer zu sein, ein triple-negatives Mammakarzinom links. Vor wenigen Tagen kam nun die Anerkennung der Leistung vonseiten der Helvetia.
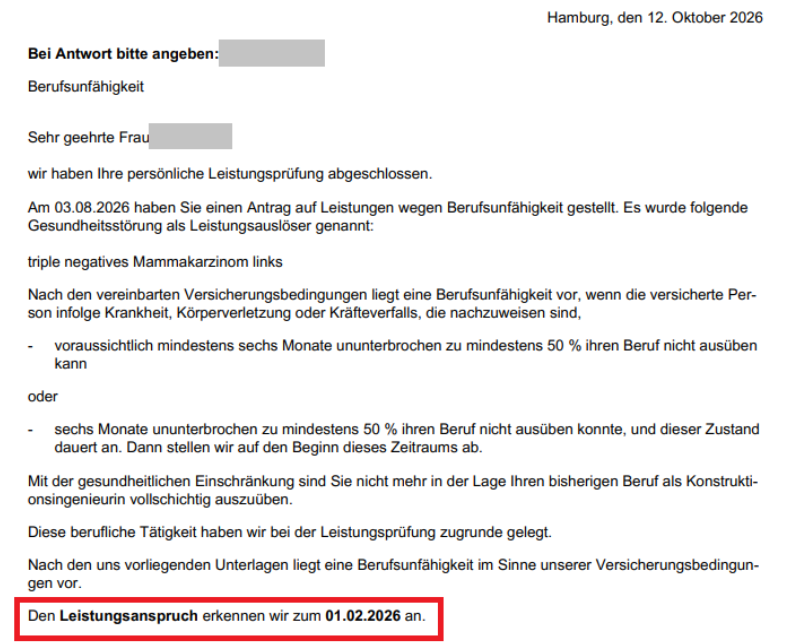
Zwischen Leistungsantrag und Anerkennung lagen zwei Monate. Auf den ersten Blick vielleicht zu viel, aber man muss eines bedenken: Da es sich um einen sehr jungen Vertrag (weniger als fünf Jahre alt) handelte, folgte natürlich eine Prüfung, ob eine vorvertragliche Anzeigepflichtverletzung vorlag. Sprich: ob Petra im damaligen Neuantrag korrekte Angaben gemacht hat. Diese Prüfung dauert immer etwas. Wie aber nicht anders zu erwarten (uns ist die saubere Beantwortung der Gesundheitsfragen extrem wichtig und das Herzstück der Beratung), gab es nichts zu beanstanden und der Leistungsfall wurde rückwirkend anerkannt.
3. Wie viel wird im BU-Leistungsfall nun vonseiten der Helvetia ausbezahlt?
Kleiner eigener Absatz, da viele immer vergessen, dass man auch rückwirkend im BU-Leistungsfall die Rente ausbezahlt bekommt. In diesem Fall waren es bei Petra auf einen Schlag ca. 26.000 Euro, ebenso wurden die zu viel bezahlten Beiträge rückwirkend zurücküberwiesen.
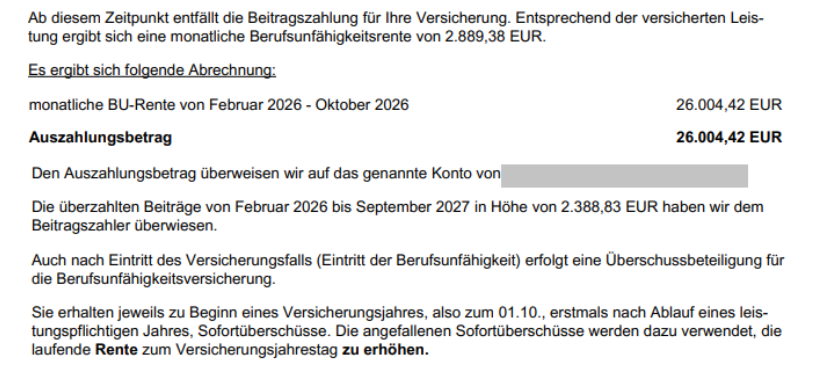
Somit gab und gibt es folgende Zahlungen:
- Aufgrund der rückwirkenden Anerkennung zahlt die Helvetia ca. 26.000 Euro auf einen Schlag.
- Die zu viel gezahlten Beiträge in Höhe von 2.388 Euro werden zurückerstattet
- Ab Oktober 2026 fließt nun eine monatliche BU-Rente von knapp 2.900 Euro auf das Konto von Petra
So schwer die Diagnose gerade ist, so wichtig ist es, dass sich Petra nun in jeder Hinsicht auf die Gesundung konzentrieren kann und sich keine finanziellen Sorgen machen muss.
Gibt es künftige Erhöhungen der BU-Rente?
Ja, die gibt es. Auch wenn wir die Daumen drücken, dass Petra bald wieder gesund wird und somit in ihrem Beruf wieder arbeiten kann, gäbe es auch künftige Erhöhungen, um der Inflation (die ja jeder von uns praktisch täglich spürt) entgegenzutreten.
Petra hat Möglichkeiten, wie sich die laufende BU-Rente erhöht
- Aufgrund der eingebauten garantierten Rentensteigerung im Leistungsfall von zwei Prozent würde sich die BU-Rente jedes Jahr um zwei Prozent erhöhen. Diese jährliche Steigerung ist vertraglich garantiert.
- Nicht fest, aber trotzdem obendrauf kommen die nicht garantierten Überschüsse vonseiten der Helvetia. Diese dürften bei 1–1,5 Prozent liegen, können sich aber jedes Jahr ändern. Es ist eher die Kirsche auf der Sahne oben drauf, mit der man auf keinen Fall planen sollte.
Über 7.000 BU-Risikovoranfragen – unsere Erfahrung ist dein Vorteil!
✅ Über 2.000 echte Kundenbewertungen
✅ Profitiere von unserer Expertise für dein optimales BU-Angebot
✅ Unabhängig, persönlich & kostenlos
4. Zwei weitere Lerneffekte aus dem Leistungsfall!
Zwei Punkte finden wir noch sehr erwähnenswert:
Die Ausschlussklausel Wirbelsäule wäre für Petra irrelevant gewesen
Hätten wir damals gemeinsam bei unserer Beratung zur BU keine Lösung mit einer normalen Annahme gefunden, sondern wäre auch bei der damaligen Baloise eine Ausschlussklausel für die Wirbelsäule vereinbart worden, so hätte dies keinen Einfluss auf die Anerkennung des Leistungsantrags in der Berufsunfähigkeitsversicherung gehabt. Der Ausschluss wäre ja die Wirbelsäule gewesen, der Leistungsgrund war Petras Krebserkrankung. Kein Zusammenhang.
- Es gibt ja immer wieder Personen bei uns, die sagen: “Mit Ausschlussklausel möchte ich keine Berufsunfähigkeitsversicherung abschließen”. Diese sollten sich diesen Blogartikel durchlesen. Klar, eine normale Annahme ist immer besser, aber würde man sein Haus nicht versichern, nur weil der Versicherer sagt “Die Garage versichern wir nicht, der Rest des Wohngebäudes aber schon?”
Die Arbeitsunfähigkeitsklausel wurde nicht benötigt & steht langfristig somit weiterhin zur Verfügung
Der Leistungsfall war so klar und eindeutig, dass die AU-Klausel nun gar nicht benötigt wurde. Diese würde ja für bis zu 36 Monate leisten, wenn eine längere Arbeitsunfähigkeit, aber noch keine Berufsunfähigkeit vorliegt. Insbesondere bei diffusen Krankheitsbildern ist dies erst einmal ein großer Vorteil, um auch schneller an Geld zu kommen bzw. den Leistungsantrag in Ruhe zu begleiten. Somit kann zu einem späteren Zeitpunkt die AU-Klausel für Petra noch sehr wertvoll werden.
5. Fazit zum Leistungsfall bei der Helvetia Berufsunfähigkeitsversicherung
Es lief alles glatt und zufriedenstellend ab und die Helvetia machte das, was ein Versicherer machen soll: an der Seite des Kunden stehen, wenn das Leben nicht so läuft, wie es sein sollte. Es handelte sich hier nicht um Kleckerbeträge, sondern um fast 3.000 Euro monatliche BU-Rente. Umso erfreulicher, dass der Versicherer ohne Komplikationen regulierte. Petra hat den Leistungsfall übrigens selber gemeldet, wir hatten zu Beginn keine Kenntnis davon. Natürlich können wir auch der erste Ansprechpartner sein, aber da wir zu 98 Prozent Kunden aus der gesamten Bundesrepublik beraten, welche über das Internet auf uns gestoßen sind, sind wir natürlich niemals so nah dran wie der Versicherungsvermittler aus demselben Dorf. Dies nur als kurze Information.
Was lernen wir aus diesem Leistungsfall?
- Die Aufbereitung der Gesundheitshistorie zum Vertragsabschluss ist extrem wichtig, damit es keine bösen Überraschungen im Leistungsfall gibt („Vorvertragliche Anzeigepflichtverletzung“).
- Sehr wichtig ist es, dass man schon zu Vertragsbeginn eine passende Konfiguration wählt, denn niemand kann sich aussuchen, wann ihn eine schwere Krankheit ereilt.
- Auch in einem Bürojob kann man selbstverständlich berufsunfähig werden.
- Eine Ausschlussklausel ist keine Tragik - in diesem Fall hätte es trotzdem eine Leistung gegeben.
- Die Helvetia bzw. Baloise leistete sehr zuverlässig, trotz einer vermeintlich recht hohen Summe.
Im Vordergrund sollte aber die reibungslose Regulierung der Helvetia BU-Versicherung stehen und natürlich die baldige Genesung von Petra! Wir möchten hier aber nur etwas Aufklärungsarbeit leisten und zeigen, dass die Versicherer doch nicht alle böse sind, sondern leisten, wenn es drauf ankommt.