Die Continentale Berufsunfähigkeitsversicherung im großen Test 2026
Erfahrungen und Praxiswissen über die Berufsunfähigkeitsversicherung der Continentale

Wie gut ist die Berufsunfähigkeitsversicherung der Continentalen?
- Die Gesundheitsfragen sind nicht so kundenfreundlich und offen formuliert, haben sich aber verbessert.
- Bei der technischen Ausgestaltung liegt man im Mittelfeld, mit erheblichen Abzügen durch die ungenügenden Erhöhungsmöglichkeiten.
- Die Schüler BU ist aufgrund der Nachmeldepflicht bei Berufseinstieg absolut ungeeignet.
- Es sind gefühlt immer wieder Fettnäpfchen mit dabei, welche kundenunfreundlich gelöst werden (schlechte Form der AU-Klausel, Beitragsdynamik entfällt nach einem Leistungsfall, Karrieregarantie muss extra angewählt werden etc.).
- Es gibt für uns wenig Gründe, die Continentale einer anderen von uns empfohlenen Gesellschaft vorzuziehen. In Ausnahmefällen kann sie vornehmlich bei sozialen oder handwerklichen Berufen eine gerade noch akzeptable Lösung darstellen.
Du willst wissen, ob die Continentale BU zu Dir passt?
Vertraue auf unsere Expertise aus über 7.000 BU-Risikovoranfragen und über 2.000 positiven Kundenbewertungen.
Bevor wir jedoch auf die Thematik der Berufsunfähigkeitsversicherung kommen, blicken wir generell kurz auf die Geschichte des Continentale Konzerns. Auch hier kann man schon durchaus etwas ableiten, ob uns ein Versicherer sympathisch ist und wir diesem zutrauen, auch in 50 Jahren noch zu bestehen. Bei der BU generell bei langlaufenden Versicherungen im Lebenbereich gibt es ja oft Laufzeiten von einem halben Jahrhundert und mehr. Anders als vielleicht eine Haftpflicht- oder KFZ-Versicherung sollte und kann man vor allem eine Berufsunfähigkeitsversicherung nicht einfach so wechseln (Stichwort Gesundheitsfragen).
Aber wie waren jetzt die Anfänge der Continentale Versicherung?
Anders als bei vielen anderen Versicherern liegt die Entstehungsgeschichte nicht im 19. Jahrhundert (also zwischen 1800 und 1900), sondern die Gründung erfolgte 1926 von Anhängern der Naturheilkunde (deshalb bis heute ein kleines Spezialgebiet der Continentale). Die Gründung folgte damals als Krankenversicherer in der Rechtsform Versicherungsverein auf Gegenseitigkeit, welcher man bis heute ist. Das finden wir grundsätzlich für sehr gut, da uns ein Versicherungsverein auf Gegenseitigkeit grundsätzlich sehr sympathisch ist. Gewinne werden nicht an Aktionäre ausgeschüttet, sondern bleiben im Unternehmen und daher im Besitz der Mitglieder (= jeder versicherte Kunde ist ein Mitglied). Hier sei noch kurz gesagt, dass der Versicherungsverbund darüber der Versicherungsverein auf Gegenseitigkeit ist, einzelne Tochterunternehmen sind dann aber Aktiengesellschaften, wo aber die Continentale wiederum 100 Prozent der Anteile hält (somit nicht börsennotiert).
In den 50er Jahren gab es die ersten großen Würfe nach unserer Kenntnis. 1955 wurde die Berufsunfähigkeitsversicherung eingeführt, kurz davor eine Art Organisationsabkommen zwischen der Continentale Krankenversicherung sowie der Lebensversicherungssparte.
In den 1980er Jahren wurde einer, wenn nicht der (?) erste Direktversicherer gegründet mit der Europa. Diese hast Du evtl. auch schon mal wahrgenommen, macht diese doch ordentlich Werbung. Ende der 80er Jahre wurde auch die erste Kooperation mit einer nachhaltigen Vermögensanlage begründet - dem Vorläufer der heutigen Ökoworld.
Im Jahr 2012 wurde noch die Mannheim Versicherung einverleibt, welche insbesondere bei Nischen- und exotischen Versicherungen eine führende Rolle spielt.
Was sind die Hauptprodukte der Continentale Versicherung?
Die Dortmunder (das ist der Firmensitz) sind ein sogenannter Vollsortimenter, man bietet also alle Sparten an. Das ist wiederum wichtig für die eigene Ausschließlichkeit, darauf kommen wir aber nochmals gleich. Es gibt somit folgende Bereiche bei der Continentale:
- Lebensversicherung (zu dieser Sparte gehört dann auch die Berufsunfähigkeitsversicherung, welche schon 1955 eingeführt wurde)
- Krankenversicherung (Private Vollversicherung, aber auch viele Zusatzversicherungen)
- Sämtliche Sachversicherungen für Privat und Gewerbe
- Die KFZ-Versicherung wird somit auch angeboten
Wir als freier Vermittler und Berater nehmen die Continentale im Bereich der Sach- wie KFZ-Versicherung jetzt gar nicht wahr. Die Tarife / Produkte sind wahrscheinlich nicht sooo konkurrenzfähig, man geht damit wenig hausieren bzw. man verweist dann auf Produkte der Europa (z.B. sind diese in der KFZ-Versicherung recht günstig). Ist aber weniger dramatisch. Einen durchaus prominenten Namen hat die Continentale aber insbesondere in der Privaten Krankenversicherung, hier wird sehr laut getrommelt, auch war man einer der Anbieter, welcher extrem verschlankte und günstige Private Krankenversicherungen mit Selbstbehalten, die nicht immer jedem klar sind, anbot. Daraus leitet sich ein nicht so guter Ruf bei manchen Vermittlern ab. Da wir die Continentale nie vermittelt haben in der Privaten Krankenvollversicherung, können wir dazu nicht wirklich etwas sagen. Ebenso dazu, dass die Continentale extrem schnell das Schwert der vorvertraglichen Anzeigepflicht zieht. Nicht falsch verstehen, es ist wichtig, dass ein Versicherer die Möglichkeit besitzt, die Angaben des Kunden zu überprüfen. Die Frage ist eher, wie man damit umgeht bei einer möglicherweise vergessenen Lappalie. Aber nun gut.
Ein weiterer, sehr prominenter Schwerpunkt ist die Lebensversicherungssparte. Hier insbesondere die Berufsunfähigkeitsversicherung, als auch viele Produkte zur Altersvorsorge. Letztere sind im Marktvergleich sogar ganz gut im Rennen, insbesondere glänzt man häufig mit relativ hohen Rentenfaktoren (= Wie viel Rente bekomme ich pro 10.000 Euro Guthaben). Auch wir vermitteln die Continentale derzeit ab und an in der Riesterrente (es gibt noch Konstellationen, wo eine Riesterrente Sinn macht - z.B. bei vielen Kindern), was aber auch ein bisschen daran liegt, dass sich fast alle anderen Anbieter aus dem Markt gezogen haben.
Sehr bekannt ist aber auch die Berufsunfähigkeitsversicherung der Continentale, für die Gesellschaft sicherlich ein kleines Steckenpferd. Eine Risikolebensversicherung bietet man zwar auch an, vom Preis- / Leistungsverhältnis aber eher ferner liefen / es erfolgt wieder der Hinweis auf die Europa (welche übrigens auch eine Berufsunfähigkeitsversicherung im Hause der Europa anbieten), welche wiederum die Risikoleben als ihr wichtiges Produkt ansieht (so zumindest von unserer Wahrnehmung). Eine Grundfähigkeitsversicherungbietet die Continentale nach unserem Kenntnisstand nicht an. Somit ist man einer der wenigen biometrischen Versicherer, welche dieses Feld noch nicht beackern.
Über wen bietet die Continentale ihre Produkte im Versicherungsbereich an?
Im Endeffekt gibt es zwei, sehr große Vertriebskanäle der Continentale:
Die eigene Ausschließlichkeit: In der gesamten Bundesrepublik hat die Continentale ein relativ breites Netz an eigenen Versicherungsvertretern (so kommt es uns zumindest vor). Diese bieten ausschließlich Produkte der Continentale an. So ein bisschen Oldschool ist das, so wie man es von früher her kennt. Sicherlich gibt es jedoch einige gute Vertreter bei der Continentale. Wenn Du zufrieden bist, kann ein Ausschließlichkeitsvertreter sicherlich auch mal die bessere Wahl vor einem stümperhaft arbeitenden Versicherungsmakler oder Strukturvertriebler sein. Da spricht jetzt in unseren Augen nichts dagegen. Wichtig ist erst einmal eine saubere, faire und ehrliche Beratung.
Der Versicherungsmakler: Insbesondere in der Kranken- wie Lebensversicherung dürfte der größte Umsatzanteil aber von freien Beratern, also Versicherungsmaklern kommen. Dieser Markt ist aber (für jeden) Versicherer relativ hart, da wir (wir sind ja Versicherungsmakler) frei wie ein Vogel sind und man als Sachwalter des Kunden praktisch das beste Produkt heraussuchen müssen von A wie Allianz bis Z wie Zurich, darunter ist dann auch das C wie Continentale. Für einen, nicht nur auf Versicherungsmakler fokussierten Versicherer (Ausnahme wäre z.B. die LV 1871, Haftpflichtkasse, Volkswohl Bund), ist der Markt nicht immer sehr einfach, da man verdammt gute Produkte abliefern muss und die Margen dann sicherlich auch nicht mehr so hoch sind.
Weitere kleine, aber sicherlich nicht unbedeutende Vertriebskanäle:
Strukturvertriebe: Bei uns melden sich ja viele Studenten und angehende Akademiker. Extrem häufig kommt es vor, dass man schon diverse Rentenverträge (insbesondere Basisrente) von der Continentale besitzt. Manche Vertriebe glänzen sogar so weit , dass wir sagen “Lieber Interessent, lade mal Deine Unterlagen bei uns hoch, wir wetten darauf, dass Du eine Basisrente bei der Continentale besitzt”. Hinterlegt sind meistens dieselben beiden, relativ teuren Investmentfonds (kostengünstige ETF´s bzw. Ähnlichkeiten zu unserem Weltportfoliosind meistens Fehlanzeige). Wir möchten jetzt keine Namen nennen, aber manche Vertriebe vermitteln oftmals nur die Continentale. Nun gut. Es gibt sicherlich schlechtere, individuell ist das aber eher nicht.
Direktvertrieb / Internet / Vergleichsportale: Teilweise arbeitet man auch recht stark mit Vergleichsportalen wie Check24 zusammen. Hier aber meistens nicht in den Sachversicherungssparten (hier kommt wieder unsere These zustande, dass die Tarife einfach zu schwach im Marktvergleich sind), sondern vor allem in den oben schon genannten Bereichen wie Krankenversicherung sowie Lebensversicherung. Da Check24 quasi ja nichts anderes sind als wir - also Versicherungsmakler - ist dies nur eine logische Konsequenz. Das ist übrigens auch bei unseren Vergleichsrechnern so auf der Homepage (man höre und staune, dass wir auch so etwas haben…). Auch die Tochtergesellschaft Europa findet man auf vielen Portalen. Die Mannheimer eher selten, aber das ist ja bekanntlich auch ein Spezialversicherer.
Die Vertriebswege der Continentale sind also mehr als bunt gemischt, was zum einen ein Vorteil, aber auch ein Nachteil sein kann. Man ist breiter aufgestellt und Schwächen im Vertrieb kann der andere ausgleichen. Auf der einen Seite folgt aber nicht die absolute Konzentration in einem Vertriebskanal. Wir sehen dies jedoch erstmals neutral. Wichtiger sind uns Praxiserfahrungen und natürlich die Vertragsbedingungen wie auch die technische Ausgestaltung des einzelnen Produktes. Da ist es uns ziemlich egal, ob die BU auch auf Check24 gelistet ist oder der hiesige Continentale Vertreter diese im Angebot hat.
1. Die Gesundheitsfragen der Continentale Berufsunfähigkeitsversicherung
Ein extrem wichtiger Punkt für gut informierte Interessenten, aber auch für uns sind die Gesundheitsfragen in der Berufsunfähigkeitsversicherung. Immerhin ist die größte Angst von vielen Kunden: "Ich zahle jedes Jahr relativ viel Geld in die Versicherung, aber im Leistungsfall sucht der Versicherer irgendeine Lücke und möchte dann nicht zahlen”. Diese Lücke kann man bei sauberen und guten Gesundheitsfragen sicherlich verkleinern.
So sind die Gesundheitsfragen der Continentale Berufsunfähigkeitsversicherung:
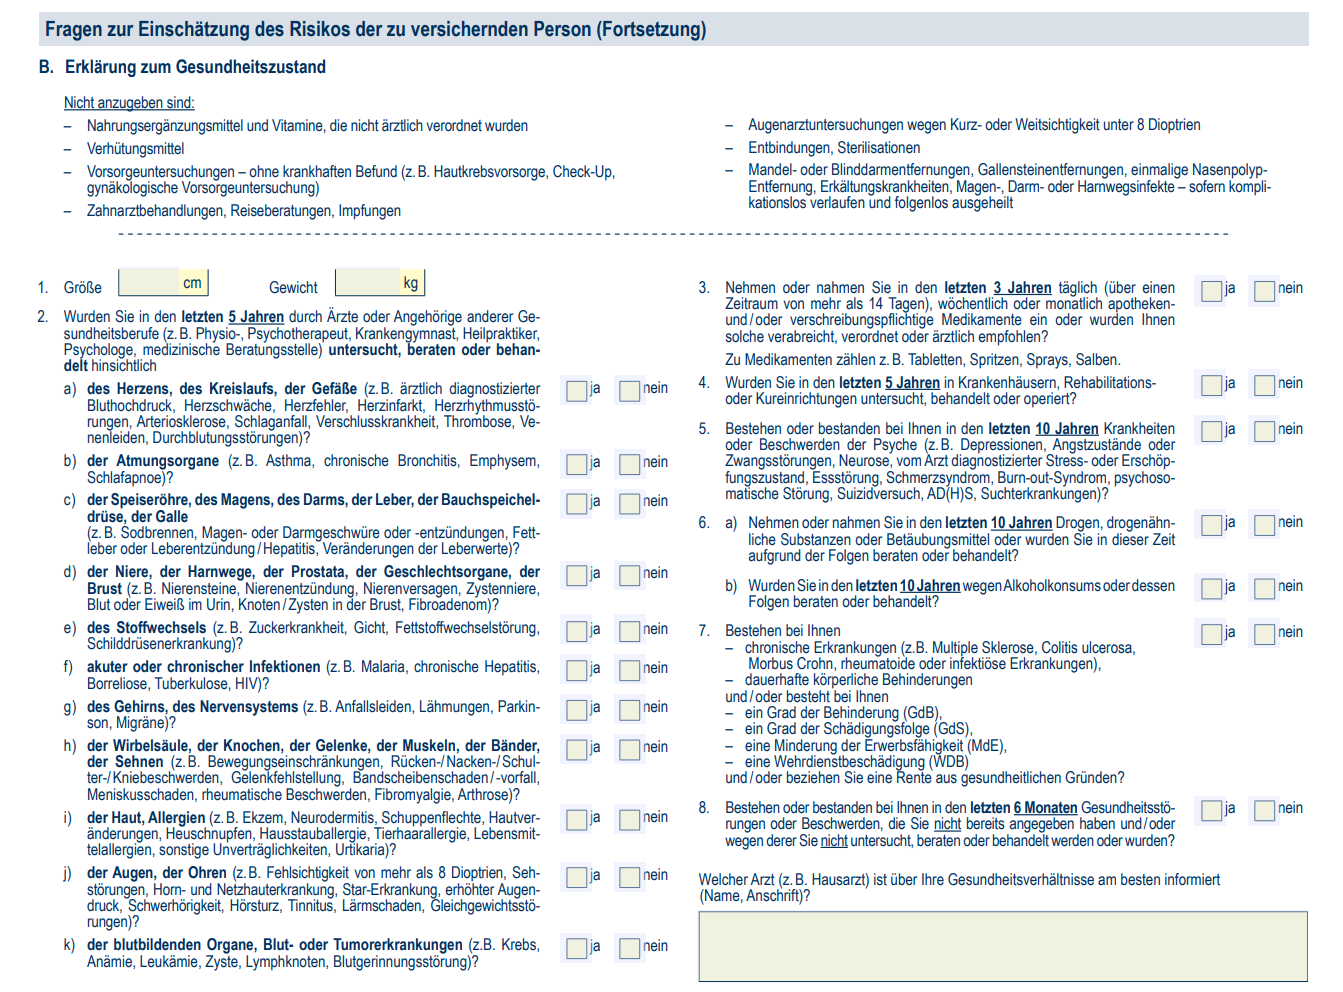
Bis zum Update im Sommer 2026 gab es die offene Gesundheitsprüfung mit:
Bestehen oder bestanden bei Ihnen in den letzten 5 Jahren Krankheiten oder Beschwerden
Es gab schlichtweg eine offene Fragestellung mit “fünf Jahre nach Beschwerden”. Wer von Euch kann diese Frage sauber und ehrlich beantworten? Hat nicht mal vor drei Jahren der Rücken gezwickt? Ein Kollege hat´s mal passend formuliert “Ich hab mich mal vor zwei Jahren am Sack gekratzt, ist das schon eine Beschwerde?”. Mit dieser Fragestellung kann man Tür und Tor für den Versicherer öffnen. So gibt es mittlerweile bei sehr guten Versicherern den Trend, dass die offene Fragestellung nach Beschwerden maximal auf drei Monate beschränkt wurde, der fünf Jahre Zeitraum nur für ärztliche Untersuchungen gilt. Das ist ein guter Kompromiss aus “Faire Gesundheitsfragen” bzw. “Sauberes Kollektiv”. Mit einem Abfragezeitraum von drei Monaten schließt man somit die Personen aus, die derzeit schon akute Beschwerden haben, aber sich deshalb noch nicht in ärztlicher Untersuchung / Behandlung / Beratung befanden. So sind z.B. die Gesundheitsfragen der LV 1871 oder auch die Gesundheitsprüfung des HDI aufgebaut. Insbesondere bei Beschwerden des Bewegungsapparats wie der Wirbelsäule oder Skoliose sehen wir die Fragestellung als gefährlich an. Wie schnell ist mal im Leistungsfall gesagt “Klar, der Rücken schmerzte mal, wenn ich falsch im Bett gelegen bin”. Das hättest Du dann dem Versicherer anzeigen müssen.
Mit den Neuerungen 2026 ist dies aber Geschichte und nun hält sich folgende, neue & große Gesundheitsfrage:
Wurden Sie in den letzten 5 Jahren durch Ärzte oder Angehörige anderer Gesundheitsberufe (z.B. Physio-, Psychotherapeut, Krankengymnast, Heilpraktiker, Psychologe, medizinische Beratungsstelle) untersucht, beraten oder behandelt hinsichtlich
Die Frage nach Beschwerden ist nun wie bei den obigen Beispielen mit der LV 1871 oder dem HDI auf sechs Monate beschränkt:
Bestehen oder bestanden bei Ihnen in den letzten 6 Monaten Gesundheitsstörungen oder Beschwerden, die Sie nicht bereits angegeben haben und/oder wegen derer Sie nicht untersucht, beraten oder behandelt werden oder wurden?
Das sehen wir nun als absoluten Fortschritt an, wenngleich dies eigentlich dem Marktstandard entspricht. Eine große Stolperfalle gibt es aber weiterhin bei den Krankheitsbildern.
Die Frage nach der Psyche ist absolut Marktunüblich auf zehn Jahre ausgedehnt
Ein sehr negativer Punkt ist die Frage nach psychischen Erkrankungen mit:
Bestehen oder bestanden bei Ihnen in den letzten 10 Jahren Krankheiten oder Beschwerden
a) der Psyche (z.B. Depressionen, Angstzustände oder Zwangsstörungen, Neurose, vom Arzt diagnostizierter Stress- oder Erschöpfungszustand, Essstörung, Schmerzsyndrom, Burn-out-Syndrom, psychosomatische Störung, Suizidversuch)?
Wir haben hier also wieder eine offene Fragestellung, welche sogar auf zehn Jahre ausgedehnt wurde (!). Mittlerweile fragt eigentlich jeder vernünftige Versicherer in der Biometrie die Psyche maximal fünf Jahre nach, die Continentale ist hier noch einer der Exoten. Zudem mit einer offenen Fragestellung. Direkte Frage an Dich = Kannst Du über die letzten zehn Jahre sagen, ob schon mal eine psychische Störung vorlag? Spötter würden behaupten, “Ja, wenn der eigene Fußballverein” verloren hat. Um aber mal ernsthaft zu bleiben. Die Corona Zeit war sicherlich für viele auch nicht einfach, da gab es sicherlich auch mal einen Stresszustand, ohne dass man deswegen beim Arzt war. Die Psyche, wie auch die allgemeine Gesundheitsprüfung der Continentale erweckt irgendwie den Eindruck auf uns, dass man möglichst etwas finden möchte im Leistungsfall. Steht dieser ins Haus, wird nämlich die komplette Gesundheitshistorie umgedreht, bei Ärzten angefragt und oftmals auch die Krankenversicherung. Einmal eine flapsige Bemerkung beim Arzt, einmal eine Falschabrechnung. Dann steckt man eventuell in einem Dilemma. Nicht gut.. Unser Job als Versicherungsmakler ist es dann schon fast, solche Gesundheitsfragen unseren Mandanten nicht anzubieten.
Kleiner Hoffnungsschimmer, aber gleich wieder Zunichte gemacht = Die Abfrage nach Krankenhaus und Co.
Anders als bei vielen anderen Gesellschaften,gibt es für Krankenhaus, Kur, Reha Einrichtungen sowie Operationen einen Abfragezeitraum von fünf Jahre. Das ist gut, der Marktstandard liegt eher bei zehn Jahren. Aber im Detail stört uns an der Fragestellung
Wurden Sie in den letzten 5 Jahren in Krankenhäusern, Rehabilitations- oder Kureinrichtungen untersucht, behandelt oder operiert?
die Tatsache, dass pauschal von Krankenhausaufenthalten gesprochen wird. Besser wäre es, wenn man von Stationären (=mind. eine Nacht) sprechen würde, so muss jetzt jede Untersuchung im Krankenhaus angegeben werden. Manche Ärzte haben halt ihre Sprechstunde im Krankenhaus oder vielleicht war mal Wochenende bei Dir und der Hausarzt hatte zu, so musstest Du in die Notaufnahme? Auch das ist wieder nicht gut gelöst.
Nicht ganz klar ist für uns auch die große, offene Fragestellung mit
Bestehen bei Ihnen chronische Erkrankungen bzw. dauerhafte körperliche Behinderungen? Wenn ja, welche/aufgrund welchen Leidens (z.B. Multiple Sklerose, Colitis ulcerosa, Morbus Crohn, rheumatoide oder infektiöse Erkrankungen)?
Wo fängt eine chronische Erkrankung an, wo hört sie auf? Klar, es gibt beispielhafte Aufzählungen wie Multiple Sklerose oder Morbus Crohn, aber es bleiben Beispiele. Muss der Kreuzbandriss von vor 17 Jahren angegeben werden, da das Knie ja nie mehr so sein wird wie vorher? Zählt das als chronische Behandlungen? Oder fällt dies sogar als Krankheit in den letzten fünf Jahren rein, obwohl man nicht in Behandlung war? Fragen, die wir nicht mal richtig beantworten können. Wie soll es dann ein durchschnittlicher Verbraucher können?
Es gibt keine Frage mehr nach abgelehnten / mit Erschwernis angenommenen Anträge
Immer mehr in Mode kommt die Tatsache, dass die Versicherer nicht mehr nach abgelehnten oder mit Erschwernis angenommenen Anträgen fragen. Insbesondere in Zeiten von Finanztest und manchem Vergleichsportal schließen manche Personen eine Berufsunfähigkeitsversicherung auf eigene Faust ab. Das kann aber oftmals nach hinten losgehen, da man ja praktisch auch keine wirkliche Ahnung zur optimalen Aufbereitung der Gesundheitshistorie hat. Dieser Selbstversuch müsste man bei der Continentalen nicht mehr angeben. Finden wir auch etwas besser so, da wird der Versicherer dann vielleicht gleich hellhöriger. Wir finden es besser, wenn nicht mehr danach gefragt wird, ist aber sicherlich kein entscheidender Punkt, solange die Qualität der Risikoprüfung passt.
- Wenn Du Dich tiefer in die Thematik einlesen möchtest, empfehlen wir Dir den Artikel “BU-Antrag abgelehnt? Welche Versicherer fragen nach Voranträgen?”.
Die Fragen nach Hobbys, Gefahren im Beruf oder geplanten Auslandsaufenthalten kann als normal eingestuft werden
Hier gibt es in unseren Augen keine Besonderheit:

Wir finden es sogar gut, dass nach gefährlichen Hobbys / Freizeitaktivitäten gefragt wird. Für das Kollektiv dürfte dies sicherlich eine gute Meldung sein. Für uns geht es eher darum, wie die Continentale den Umstand der Hobbys bewerten würde. Leider sind einige Versicherer zu stark fixiert auf einen früheren Einstufungskatalog. Immer mehr Versicherer und gute Risikoprüfer sehen aber den Vorteil, wenn die versicherte Person etwas draußen in der Natur macht, aktiv ist und sich nicht jeden Abend eine Netflix-Serie reinzieht mit Cola und Chips. Hier setzt ein positives Umdenken ein.
Ebenso finden wir die Abfrage nach den geplanten Auslandsaufenthalten ganz normal. Hier mal ein kleines Lob, da man sich nicht nur auf die Europäische Union beschränkt, sondern auch die Schweiz, Island, Norwegen, Kanada und USA mit auf die Liste nimmt. Komischerweise fehlt aber Großbritannien, hier müssten längere Auslandsaufenthalte wiederum angegeben werden. Wahrscheinlich wurde die Frage aber seit Jahren nicht mehr angefasst vonseiten der Continentale, früher war Großbritannien bekanntlich in der EU.
Auch die Frage nach besonderen Gefahren im Beruf ist normal.
Zumindest etwas Normalität vonseiten der Continentale, wenngleich die negativen Gesundheitsfragen in unseren Augen klar überwiegen.
Abfrage nach dem Raucherstatus ist Teil des Antrags
Auch die Continentale nahm den Trend auf und stuft Nichtraucher / Rauchers anders in der Berufsunfähigkeitsversicherung ein. Die einen freut's, die Raucher zahlen erhöhte Beiträge. Zuschläge aufgrund des Raucherstatus können bei der Continentale schon an die zehn Prozent betragen.
Als Raucher zählt folgende Definition:
Sind Sie Raucher? Als Raucher gilt, wer in den letzten 12 Monaten aktiv Nikotinoder Tabakprodukte konsumiert hat. Hierzu gehören zum Beispiel Zigarette, Zigarre, Zigarillo, (Wasser-)Pfeife, elektrische Verdampfer/Erhitzer, Snus, Kautabak, Nikotinpflaster/−kaugummi.
Theoretisch müsste jetzt die eine Partyzigarette von vor sechs Monaten angegeben werden. Das ist wiederum aber bei allen Gesellschaften so, sobald es einen Unterschied bei Raucher vs. Nichtraucher gibt.
Die Abfrage nach dem Drogenkonsum ist sehr ausgedehnt
Beim Drogenkonsum gibt es in der Berufsunfähigkeitsversicherung eine recht umfangreiche Frage mit
Nehmen oder nahmen Sie in den letzten 10 Jahren Drogen, drogenähnliche Substanzen oder Betäubungsmittel oder wurden Sie in dieser Zeit aufgrund der Folgen beraten oder behandelt?
Standard sind eher fünf Jahre, manche Versicherer fragen zudem auch nur nach Behandlungen in Zusammenhang mit Drogen. Theoretisch müsstest Du bei der Continentale von vor acht Jahren beim Junggesellenabschied in Amsterdam angeben.
Gibt es bei der Continentale vereinfachte Gesundheitsfragen / Aktionen in der Berufsunfähigkeitsversicherung?
Nach unserem aktuellen Kenntnisstand gibt es keine vereinfachten Aktionen mit verkürzter Gesundheitsprüfung in der Berufsunfähigkeitsversicherung. Dies ist also anderen Versicherern vorbehalten, viele Aktionen findet man ja im verlinkten Artikel. Wir finden das per se nicht negativ, teilweise sogar positiv, wenn eine Gesellschaft keine verkürzte Gesundheitsprüfung anbietet. Dies schützt das Versichertenkollektiv und somit auch die bisherige Kunden. Als Ausgleich sollten dann aber die normalen Gesundheitsfragen sauber und fair gestellt werden. Das ist leider wiederum nicht der Fall, so dass man praktisch bei der Continentale nur einen Zugangsweg zur Berufsunfähigkeitsversicherung hat - dieser mühsame Weg über die gefährlichen Antragsfragen.
- Selbstredend gibt es bei der Continentale somit auch keine Berufsunfähigkeitsversicherung ohne Gesundheitsfragen.
Wobei…wenn man es genau nimmt, gibt es eine Beitragsbefreiung bei der Berufsunfähigkeitsversicherung in der Altersvorsorge bei der Continentale. Abgesichert werden kann ein monatlicher Sparplan von bis zu 250 Euro. Das Problem bei vielen versicherten Kunden, welche berufsunfähig werden - es bleibt kein Geld mehr für die Altersvorsorge. Das könnte man über die Continentale teilweise lösen, indem man einfach eine Beitragsbefreiung einbaut. Zwar nicht komplett ohne Gesundheitsfragen, aber es wird nur Folgendes abgefragt:
1. Sind Sie derzeit arbeitsunfähig?
2. Sind Sie in den letzten 2 Jahren vor Antragstellung mehr als 14 Kalendertage ununterbrochen arbeitsunfähig gewesen?
3. Besteht oder bestand bei Ihnen eine Erwerbsminderung, eine Wehrdienstbeschädigung (WdB), ein Grad der Behinderung (GdB), ein Grad der Schädigung (GdS), eine Berufsunfähigkeit – oder wurde ein entsprechender Antrag gestellt?
Also sehr stark vereinfacht. Dies bieten mittlerweile aber auch mehrere Anbieter an & vermitteln wir auch ab und an. Die Continentale ist hierbei nicht unser Favorit.
- Eine aktuelle Übersicht bekommst Du unter “Beitragsbefreiung Altersvorsorge bei Berufsunfähigkeit ohne Gesundheitsfragen”.
Vereinfachte Gesundheitsfragen im Konzern bei der Risikolebensversicherung
Etwas anders ist es bei der Todesfallabsicherung. Zwar nicht direkt über die Continentale, sondern über die Konzerntochter Europa. Diese bietet in der Risikolebensversicherung nur zwei Gesundheitsfragen bei der Geburt eines Kindes oder einer Immobilienfinanzierung. Hier können dann bis zu 600.000 Euro (Stand September 2023) abgesichert werden. Leider zieht sich die unfreundliche Gesundheitsfrage aber auch bei der Europa durch. Es sind zwar nur zwei Fragen zur Gesundheit, aber die haben es in sich. Da gibt es definitiv bessere Aktionen mit verkürzter Gesundheitsprüfung in der Risikolebensversicherung.
Bitte habe generell keine Angst vor einer Ja-Antwort
- Suche nicht panisch nach Möglichkeiten, um eine Ja-Antwort zu umgehen.
- Gib den Gefahrenumstand im Zweifel einfach an und gut ist.
- Gib dem Versicherer schlichtweg davon Kenntnis über das Gesundheitsdatenbeiblatt, Eigenerklärungen und ggf. Atteste.
- (Fast) Unglaubwürdiger wäre es, wenn es nur Nein-Antworten geben würde (diese gesunden Interessenten gibt es aber auch natürlich).
- Im Leistungsfall bist Du auf jeden Fall auf der sicheren Seite, da Du dem Versicherer Kenntnis über den "Gefahrenumstand" gegeben hast.
Kann bei der Continentale eine anonyme Risikovoranfrage gemacht werden in der Berufsunfähigkeitsversicherung?
Bei der Continentale besteht die Möglichkeit, eineanonyme Risikovoranfrage in Bezug auf die Berufsunfähigkeitsversicherung zu stellen. Dies ist zunächst erfreulich, da eine Risikovoranfrage für Versicherungsmakler ein äußerst nützliches Instrument ist, um optimale Ergebnisse zu erzielen. Ehrlich gesagt müssen wir jedoch zugeben, dass uns tiefgehende Erfahrungen fehlen, um eine fundierte Einschätzung der Risikoprüfung bei der Continentale abzugeben. Es ist vielleicht etwas voreilig, aber die Continentale ist selten in unserer engeren Auswahl für die passende Berufsunfähigkeitsversicherung.
Wir haben somit nicht genügend Voranfragen in ausreichender Anzahl an die Continentale verschickt, um eine Bewertung abzugeben. Was wir jedoch bewerten können, ist, dass wir gelegentlich – vielleicht, zwei, dreimal im Jahr - die Continentale in die engere Auswahl nehmen aufgrund des Berufes (in manchen nicht akademischen Berufsbildern hat die Continentale ein gutes Preis- / Leistungsverhältnis, vor allem bei sozialen Berufen) in Betracht ziehen. Hier stellen wir aber eine eher harte Annahme fest, die wenig individuell ist. Es wird schnell mal eine Ausschlussklausel gezogen. Aber vielleicht war dies auch nur Zufall bei uns. Was auffiel - die Antworten der Voranfragen waren sehr schnell, fast schon zu schnell. Für uns ist das fast schon ein negativer Indikator, wenn die Voranfragen zu schnell beantwortet werden. Ok, vielleicht sind wir auch in der glücklichen Lage, dass bei vielen Versicherern unsere Voranfragen an den Abteilungsleiter, Gesellschaftsarzt oder erfahrenen Underwriter gehen. Wir sagen immer “Lass dir lieber neun Tage Zeit, dafür passt das Votum, anstatt schnell alles innerhalb von 24h erledigen zu müssen”.
Möchtest Du eine Risikovoranfrage bei der Continentale machen, beachte bitte folgende Tipps aus der Praxis von uns:
- Die Risikoprüfer bei Continentale schätzen sicherlich ebensoärztliche Atteste oder Stellungnahmen, die nach dem Schema "WAS war WANN, WARUM, WIE wurde behandelt, WANN war WIEDER GUT" aufgebaut sind. Oftmals kann dies der entscheidende Faktor sein, ob eine normale Annahme erfolgt oder ein Ausschluss oder Risikozuschlag in Betracht gezogen wird. Es ist ratsam, den Arzt in den Prozess einzubeziehen, um optimale Ergebnisse zu erzielen.
- Ähnlich wie bei anderen Versicherern sollte unbedingt eine umfangreiche Eigenerklärung sowie ein Beiblatt mit Gesundheitsdaten erstellt werden. Dies ermöglicht der Gegenseite, sich ein besseres Bild von den individuellen "Gefahrenumständen" zu machen, anstatt vage oder willkürlich zu antworten.
- Darüber hinaus sind wir keine Befürworter standardisierter Fragebögen in der Berufsunfähigkeitsversicherung. Diese sind oft zu stark nach dem Schema "Ja / Nein" aufgebaut und können in Bezug auf ihre Fragestellung mitunter sogar problematisch sein.
Es ist wichtig zu betonen, dass es einen deutlichen Unterschied zwischen einem versierten Versicherungsmakler im Bereich der Berufsunfähigkeitsversicherung und einem unerfahrenen Vermittler gibt, der sich nicht auf die Absicherung der Arbeitskraft spezialisiert hat. Das ist jedoch völlig in Ordnung, da nicht jeder Experte auf jedem Gebiet sein kann. Der Verfasser dieses Artikels hat beispielsweise keine tiefgreifenden Kenntnisse über KFZ-Versicherungen, Hausratversicherungen oder die Absicherung für das Bäckerhandwerk. Aus diesem Grund wird es auch niemals zeitgleich Risikovoranfragen bei zehn Gesellschaften geben.
Weitere wertvolle Informationen findest Du auch im Artikel "Die größten Fehler in der Risikovoranfrage". Es ist offensichtlich, dass uns dieses Thema besonders am Herzen liegt, das sieht man aber auch an hunderten Beiträgen zum Thema Berufsunfähigkeitsversicherung auf unserer Homepage 🙂. Zwei Mitarbeiter von uns beschäftigen sich zum großen Teil während des gesamten Tages mit der großen, weiten Welt der Risikovoranfrage.
Medical Home der Continentale sinnvoll & Erfahrung?
Die Continentale ist einer der Versicherer in der Berufsunfähigkeitsversicherung, welche recht stark mit dem sogenannten Medical Home Service wirbt.

Folgende Vorteile gibt es laut der Continenale für den Kunden:
- Kein Arztbesuch der zu versichernden Person, obwohl die ärztliche Untersuchungsgrenze überschritten wird
- Keine Wartezeit auf einen Termin, keine Wartezeit in der Arztpraxis
- Untersuchung zum Wunschtermin in gewohnter Umgebung
Als Versicherungsmakler soll es folgende Vorteile geben:
- Schnelles Ergebnis der Risikoprüfung
- Schnellere Policierung
- Höhere Policierungsquote
- Höhere Kundenzufriedenheit
- Mehr Beratungssicherheit mit der Haftungsfreistellung
Wir sind jedoch keine Freunde des Medial Home Service, da die wichtige Beantwortung der Gesundheitsfragen nicht zwischen Tür und Angel passieren soll. Man beantwortet also einen Dienstleister, die Gesundheitsfragen und lässt sich auch aktuell untersuchen - hier können dann auch Ergebnisse herauskommen, welche so vielleicht gar nicht gewünscht wurden. Manche unserer Interessenten und späteren Kunden arbeiten über mehrere Monate (!) ihre Gesundheitshistorie penibel auf, um ja keine Angriffsfläche zu bieten. Auf der anderen Seite kommt der Medical Home Service dann zu Dir in die Arbeit oder nach Hause und es erfolgt die (sicherlich immer wieder mal) lästige Gesundheitsprüfung. Klar, der Vertrag wird schnell policiert, aber das ist nicht unsere Arbeitsweise. Wir möchten, dass Du einen rechtssicheren und sauberen Vertrag bekommst, damit es später auch zu keinen Problemen im Leistungsfall in der Berufsunfähigkeitsversicherung kommen kann.
Die Continentale wirbt auch sehr stark beim Vermittler mit einer Haftungsfreistellung. Für den eher faulen Vermittler mag das sicherlich ein guter Ansporn sein, immerhin müssen dann die “lästigen” Gesundheitsfragen nicht beantwortet werden.

Unsere Meinung dazu wirst Du wahrscheinlich kennen.
So kommst Du zur passenden BU-Versicherung bei uns
Folgende Schritte kannst bereits vor dem ersten Kontakt mit uns schon selbständig durchführen:
- Risikovoranfragebogen 📑 - Bitte herunterladen und ausfüllen.
- Gesundheitsdatenbeiblatt 📑 - Bitte herunterladen und ausfüllen.
- Vorab Datenschutzerklärung 📑 - Bitte herunterladen und unterzeichnen.
- Neukundenregistrierung - Registriere Dich in unserem Kundenportal simplr und lade die drei Dokumente aus 1.-3. (& ggf. weitere ärztliche Unterlagen) als PDF hoch. Mehr zur simplr-Registrierung. Bitte keine einzelnen Seiten hochladen und pro Vorgang/Dokument ein PDF mit der korrekten Bezeichnung. Mehr zum Dokumentenupload.
- Schick uns bitte eine kurze Info per Mail oder über unser Kontaktformular, wenn Du Schritt 4. erledigt hast. Wir prüfen Deine Unterlagen (i.d.R. innerhalb von 48 h) und melden uns bei Dir.
Wichtige Hinweise:
- Bitte schicke uns keine Unterlagen per Mail, sondern nur über unser Kundenportal simplr. Hier sind Deine sensiblen Daten zu 100 % geschützt.
- Falls Du größere Zweifel an Deiner "Versicherbarkeit" aufgrund von Vorerkrankungen hast, schreib uns bitte vorher eine kurze Mail oder ruf uns an. Wir können inzwischen sehr gut abschätzen, ob sich die Mühen lohnen.
- Wir sind auf Deine aktive Mitarbeit angewiesen und erwarten auch ein gewisses Maß an Menschlichkeit. Lies Dir bitte unsere Spielregeln zur Beratung in der Berufsunfähigkeitsversicherung durch🙏.
- Eine ausführlichere Beschreibung der Schritte findest Du unter unser Ansatzweg & Vorgehensweise zur passenden BU-Versicherung.
2. Technische Ausgestaltung der Continentale Berufsunfähigkeit (Dynamik / Nachversicherung und Co.)
Nachdem wir uns jetzt die einzelnen Bausteine angesehen haben, blicken wir uns die technische Ausgestaltung etwas näher an. Diese entscheidet nämlich über die langfristig bedarfsgerechte Absicherung Deiner Arbeitskraftabsicherung. Je flexibler und kundenfreundlicher, desto besser für Dich. Manche Thematiken musst Du direkt zum Antrag einstellen, manches kommt erst später für Dich infrage.
2.A.: Beitragsdynamik der Continentale
Die Beitragsdynamik spielt in der Berufsunfähigkeitsversicherung eine entscheidende Rolle und zählt neben der Nachversicherung zu den wichtigsten Instrumenten für eine langfristig sinnvolle Absicherung. Bei der Continentale dient die Beitragsdynamik dazu, den Einfluss der Inflation und den damit einhergehenden Verlust der Kaufkraft auszugleichen. Ein besonderer Vorteil besteht darin, dass für die Aktivierung der Beitragsdynamik keine erneute Gesundheitsprüfung erforderlich ist, sondern Deine Absicherung wächst jedes Jahr automatisch mit.
Bei der Continentale gibt es verschiedene Vor- und Nachteile der Beitragsdynamik
Was wurde gut gelöst bei der Continentale bei der Beitragsdynamik
- Die Möglichkeit, die Beitragsdynamik abzulehnen, steht uneingeschränkt zur Verfügung. In der Vergangenheit lag der Branchenstandard bei maximal zwei aufeinanderfolgenden Aktivierungen. Grundsätzlich empfehlen wir jedoch, die Beitragsdynamik stets in Anspruch zu nehmen. Zudem sind pauschal fünf Prozent möglich (auch bei Studenten).
Hier gibt es Verbesserungspotential bei der Continentale bei der Dynamik der Beiträge
- Trat der Leistungsfall ein, entfällt die Option einer Beitragsdynamik.
- Die Beitragsdynamik geht bis fünf Jahre vor Vertragsende und endet mit 7.500 Euro monatlicher BU-Rente (also 90k p.a.). Das ist mittlerweile ein Wert, welcher etwas überholt ist. Insbesondere bei Jungakademiker zwingt die Continentale einem eigentlich dazu, eine Aufteilung auf zwei Versicherer zu forcieren.
Die Dynamik der Beiträge sind ja mittlerweile am Markt auf einem sehr kundenfreundlichen Niveau. Da fallen diese beiden Regelungen schon etwas ab. Insbesondere den Wegfall der Beitragsdynamik nach einem Leistungsfall sehen wir als sehr kritisch und kundenunfreundlich an.
Setze die Beitragsdynamik so hoch wie möglich an!
Die Gründe liegen auf der Hand:
- Du kannst der Beitragsdynamik (bei den allermeisten Versicherern) jederzeit jedes Jahr widersprechen, sollte die Inflation niedrig sein & es keine Gehaltssprünge geben.
- Wir empfehlen daher grundsätzlich die maximale Beitragsdynamik zu wählen, bei den meisten Versicherern sind dies 5%.
- Du bist froh, eine hohe Dynamik zu haben, falls die Inflation wie 2022 & 2023 sehr hoch ist.
- Nachversicherungen können entfallen, falls Du schon mal einen BU oder teilweise AU Leistungsantrag gestellt hast - dann bist Du froh um jede Beitragsdynamik.
- Solltest Du eine schlimme Diagnose bekommen oder schwerer gesundheitlich erkranken (aber noch nicht berufsunfähig sein), bist Du froh um eine möglichst hohe Beitragsdynamik.
- Sie ist bei Vertragsabschluss kostenneutral und erst ab dem 2. Jahr greift die Beitragsdynamik
- Wenn Du die Beitragsdynamik (automatisch) annimmst, erhöht sich Deine BU-Rente, logischerweise zahlst Du dann auch entsprechend einen Mehrbeitrag.
Im Blogartikel "Kundenfrage: Warum sollte ich mehr als drei Prozent Beitragsdynamik nehmen?" haben wir die Thematik mit den obigen Punkten nochmals tiefgründig beschrieben.
2.B.: Leistungsdynamik der Continentale
Die Beitragsdynamik erhöht die Leistung VOR einer möglichen Berufsunfähigkeit, während die Leistungsdynamik (auch als "Garantierte Rentensteigerung" bezeichnet) diese IM Leistungsfall erhöht. Dies ist ein subtiler, aber wichtiger Unterschied. Obwohl es Überschüsse im Leistungsfall geben kann, sind sie nicht garantiert und könnten theoretisch auf null reduziert werden. Daher sollte man nicht darauf setzen. Besonders in Zeiten hoher Inflation wäre es bedauerlich, im Leistungsfall mit einer festen BU-Rente von beispielsweise 2.000 Euro stehen zu bleiben, während die Lebenshaltungskosten steigen.
Die Continentale bietet eine Lösung in Form einer garantierten Rentensteigerung an, die diese steigenden Kosten abdeckt. Unser Hauptaugenmerk liegt jedoch immer auf der maximalen Absicherung, die der Versicherer (in diesem Fall die Continentale) zulässt. Danach kann man die Leistungsdynamik genauer betrachten.
Nach unserem Wissen gibt es bei der Continentale in diesem Zusammenhang keine besonderen Merkmale. Weder positiv noch negativ. Die Auswahlmöglichkeiten reichen bis zu maximal drei Prozent und können sogar in 0,1er Schritten ausgewählt werden. Ok, das ist eine kleine Besonderheit. Aber bis auf einen Freak hat bisher niemand eine Leistungsdynamik außerhalb von vollen Prozentsätzen bzw. in wenigen Fällen auch mal 0,5er Schritte (bietet z.B. die Nürnberger oder die LV 1871 an) gewählt.
Leistungsdynamik in der BU ja oder nein?
- Im Gegensatz zur Beitragsdynamik erhöht die Leistungsdynamik Deine BU-Rente im Leistungsfall (und nicht vorher) und kostet Dich einen Mehrbeitrag.
- Die Leistungsdynamik dient vor allem auch zum Inflationsausgleich im Leistungsfall.
- Bei den meisten Gesellschaften ist eine Leistungsdynamik zwischen 1% und 3% möglich.
- Gerade für junge Menschen empfehlen wir den Einbau, da Du hier ein höheres Risiko hast, für längere Zeit in Deinem Leben berufsunfähig zu sein.
- Für manche Berufsgruppen (Schüler, Studenten, Auszubildende) ist sie aufgrund mangelnder Absicherungshöhe in unserer Augen sogar notwendig.
- Grundsätzlich gilt aber = Zuerst sollte die maximale BU-Rentenhöhe anvisiert werden, darüber hinaus kann die garantierte Rentensteigerung eingebaut werden.
- Getreu dem Motto "Lieber haben und nicht brauchen, als brauchen und nicht haben". Niemand hat sich bei uns im Leistungsfall über steigende BU-Renten geärgert,
insbesondere nicht einer hohen Inflation. - Verwechselst Du die beiden Dynamikformen (Beitrags.- vs. Leistungsdynamik)? Dann gönn unseren Artikel "Was ist der Unterschied zwischen der Beitragdynamik & Leistungsdynamik?".
2.C.: Die Arbeitsunfähigkeitsklausel der Continentale
In den mittleren Jahren des Jahrzehnts 2010 wurde die Arbeitsunfähigkeitsklausel in die Berufsunfähigkeits-Tarife integriert bzw. bot man diesen an. Als Vorreiter in diesem Zusammenhang wird oft die Condor Berufsunfähigkeitsversicherung genannt, die (nach Auffassung des Artikelverfassers) bereits im Jahr 2009 eine Arbeitsunfähigkeitsklausel eingeführt hatte. Es dauerte jedoch noch einige Jahre, bis viele andere Versicherungsgesellschaften diesen Bestandteil in ihre Verträge aufgenommen haben. Dies geschah entweder gegen einen zusätzlichen Beitrag oder automatisch als Teil der Vertragsbedingungen. Bei der Continentale kann die Arbeitsunfähigkeitsklausel mittlerweile als separater Baustein zugefügt werden.
Leider ist dieser Baustein nicht so gut gelöst, wie der Auszug aus den Vertragsbedingungen zeigt:
Versicherungsleistungen
War die versicherte Person während der vertraglichen Versicherungsdauer der Berufsunfähigkeits-Versicherung sechs Monate ununterbrochen fachärztlich bescheinigt arbeitsunfähig und werden Leistungen wegen Berufsunfähigkeit verlangt, erbringen wir die folgenden Versicherungsleistungen:
- Volle Befreiung von der Beitragszahlungspflicht und
- volle Zahlung einer Rente in Höhe der versicherten Berufsunfähigkeitsrente, gegebenenfalls inklusive Sofortbonus.
Der Anspruch auf Leistungen wegen Arbeitsunfähigkeit entsteht mit Ablauf des Monats, in den der fachärztlich bescheinigte Beginn der Arbeitsunfähigkeit fällt. Bei Feststellung der Leistungspflicht innerhalb einer Zahlungsperiode der Berufsunfähigkeitsrente leisten wir die erste Rentenzahlung anteilig.
Leistungen wegen Arbeitsunfähigkeit können nur dann verlangt werden, wenn zeitgleich Leistungen wegen Berufsunfähigkeit beantragt werden.
Die Continentale kann von Dir verlangen, dass Du zeitgleich auch einen BU-Leistungsantrag stellst bzw. die Unterlagen anfordern. Der Vorteil der Gelbe-Schein-Regelung ist ja der vereinfachte Leistungsauslöser mit der Krankschreibung und dass man nicht explizit einen Leistungsantrag stellen muss. Schade, somit ist Leistung bei Arbeitsunfähigkeit in unseren Augen bei der Continentale schlecht geregelt. Hier hätten wir uns schon gewünscht, dass man diesen Missstand bei einem der zahlreichen Updates herauskehrt und sich dem Marktstandard sowie der kundenfreundlichen Regelung anpasst.
Der Mehrwert (vor allem für diesen Mehrbeitrag) hält sich nun sehr in Grenzen. Zumindest gibt es die Leistung 24 Monate. Es gibt ja immer noch Versicherer mit 18 Monaten (wie z.B. die Hanse Merkur, Generali oder Barmenia), aber auch welche mit sogar 36 Monaten Leistungsdauer und einer guten Regelung (z.B. die Universa, Volkswohl Bund, Baloise, besagte Condor, Gothaer). 24 Monate ist aber der Marktstandard, so wie diesen auch die Württembergische, Swiss Life (seitdem Update 01 / 2025 gibt es aber auch die Wahlmöglichkeit zwischen 24 vs. 36 Monate), LV 1871, Zurich, Dialog oder auch die AXA beherbergt.
- Selbst nach dem Update im Sommer 2026 hat die Continentale diesen absolut kundenunfreundlichen Passus noch mit drin. Konnte man früher noch sagen “Ja, mei, hatten andere auch, man hatte es irgendwie nicht auf dem Schirm”, kann man das jetzt nicht mehr behaupten. Uns entzieht es der Kenntnis, we man die Arbeitsunfähigkeitsklausel aktuell wirklich so bescheiden lösen kann.
Welchen Mehrwert hat die Arbeitsunfähigkeitsklausel?
- Beim Ziehen der AU-Klausel entfällt der Nachweis der mind. 50% Berufsunfähigkeit und es muss bei der "guten" Form kein umfangreicher Leistungsantrag gestellt werden.
- Es muss praktisch nur die Krankschreibung (gelber Schein) von einem Facharzt eingereicht werden.
- Maximal wird auf vorvertragliche Anzeigepflichtverletzung & Falschangaben im Antrag geprüft.
- Der Betroffene erhält so schnell & einfach finanzielle Unterstützung und kann sich auf die Genesung konzentrieren oder in Ruhe den BU-Leistungsantrag vorbereiten.
- Die Top-Anbieter am Markt leisten aktuell bis zu 36 Monate im Rahmen der AU-Klausel.
- Eine Alternative zur AU-Klausel in der BU kann eine Krankentagegeldversicherung sein. Diese gleicht den Einkommensverlust bereits frühzeitig ab dem 43. Tag Krankheit aus.
2.D.: Die Erhöhungsmöglichkeiten bei der Continentale
In Bezug auf die Nachversicherung in der Berufsunfähigkeitsversicherung sind inzwischen erhebliche Unterschiede erkennbar. Diese Aspekte bestimmen, wie angemessen Deine Absicherung in der Zukunft sein wird. Besonders für junge Menschen und angehende Akademiker sollten die verschiedenen Optionen zur Erhöhung der Versicherungsleistungen eine wichtige Rolle bei der Wahl des geeigneten Versicherungsanbieters spielen.
Ein besonders wichtiger Aspekt muss jedoch zuerst geklärt werden. Verzichtet die Continentale Berufsunfähigkeit auf eine erneute Gesundheitsprüfung oder sogar auf eine Risikoprüfung?
Mit anderen Worten, betrifft dies in der Praxis die Frage, ob die Continentale:
- Nach vermeintlich neuen, riskanten Hobbys fragt.
- Das Rauchverhalten erneut abfragt.
- Geplante Auslandsaufenthalte abfragt.
- Nach Körpergröße und Gewicht (Body Mass Index - BMI) fragt - somit wird Übergewicht bewertet
- Informationen zur aktuellen beruflichen Tätigkeit einholt.
Mit anderen Worten, fragt die Continentale nicht nur nach dem aktuellen Gesundheitszustand, sondern auch nach den oben genannten Punkten? Hier können wir beruhigen. Die Continentale hat die Frage der Risikoprüfung im Zusammenhang mit Erhöhungsmöglichkeiten gut gelöst.

Früher ein Grund zum Applaus, mittlerweile gibt es bei den guten Tarifen am Markt aber faktisch niemanden mehr, welcher nicht auf eine erneute Risikoprüfung, sondern nur auf die Beantwortung der Gesundheitsfragen verzichtet. Von daher Daumen nach oben von unserer Seite, aber kein gesonderter Applaus.
Auch fast mittlerweile normal ist die Tatsache, dass man 12 Monate Zeit hat, um eine Erhöhung zu beantragen. Früher waren dies sechs Monate, was in unseren Augen aber zu kurz war - vor allem auch aus Vermittlersicht, also uns. Wir schicken einmal im Jahr einen Jahrescheck hinaus, wo wir die wichtigsten Veränderungen abfragen. Kollegen haben sicherlich einmal im Jahr auch mal ein generelles Jahresgespräch und nicht alle sechs Monate. Zwölf Monate tun sicherlich niemandem weh, sind aber kundenorientiert. Aber wie gesagt, bei den guten Versicherern mittlerweile Standard.
Gesundheits- vs. Risikoprüfung - das ist der Unterschied!
Verzichtet das Versicherungsunternehmen auf eine erneute Gesundheitsprüfung, kann im Rahmen einer Risikoprüfung Folgendes abgefragt werden:
- Deine aktuelle berufliche Tätigkeit (der Chirurg ist z.B. bedeutend teurer als der Humanmedizinstudent)
- Neue Hobbys & Freizeitaktivitäten
- Künftige Auslandsaufenthalte
- Dein aktuelles Rauchverhalten
- Eventuell sogar Körpergröße & Gewicht - das aktuelle Übergewicht kann zu Problemen führen
Bei welchen Gründen kann man bei der Continentale erhöhen?
- Heirat der versicherten Person,
- Geburt eines Kindes der versicherten Person,
- Adoption eines minderjährigen Kindes durch die versicherte Person,
- Erreichen der Volljährigkeit der versicherten Person,
- Scheidung oder Aufhebung der Lebenspartnerschaft im Sinne des Lebenspartnerschaftsgesetzes (LPartG) der versicherten Person,
- Erhöhung des Einkommens der versicherten Person, die erstmalig zum Überschreiten der Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung führt,
- Steigerung des monatlichen Bruttoeinkommens der versicherten Person aus nichtselbstständiger Tätigkeit um mehr als zehn Prozent gegenüber dem monatlichen Durchschnittsbruttoeinkommen der letzten zwölf Monate,
- Erhöhung des Einkommens der versicherten Person, die erstmalig zum Überschreiten der Pflichtversicherungsgrenze in der gesetzlichen Krankenversicherung führt,
- erstmaliger Aufnahme einer beruflichen Tätigkeit bei versicherten Schülern, Studenten und Auszubildenden,
- erfolgreicher Abschluss einer akademischen beruflichen Weiterqualifizierung (z.B. Facharztausbildung, Master of Science) oder erfolgreicher Abschluss für rechts-, steuer- und wirtschaftsberatende Berufe (z.B. Wirtschaftsprüfer, Steuerberater, Notar), sofern die dann ausgeübte Tätigkeit der versicherten Person in unmittelbarem Zusammenhang mit dem erfolgreichen Abschluss steht,
- erfolgreicher Abschluss einer akademischen beruflichen Weiterqualifizierung (z.B. Facharztausbildung, Master of Science) oder erfolgreicher Abschluss für rechts-, steuer- und wirtschaftsberatende Berufe (z.B. Wirtschaftsprüfer, Steuerberater, Notar), sofern die dann ausgeübte Tätigkeit der versicherten Person in unmittelbarem Zusammenhang mit dem erfolgreichen Abschluss steht,
- erstmaliger Aufnahme einer selbstständigen Tätigkeit der versicherten Person, sofern die versicherte Person aus dieser Tätigkeit ihr hauptsächliches Einkommen bezieht
- Aufnahme einer freiberuflichen oder selbstständigen Tätigkeit mit Kammerzugehörigkeit der versicherten Person,
- Wegfall der Versicherungspflicht der versicherten Person in der gesetzlichen Rentenversicherung oder in einem berufsständischen Versorgungswerk in Deutschland,
- Wegfall oder Minderung der Versorgungsanwartschaft der versicherten Person aus einer betrieblichen Altersversorgung mit Invaliditätsabsicherung; eine Nachversicherung aufgrund dieses Ereignisses ist nur möglich, wenn die versicherte Person sich in einem neuen, ungekündigten Arbeitsverhältnis befindet und der Versicherungsvertrag aus der betrieblichen Altersversorgung nicht durch die versicherte Person oder einen neuen Arbeitgeber als Versicherungsnehmer beitragspflichtig fortgeführt wird,
- die versicherte Person ist in der gesetzlichen Rentenversicherung oder einem berufsständischen Versorgungswerk in Deutschland nicht mehr oder in geringerem Umfang gegen Invalidität abgesichert, da die gesetzliche Rentenversicherung oder das berufsständische Versorgungwerk den Umfang der Absicherung reduziert hat,
- Erwerb einer Immobilie durch die versicherte Person, die diese selbst bewohnt, oder Aufnahme eines Darlehens durch die versicherte Person in Höhe von mindestens 50.000 Euro für einen Aus- oder Umbau einer Immobilie, die diese selbst bewohnt.
Das sind jetzt so etwas wie die üblichen Gründe, um seine Berufsunfähigkeitsversicherung zu erhöhen, aber auch ein paar Möglichkeiten für Nerds. Bei der Immobilienfinanzierung zählt leider nur die eigengenutzte Immobilie, besser wäre es, wenn auch eine fremd vermietete Immobilie als Grund dazu gehören würde.
Zudem hast Du in den ersten fünf Jahren auch ohne Grund die Möglichkeit, Deine Berufsunfähigkeitsversicherung bei der Continentale zu erhöhen. Dieses Recht erlischt aber mit dem 40. Lebensjahr. Die weiteren Gründe gehen bis 50 Jahre, was wiederum dem gehobenen Marktstandard entspricht.
Wie hoch darf die Nachversicherung bei der Continentale ausfallen?
Da gibt es einige Fallstricke, welche es zu beachten gilt:
- die jährliche BU-Rente darf maximal um 6.000 Euro erhöht werden, was somit 500 Euro im Monat sind
- Insgesamt darf sich die gesamte BU-Rente aber um 2.000 Euro (bis 01 / 2025 lag der Wert bei 1.500 Euro) während der Laufzeit erhöht (insbesondere bei sehr geringen BU-Renten mit 500 Euro zu Beginn sind davon betroffen)
- Es darf aber maximal um 25 Prozent erhöht werden zur aktuellen BU-Rente. Hast Du derzeit also 1.000 Euro versichert und möchtest erhöhen, kannst Du um maximal 250 Euro erhöhen. Ausnahme ist bei erstmaligem Berufseintritt bei Schülern, Studenten oder Azubis. Diese dürfen wieder um 50 Prozent erhöhen. In diesem Fall also von 1.000 auf 1.500 Euro. Hast Du das Karriere-Paket vereinbart, kann bei Berufseinstieg verdoppelt werden auf bis zu 2.500 Euro
- Die BU-Rente darf generell 7.500 Euro nicht überschreiten (also 90.000 Euro Jahresrente), das ist der Deckel, ebenso für die Beitragsdynamik
- Es darf noch kein Leistungsfall beantragt worden sein
Kenner der Szene lesen heraus, dass es keine allgemeine Obergrenze bei der Continentale gibt, wenn man die 7.500 Euro im Monat mal rauslässt. Ähnlich wie die Allianz oder Condor beschränkt man sich auf die Aussage “maximal X.XXX Euro” über die gesamte Laufzeit (seit 01 / 2025 also 2.000 Euro). Somit werden auch Beitragsdynamiken (wohl) nicht angerechnet, was einen erheblichen Mehrwert in vielen Konstellationen darstellt. Beginnt man erst mit 500 Euro im Monat, ist diese etwas sonderbare (aber gute) Regelung nicht so toll von der Continentale, beginnst Du mit 2.500 Euro im Berufsleben, dann ist diese Regelung ein großer Mehrwert für Dich. Die Continentale hat die Nachversicherung etwas anders, aber durchaus interessant gelöst. Negativ kann man vielleicht sehen, dass man um maximal 25 Prozent erhöhen kann. Zu gering angesetzte Renten können also durchaus ein Problem darstellen.
Der Markt macht es ja etwas anders bei der Nachversicherung, wie man sieht:
- Bei der LV 1871 Berufsunfähigkeitsversicherung kann je nach Beruf eine Absicherung von bis zu 4.000 Euro erfolgen. Durch die LV 1871 Karrieregarantie verdoppelt sich dieser Betrag sogar auf bis zu 8.000 Euro.
- Die Nürnberger bietet ein ähnliches System an. Die normale Absicherungsgrenze liegt bei 3.000 Euro, wobei keine der oben genannten Einschränkungen gelten. Mit der Karrieregarantie kann die Absicherung auf bis zu 6.000 Euro erhöht werden. Mit dem Update 06 / 2026 wurden die Grenzen nochmals stark nach oben angehoben - 4.000 und 7.500 Euro.
- Die Gothaer hat nun ebenfalls eine Karrieregarantie eingeführt, die die Absicherungsgrenze auf 6.000 Euro anhebt, bei Ingenieuren und Kammerberufen sogar bis 7.500 Euro.
- Die Canada Life bietet Erhöhungsmöglichkeiten bis zu beeindruckenden 10.000 Euro an. Es ist jedoch ratsam, andere potenzielle Nachteile zu berücksichtigen.
- Die Baloise ermöglicht eine maximale Erhöhung auf 4.000 Euro, durch das Schweizer Update 01 / 2025 sogar bis zu 7.500 Euro (für Kammerberufler, sonst 6.000 Euro)
- Die HDI bietet beide Erhöhungsmöglichkeiten bis zu 3.000 Euro ohne besondere Fallstricke, mit dem Update 06 / 2025 führte man auch eine Karrieregarantie ein.
- Bei der Bayerischen kann man seitdem Update Mitte 2024 auf 4.000 Euro erhöhen, mit der Karrieregarantie sogar auf 6.000 Euro.
- Bei der Allianz kann unabhängig von der Anfangshöhe eine zusätzliche Absicherung von bis zu 1.500 Euro erfolgen. Diese Möglichkeit kann jedoch bei verschiedenen Ereignissen wie dem Einstieg ins Berufsleben nach dem Studium positiv genutzt werden. Das ähnelt etwas dem System der Continentale.
- Die Erhöhungsmöglichkeiten der Alten Leipziger erfordern eine eingehende Prüfung, sind jedoch durchaus flexibel gestaltet. Würde man einen Beziehungsstatus offenbaren, gibt es als Antwort “Es ist kompliziert”.
- Beim Volkswohl Bund gibt es nun nach dem Update 01 / 2025 eine Obergrenze von 3.000 Euro, kann jedoch bei steigendem Einkommen (auch für Selbstständige) auf bis zu 6.000 Euro erhöht werden. Es ist quasi eine Karrieregarantie.
Der gesamte Punkt der potenziellen Erhöhungsmöglichkeiten ist bei der Continentale etwas anders gelöst, kann im Einzelfall aber durchaus interessant und relevant sein. Insbesondere, wenn man sich schon im Berufsleben befindet und eine nicht zu geringe Absicherung ansetzt. Es gibt aber noch eine klare Verbesserung.
Update - durch das Paket Karriere X gibt es eine Einführung der Karrieregarantie
Die Continentale hat evtl. unseren Blog gelesen und hat sich inspirieren lassen von der Karrieregarantie. Man führte diese nun ein, aber nur mit einem Extrabaustein. Das können wir wiederum nicht verstehen, das ist schon ziemlich einzigartig am Markt.
Das zeichnet die Karrieregarantie im Karriere X Paket der Continentale aus
Startschuss: Die Karrieregarantie greift punktgenau ab dem Moment, an dem der reguläre Nachversicherungsdeckel von 2.000 Euro monatlich komplett ausgeschöpft ist.
Das maximale Limit: Bei der Continentale geht es hoch bis auf 7.500 Euro monatliche BU-Rente. Das ist aktuell die absolute Spitze am Markt, wo sonst nur Versicherer wie die Dialog, Baloise (Helvetia), Nürnberger oder Gothaer zu finden sind (teils sogar nur für ausgewählte Berufe).
Hürde für Angestellte: Dein regelmäßiges Bruttoeinkommen muss im Vergleich zum Schnitt der letzten zwölf Monate um mehr als fünf Prozent geklettert sein. Voraussetzung im Kleingedruckten: Ein ungekündigtes, unbefristetes Arbeitsverhältnis – oder eine Befristung, die noch mindestens zwei Jahre läuft. Schade für die Praxis: Der Klinikarzt mit typischem Ein-Jahres-Vertrag fällt hier leider durchs Raster.
Hürde für Selbstständige: Hier muss der durchschnittliche Gewinn vor Steuern in den letzten drei Jahren um mindestens zehn Prozent gegenüber dem Dreijahresschnitt davor zugelegt haben. Kleine Einschränkung: Die Selbstständigkeit muss dafür schon seit mindestens sechs Jahren bestehen.
Die Spielregeln bei der Erhöhung: Der Schutz steigt proportional zur Gehaltserhöhung (jeweils um bis zu 25 Prozent, gedeckelt auf maximal 500 Euro Monatsrente pro Schritt). Gezogen werden kann dieser Joker bis zum 50. Lebensjahr innerhalb einer Frist von zwölf Monaten – wie gewohnt völlig ohne erneute Risikoprüfung.
Unterm Strich ist das absolut in Ordnung. Es gibt am Markt zwar noch etwas geschmeidigere Bedingungen zur Karrieregarantie, aber definitiv auch deutlich schlechtere. Als erster Aufschlag der Continentale in diesem Segment ist das solide gelöst, hat aber seinen Preis.
Darüber hinaus bringt das Karriere X Paket noch weitere Extras mit sich:
Starter-Bonus: Ein zusätzliches Polster bei Erwerbsunfähigkeit in den ersten 5 Jahren nach dem Karrierestart. Tritt in den ersten fünf Vertragsjahren tatsächlich der Leistungsfall in der Erwerbsunfähigkeit ein, legt die Continentale monatlich 500 Euro exakt auf deine normale BU-Rente drauf – und das dauerhaft bis zum vereinbarten Vertragsende.
Qualifikationsbonus: Schließt du eine staatlich anerkannte oder akademische Weiterbildung erfolgreich ab und übst danach eine entsprechende Tätigkeit aus, kannst du innerhalb von 12 Monaten eine günstigere Einstufung (Besserstellung) beantragen.
Option bei Berufswechsel: Innerhalb der ersten zehn Jahre nach dem Start des Vertrags bzw. nach Aufnahme deiner ersten beruflichen Praxis kannst du deine Berufseinstufung überprüfen lassen – einmalig und bis maximal Alter 40 möglich.
Fünf Prozent Nachlass: Auf alle künftigen Erhöhungen im Rahmen von Nachversicherungen gibt es pauschal fünf Prozent Rabatt.
Dass man diese verbraucherfreundlichen Bausteine in ein separates Zusatzpaket ausgliedert, hinterlässt bei uns gemischte Gefühle. Gerade die jüngere Zielgruppe schaut verständlicherweise extrem genau aufs Geld und schiebt kostenpflichtige Pakete schnell mit einem „Brauche ich nicht“ beiseite. Häufig winken auch Vermittler ab und behaupten, die normalen Nachversicherungsrechte würden schon völlig ausreichen. Dabei wird das schleichende Gift der Inflation mit dem damit verbundenen Kaufkraftverlust schlichtweg ausgeblendet. Ein Erhöhungsrahmen von heute 2.000 Euro wirkt im ersten Moment üppig, schmilzt auf lange Sicht aber gewaltig dahin – ein Punkt, der in der Praxis massiv unterschätzt wird.
Wie tief muss man für den Baustein Karriere X Paket in die Tasche greifen?
➔ Für diesen Extrabaustein wird ein Aufschlag von knapp zehn Prozent auf den regulären Tarifbeitrag fällig.
Wer mit einer kleinen Rente startet und die Nachversicherungsoptionen der Continentalen später exzessiv ausreizt, für den kann sich der Fünf-Prozent-Rabatt auf dem Papier zwar rechnen. Trotzdem: Du zahlst dafür von Tag eins an zehn Prozent mehr Beitrag. So richtig warm werden wir mit dieser Konstruktion daher nicht. Es verkompliziert den Beratungsprozess völlig unnötig und im Vermittleralltag wird dieser Baustein am Ende schlichtweg oft unter den Tisch fallen – sowohl auf Kunden- als auch auf Beraterseite, obwohl die Absicherung gerade für junge Leute extrem wichtig wäre.
➔ Die Grundidee hinter der Karrieregarantie und der vereinfachten Besserstellung finden wir absolut richtig – dass man dafür allerdings erst ein extra Preisschild ankleben muss, wiederum gar nicht.
2.E.: Bei der Continentale gibt es auch einen Starter- / Einsteigertarif in der Berufsunfähigkeitsversicherung
Es ist wenig überraschend, dass die Continentale auch in ihrem Berufsunfähigkeitsversicherungsangebot einen Einsteiger- bzw. Startertarif zur Verfügung stellt. Schließlich pflegt das Unternehmen enge Kooperationen mit eigenen Vertretern im Vertrieb. In solchen Fällen erweisen sich Startertarife als vorteilhaft, da die anfänglichen Beiträge niedriger ausfallen und Anpassungen erst einige Jahre später erfolgen. Direkt beim Tarifrechner wird man auch auf den Startertarif aufmerksam, man kann diesen also praktisch nicht übersehen. Befindet man sich im Kundengespräch und teilt den Bildschirm, dann fragt wahrscheinlich der Interessent nach, es sieht doch optisch alles günstiger aus (in diesem Fall - Student der Humanmedizin mit 1.500 Euro Absicherung):

Es gibt Spötter, die behaupten, dass Kunden in dieser Hinsicht möglicherweise nicht ausreichend informiert werden. Bitte missverstehe uns nicht: Einsteigertarife können in bestimmten Situationen durchaus sinnvoll sein. Bei uns kommt dies vielleicht einmal im Jahr vor, jedoch eher als Ausnahme. Langfristig betrachtet sind Einsteigertarife jedoch tendenziell teurer. Wenn man sich zu Beginn keine bedarfsgerechte Berufsunfähigkeitsversicherung leisten kann oder möchte (zum Beispiel als Azubi oder Schüler in der Berufsunfähigkeitsversicherung), halten wir die Einsteigervariante für besser, als Abstriche bei der technischen Ausgestaltung des Vertrags vorzunehmen.
Der Continentale Einsteigertarif im Detail
Die Continentale nutzt ein gestaffeltes Beitragsmodell. Im Einsteigertarif erfolgt eine konstante Beitragserhöhung über die ersten acht Jahre. Dies wird anhand eines Beispiels mit einem Medizinstudenten verdeutlicht.

Wie man sieht, beträgt der Beitrag ab dem achten Jahr 43,07 Euro. Hätte man zu Beginn den normalen Tarif abgeschlossen, würde dieser 36,81 Euro betragen. Rechnet man dies über die Laufzeit hoch, ist der Startertarif teurer als die normalen Variante.
Gut ist wohl (wir haben zumindest nichts Gegenteiliges in den Bedingungen gefunden), dass auch während der Startphase die Beitragsdynamik zur Geltung kommt. Das ist nicht überall der Fall.
Keine Fallstricke im Startertarif vorhanden - langfristig nur teurer
Grundsätzlich ist es wichtig zu betonen, dass es sich bei diesem Startertarif um einen Tarif ohne versteckte Fallstricke handelt. Leider gibt es Versicherer, die ungünstige Bedingungen haben. Bei einigen endet die Startphase zu einem bestimmten Zeitpunkt, und der Kunde muss dann aktiv den Tarif umstellen, ansonsten könnte er beispielsweise zu einer Erwerbsunfähigkeitsversicherung werden. Dies ist natürlich nicht ideal. Bei der Continentale erfolgen konstante Beitragssteigerungen über einen Zeitraum von bis zu acht Jahren. Langfristig betrachtet mag dies zwar teurer sein, jedoch kann dies eine geeignete Option darstellen, wenn die finanziellen Möglichkeiten in den ersten Jahren begrenzt sind. Es gibt zumindest keine versteckten Fallstricke.
2.F.: Gibt es eine berufliche Besserstellung bei der Continentale?
Ja, die Continentale hat eine berufliche Besserstellungsoption in ihren normalen Bedingungen niedergelegt. Dieser nennt sich “Qualifikationsbonus” bei dem Dortmunder Versicherer. Dieser greift bei Schülern, Studenten sowie Azubis bei Berufseintritt.
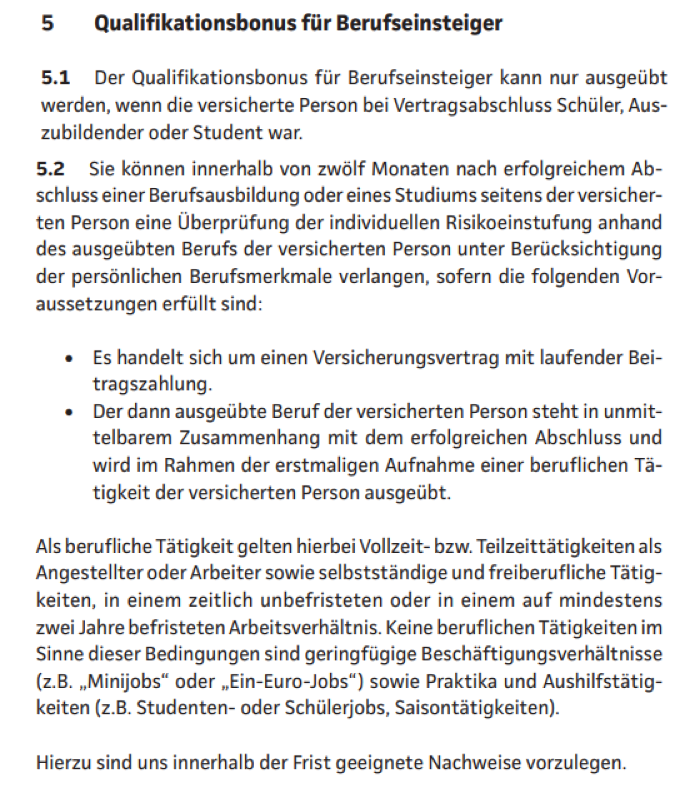
Anders wie vor 2026 ist dieser Bonus automatisch in den normalen Bedingungen hinterlegt, es handelt sich also um eine echte und saubere berufliche Besserstellung. Der Schulformwechsel an sich wäre hier jetzt keine Änderung, ebenso nicht der Einstieg von der Schulzeit ins Studium oder Ausbildung. Das ist wiederum nicht so gut gelöst.
Im Baustein Karriere X-Paket gibt es aber eine weitere Option, falls man schon im Berufsleben wäre:
- Qualifikationsbonus: Innerhalb von zwölf Monaten kann durch eine Weiterqualifizierung (staatlich anerkannt oder akademisch geprägt) und entsprechender beruflichen Tätigkeit eine Besserstellung beantragt werden.
- Bei Berufswechsel: Innerhalb der ersten zehn Jahre nach Versicherungsbeginn oder innerhalb der ersten zehn Jahre nach erstmaliger Aufnahme einer beruflichen Tätigkeit – einmalig und bis Alter 40 möglich.
Das ist aber der kostenpflichtige Baustein, was man bei anderen Versicherern nicht so erlebt.
- Wichtig zu wissen = schlechter fällt man nie mehr, es gibt nämlich keine Nachmeldepflicht bei einem Berufswechsel. Die große Ausnahme werden wir aber noch kennenlernen, von der Continentale.
3.G.: Gibt es eine Absicherung von schweren Krankheiten bei den Dortmunder?
Jein. Direkt nicht, es ist gibt aber eine kleine Krebsklausel sowie eine weitere Absicherung bei schweren Krankheiten. Ein Grund für einen Leistungsfall ist nämlich auch eine schwere Erkrankung, welche wie folgt definiert wurde:
Wenn die versicherte Person während der vertraglichen Versicherungsdauer der Berufsunfähigkeits-Versicherung im Sinne dieser Bedingungen nach den Nummern 2 bis 7
- an Krebs erkrankt,
- einen Herzinfarkt, Schlaganfall oder Hörverlust erleidet,
- erblindet oder
- auf einen Rollstuhl angewiesen ist
und Leistungen wegen Berufsunfähigkeit verlangt, erbringen wir für die Dauer von höchstens 15 Monaten die folgenden Versicherungsleistungen:
- Volle Befreiung von der Beitragszahlungspflicht und
- volle Zahlung einer Rente in Höhe der versicherten Berufsunfähigkeitsrente, gegebenenfalls inklusive Sofortbonus
Leistungen wegen Krebs Plus können während der vertraglichen Versicherungsdauer der Berufsunfähigkeitsversicherung mehrmals beansprucht werden.
Leistungen wegen Krebs Plus erhöhen sich nicht, wenn in dem Zeitraum, in dem wir bereits Leistungen wegen Krebs Plus erbringen, erneut ein Anspruch auf Leistungen wegen Krebs Plus entsteht. Die Leistungsdauer von höchstens 15 Monaten kann sich jedoch in diesem Fall verlängern.
Nüchtern gesehen wird Dir aber wahrscheinlich ein Arzt sagen “Wenn Du die Definition der Continentale erfüllst, wirst Du mit sehr großer Wahrscheinlichkeit auch berufsunfähig sein”.
Beim Vorliegen einer Krebserkrankung ist dies z.B. so beschrieben:
“Krebs im Sinne dieser Bedingungen ist ein bösartiges Zellwachstum (z.B. Tumor), das durch unkontrolliertes Wachstum sowie das Eindringen in anderes Gewebe mit Tendenz zur Metastasenbildung gekennzeichnet ist, und mindestens das Stadium II erreicht hat. Unter den Begriff Krebs fallen auch die Tumorformen des Blutes, der blutbildenden Organe und des Lymphsystems, z.B. Leukämie, Lymphome und Morbus Hodgkin.
Bei Leukämien besteht eine Leistungspflicht unabhängig vom Stadium nur, wenn diese eine Anämie verursacht haben.
Die Einstufung des Krebses mindestens in das Stadium II muss
• entsprechend der „TNM Klassifikation maligner Tumoren“ der International Union Against Cancer (UICC), oder
• bei Hirntumoren entsprechend der Klassifikation der Weltgesundheitsorganisation (WHO), oder
• bei Lymphomen entsprechend der Ann-Arbor-Klassifikation,
nach dem jeweils im September 2018 gültigen Stand erfolgt sein.
Mediziner unter Euch – klärt uns über den Mehrwert auf 🙂.
Klar, es wird den Informatiker geben, der im Rollstuhl sitzt und noch arbeiten kann, aber mit der Definition einer Krebserkrankung oder des Schlaganfalls wirst Du wahrscheinlich eh berufsunfähig sein. Zudem muss gleichzeitig auch ein Leistungsantrag auf Berufsunfähigkeit gestellt werden. Separat kann dies nicht erfolgen.
Über 7.000 BU-Risikovoranfragen – unsere Erfahrung ist Dein Vorteil!
✅ Über 2.000 echte Kundenbewertungen
✅ Profitiere von unserer Expertise für Dein optimales Continentale Angebot
✅ Unabhängig, persönlich & kostenlos
3. Die wichtigsten Klauseln der Continentale Berufsunfähigkeitsversicherung
Die technische Ausgestaltung und somit die Möglichkeiten zur zukünftigen Anpassung waren bisher neutral zu sehen vonseiten der Continentale in unseren Augen. Wie sieht es jetzt tatsächlich in den Vertragsbedingungen aus? Im berühmten Kleingedruckten, in Schwarz auf Weiß? Wo liegen die Schwächen und wo die Stärken?
Es ist sicherlich wichtig zu wissen, dass sich Versicherer aufgrund bestimmter Formulierungen in den Vertragsbedingungen nicht mehr rühmen sollten. Ein Beispiel hierfür ist der Verzicht auf die sogenannte "abstrakte Verweisung". Das bedeutet, dass Du nicht auf einen anderen Beruf verwiesen werden kannst als auf Deinen aktuellen. Ganz einfach ausgedrückt: Wenn Du Ingenieur bist, kannst du nicht plötzlich auf die Position eines Pförtners verwiesen werden. Diesen Verzicht haben mittlerweile fast alle Versicherer eingeführt, mit Ausnahme einiger "Smart-Tarife" von bestimmten Unternehmen. Ebenso ist ein Prognosezeitraum von sechs Monaten die Norm. Das bedeutet, dass der Gutachter oder Arzt lediglich eine voraussichtliche Berufsunfähigkeit von sechs Monaten feststellen muss. In einigen älteren Verträgen finden sich noch Fristen von 24 bis 36 Monaten, was nicht ideal ist. Die Continentale hat diese beiden Punkte jedoch gut geregelt (anders wie z.B. die CosmosDirekt im normalen Tarif).
Derzeit gibt es unterschiedliche Meinungen zum Verzicht auf das "befristete Anerkenntnis". Für einige ist dies wichtig, für andere nicht. Wir nehmen hier eine eher neutrale Position ein.
Durchaus kontroverse Ansichten gibt es jedoch beim Verzicht auf das befristete Anerkenntnis. Manchen Kunden wie Vermittlern ist dies wichtig, wir sind hier eher neutral an der Seitenlinie.

Die Continentale bietet eine kurze Erklärung für die möglichen Gründe hinter einem vorübergehenden Anerkennungszeitraum. Es kann vorkommen, dass bestimmte Unterlagen fehlen, die für eine endgültige Entscheidung darüber benötigt werden, ob Du als leistungsberechtigt für eine Berufsunfähigkeit eingestuft wirst oder nicht. Für die Versicherungsgesellschaft ist die Anerkennung der Berufsunfähigkeit ein entscheidender Schritt. Bei der ersten Beantragung von Leistungen liegt die Beweislast bei der versicherten Person, um die Berufsunfähigkeit nachzuweisen. Sobald die Leistung dauerhaft anerkannt wurde, ändert sich die Situation, und die Versicherungsgesellschaft muss nachweisen, dass die Person nicht mehr berufsunfähig ist. Aus diesem Grund betrachten wir das zeitlich begrenzte Anerkennungsverfahren als einen Punkt, dem möglicherweise etwas zu viel Aufmerksamkeit geschenkt wird. Wir lassen aber natürlich auch andere Meinungen zu.
Es besteht die Möglichkeit zur Verlängerung, wenn die Regelaltersgrenze angehoben wird
Es ist nicht endgültig festgelegt, dass junge Personen nur bis zum Alter von 67 arbeiten müssen; es könnte bekanntlich länger sein. Doch wie wirkt sich dies auf den bisherigen Berufsunfähigkeitsschutz aus? Bei renommierten Anbietern kann die Berufsunfähigkeitsversicherung dann ebenfalls verlängert werden. Dies gilt auch für die Continentale, wobei diese Option nach dem 55. Lebensjahr (was derzeit jedoch marktüblich ist) entfällt. Zudem dürfen bisher keine Leistungen wg. Berufsunfähigkeit aus dem Vertrag in Anspruch genommen worden sein. Bis 2026 durfte eine Berufsunfähigkeit vorgelegen haben, eine Erwerbsufähigkeit war damals ein No-Go.
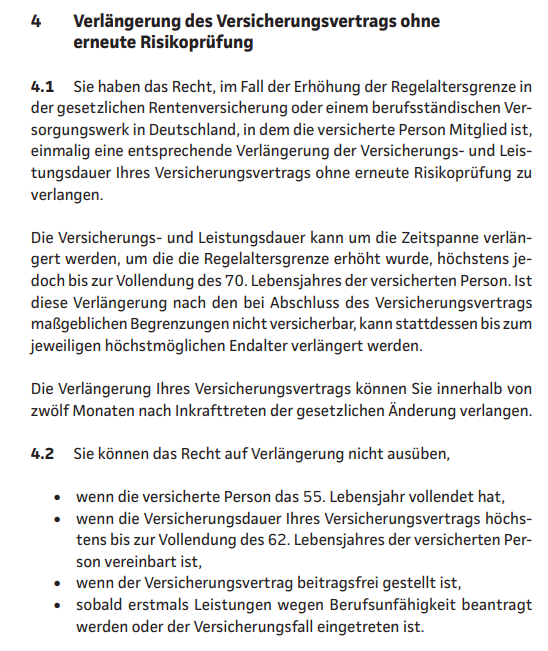
Eine Verlängerung der Regelaltersgrenze für Mitglieder im Versorgungswerk wurde mittlerweile beschrieben, die Verlängerungsoption gilt also nicht nur beim Anheben der gesetzliche Rentenversicherung. Für verkammerte Berufe wie Ärzte, Steuerberater, Anwälte, Psychotherapeuten oder Architekten ist dies sicherlich ein Vorteil, dass eine Anpassung erfolgte.
Vorsatz im Straßenverkehr ist nicht mitversichert
Wenn Du häufig mit dem Auto unterwegs bist, wäre es sicherlich wünschenswert, wenn Vorsatz im Straßenverkehr in der Deckung enthalten wäre. Bei der Continentale sind jedoch im Straßenverkehr nur Ordnungswidrigkeiten sowie fahrlässige und grob fahrlässige Vergehen versichert.

Es besteht Uneinigkeit darüber, wie mit Vorsatz umgegangen werden soll. Einige Versicherer argumentieren: "Wir möchten vorsätzliches Handeln nicht unterstützen und schließen es daher aus." Andere Versicherungsgesellschaften interpretieren dies eher als: "Wo beginnt Vorsatz, und wo endet er?" Zum Beispiel, wenn Du Dein Smartphone am Steuer benutzt hast, wird dies bereits als Vorsatz betrachtet, wenn Du vor einiger Zeit einen Punkt in Flensburg dafür erhalten hast? Lange Zeit waren nur drei Versicherer, nämlich LV 1871, Alte Leipziger und Stuttgarter, allein in Bezug auf die Deckung von Vorsatz im Straßenverkehr tätig, aber inzwischen haben mehrere Anbieter diese Option eingeführt. Die Continentale gehört jedoch nicht dazu. Wir nehmen eine neutrale Position ein, tendieren jedoch ein wenig dazu zu sagen: "Besser haben als nicht haben". Dies ist jedoch nicht der entscheidendste Faktor für uns bei der Wahl nach der passenden Berufsunfähigkeitsversicherung.
In der Continentale Berufsunfähigkeitsversicherung ist eine Klausel zur Infektionsdeckung enthalten.
Auch in Bezug auf eine solche Klausel gibt es unterschiedliche Meinungen in der Branche. Ist sie ein echter Mehrwert oder lediglich ein Marketinginstrument? In jedem Fall kann sie effektiv für Werbezwecke genutzt werden, wenn ein Versicherer eine (scheinbare) Infektionsklausel hat. Die Continentale ein Versicherungsunternehmen mit Sitz in Dortmund, beschreibt diese wie folgt:
Infektionsklausel
Berufsunfähigkeit im Sinne dieser Bedingungen liegt auch vor, wenn und solange der versicherten Person zur Verhinderung der Weiterverbreitung einer Infektion die Ausübung ihrer beruflichen Tätigkeit wegen Krankheit, Krankheitsverdachts, Ansteckungsverdachts oder Ausscheidens durch Verfügung der zuständigen Behörde vollständig oder teilweise untersagt wird (berufliches Tätigkeitsverbot, z.B. nach dem deutschen Infektionsschutzgesetz). Das vollständige oder teilweise berufliche Tätigkeitsverbot muss sich auf einen Zeitraum von mehr als sechs Monaten erstrecken oder sechs Monate ununterbrochen bestanden haben.
Bei einem beruflichen Tätigkeitsverbot leisten wir, wenn die versicherte Person zu mindestens 50 Prozent außerstande ist, ihre berufliche Tätigkeit, so wie sie vor der Infektionsgefahr ausgestaltet war, auszuüben.
Man wirbt zumindest auch ordentlich damit in den bunten (ok, in diesem Fall grauen) Werbeunterlagen.

Es gibt eine Teilzeitklausel bei der Continentale Berufsunfähigkeitsversicherung
Auch der Lebensversicherer aus Dortmund bietet eine ähnliche Absicherung für Teilzeitbeschäftigte an. Dabei werden verschiedene bestehende Regelungen miteinander kombiniert:
- Diese Teilzeitklausel findet Anwendung in bestimmten Situationen wie beispielsweise der Pflege eines Angehörigen oder in Elternzeit.
- Anstatt diese Tätigkeiten in die Leistungsprüfung einzubeziehen, wie es LV1871, Bayerische oder Baloise tun, liegt hier der Schwerpunkt, ähnlich wie bei Nürnberger oder Condor, auf dem zeitlichen Aspekt der vorherigen Vollzeittätigkeit.
Hier wird es noch etwas genauer beschrieben:

Die Mehrwerte halten sich hier für uns in Grenzen, es gibt bessere Lösungen am Markt, falls einem die Teilzeitklausel in der Berufsunfähigkeitsversicherung wichtig ist.
Bietet die Continentale weltweiten Versicherungsschutz?
Ja, das ist der Fall. Es ist jedoch wichtig zu beachten, dass die weltweite Deckung in der Berufsunfähigkeitsversicherung mittlerweile keine Seltenheit mehr ist. Praktisch alle hochwertigen Tarife bieten heute Versicherungsschutz, wenn Du entweder für eine längere oder kürzere Zeit ins Ausland gehst oder dort lebst.
Die Continentale beschreibt dies wie folgt:
“Vorliegen von Berufsunfähigkeit
Mit diesem Versicherungsvertrag bieten wir weltweiten Versicherungsschutz für den Fall der Berufsunfähigkeit. Berufsunfähigkeit im Sinne dieser Bedingungen liegt vor, wenn die versicherte Person sechs Monate ununterbrochen infolge Krankheit, Körperverletzung oder (auch altersentsprechenden) Kräfteverfalls, die ärztlich nachzuweisen sind, außerstande gewesen ist, in ihrem zuletzt ausgeübten Beruf, so wie er ohne gesundheitliche Beeinträchtigung ausgestaltet war, tätig zu sein.”
Interessanter dürfte jedoch sein, wie der Versicherer mit einem möglichen Leistungsfall im Ausland umgeht.
Hier wendet die Continentale in unseren Augen eine recht kundenfreundliche Regelung an:

Obwohl in den Bedingungen festgehalten ist, dass die Untersuchung in Deutschland durchgeführt werden sollte, kann im Falle von Untersuchungen im Ausland mit dem gleichen Standard wie in Deutschland auf eine eventuelle Rückreise verzichtet werden. Diese Herangehensweise erscheint praxisorientiert. Denn ob es sich um einen Tumor oder einen schweren Unfall handelt, die Diagnose kann genauso gut in den USA gestellt werden wie in Deutschland. Daher ist es lobenswert, dass die Continentale nicht auf einer Rückkehr nach Deutschland besteht.
In Situationen, in denen sich jemand beispielsweise in Thailand befindet und aufgrund eines Burnouts oder einer psychischen Erkrankung berufsunfähig wird, könnte möglicherweise immer noch ein Gutachten in Deutschland angefordert werden. Wir gehen jedoch davon aus, dass die Continentale genug Sensibilität für die Situation zeigt, sowohl für die versicherte Person als Kunden als auch für die Versichertengemeinschaft, die letztendlich die finanziellen Belastungen im Leistungsfall trägt.
Die finanzielle Angemessenheit der Berufsunfähigkeitsversicherung der Continentale
Inzwischen ist die Frage nach der finanziellen Angemessenheit und der Ausgestaltung, wie man die optimale Absicherungshöhe erreichen kann, zu einem unserer Lieblingsthemen geworden. Tatsächlich gibt es hier erhebliche Unterschiede. Durch eine unzureichende Auswahl des Versicherers, insbesondere bei Gutverdienern, kann die abgesicherte Rente schnell um 1.500-2.000 Euro niedriger sein als gewünscht. Hier gab es mit dem Update 05 / 2024 eine erhebliche Verbesserung.
Wie ist die Regelung für die finanzielle Rentenhöhe bei der Continentale bisher gestaltet gewesen?

Leider hatte die Continentale hier in unseren Augen - insbesondere für Gutverdiener - eine sehr schlechte Regelung getroffen. Zum einen stellt man auf das Nettoeinkommen ab, zum anderen werden ab 50.000 Euro Nettoeinkommen im Jahr nur noch 60 Prozent abgesichert. Marktstandard ist mittlerweile, dass man vom Bruttoeinkommen ausgeht, meistens bei 60 Prozent. Bei manchen Gesellschaften wie der Gothaer, Allianz, Volkswohl Bund oder der Alten Leipziger auch darüber. Wenn man sich die Nettoberechnung mal genauer ansieht, würde man durchaus Lücken erkennen. Nehmen wir jemanden an, welcher 100.000 Euro im Jahr verdient, keine Kinder und ledig.

Bei einer Berechnung von 60 Prozent des Bruttogehaltes konnten 5.000 Euro an monatliche BU-Rente abgesichert werden. Bei der Angemessenheit der Continentale sind wir bei 4.100 Euro im Monat. Somit würde unserem Interessenten in diesem Fall fast 1.000 Euro abgehen. Klar, 5.000 Euro klingt jetzt als eine hohe Zahl, aber in unserer Beratung sind viele (angehende) Gutverdiener, welche die Wichtigkeit der Statusabsicherung erkannt haben. Immerhin sollte man auch nie die Abzüge im Leistungsfall vergessen. Damit meinen wir weniger etwaige Steuern, sondern insbesondere die Tatsache, dass nun die Krankenversicherung selber getragen werden muss (deshalb auch der Artikel “Warum Du knapp 20 Prozent mehr absichern musst als gedacht in der Berufsunfähigkeitsversicherung”) und kein Cent mehr in die gesetzliche Rentenversicherung einfließt = Du sammelst also keine Entgeltpunkte mehr und hast ein enormes Problem später im Alter. Deshalb muss die private Altersvorsorge (egal ob jetzt in Aktien, ETF´s, Rentenversicherung, Krypto, Immobilien oder dem Kopfkissen) massiv (!) nach oben gefahren werden bzw. es muss monatlich so viel übrig bleiben, um vernünftig Vermögen bilden zu können. Das wird mit der finanziellen Angemessenheit der Continentale schwierig, insbesondere mit unserer Zielgruppe mit Ärzten, MINTler (darunter Informatiker), Apotheker, Tierärzte, wissenschaftlichen Mitarbeiter oder auch Ingenieuren.
Nachtrag: Die Continentale beschreibt selbst in ihren Unterlagen, dass man 75 Prozent vom Nettogehalt absichern soll. Böses Foul.

Unsere Wehklagen wurden erhöht und im Update im Mai 2024 gab es eine erhebliche Verbesserung, insbesondere für Gutverdiener. Die Continentale stellte die Berechnungsgrundlage um - von der Netto auf die branchenüblichen Bruttomethode.
In Ihrer Pressemitteilung ging die Continentale recht umfangreich darauf ein.

Wie diese Verbesserung in der Praxis aussieht, sieht man an folgender Tabelle:
| Nettogehalt p.a. | Bruttogehalt p.a. | Bisherige max. mtl. BU-Rente | neue max. mtl. BU-Rente | Steigerung von |
|---|---|---|---|---|
| 29.150 Euro | 45.000 Euro | 2.065 Euro | 2.438 Euro | Plus 18 Prozent |
| 36.732 Euro | 60.000 Euro | 2.602 Euro | 3.250 Euro | Plus 25 Prozent |
| 47.013 Euro | 80.000 Euro | 3.330 Euro | 4.333 Euro | Plus 30 Prozent |
Das ist schon eine erhebliche Verbesserung, insbesondere für einen Großteil unserer Anfragen (diese sind ja zumeist Gutverdiener - vom Zahnarzt, über den Data Scientist oder dem Geschäftsführer einer gutlaufenden Firma).
Die Anrechnung des Versorgungswerkes ist aber nicht gut gelöst. Hier erfolgt schon ab 42.000 Euro privater BU-Renten eine Anrechnung. Andere Marktteilnehmer sind hier sogar bei 50.000 oder 60.000 Euro angekommen, mit individuellen Absprachen sind sogar erst 60.000 Euro möglich (insbesondere bei Ärzten haben wir diese Möglichkeit einer Lösung auf dem kurzen Wege). Mittlerweile gibt es auch Versicherer wie die Baloise / Helvetia bzw. BarmeniaGothaer, die komplett auf eine Anrechnung verzichten.
Ab welcher Höhe erfolgt bei der Continentale eine ärztliche Untersuchung?
Bis Mai 2024 lag der Versicherer hinter unter dem Schnitt der Guten. Die Dortmunder waren hier eher zurückhaltend und bewegten sich im Mittelfeld. Eine ärztliche Untersuchung / Zeugnis war erforderlich, wenn die jährliche Berufsunfähigkeitsrente über 30.000 Euro liegt (was 2.500 Euro monatlich entspricht). Diese Grenze wurde im zweiten Quartal 2024 auf 3.000 Euro angehoben.
Wir sind davon (ärztliche Untersuchung) bekanntlich weniger bis gar nicht begeistert und sehen dies kritisch. Insbesondere, da sich die Abfragezeiträume noch weiter ausweiten. Die extrem kundenunfreundlichen Gesundheitsfragen über 5 Jahre haben wir ja schon kritisiert. Wenn Du über 3.000 Euromtl. BU-Rente absichern möchtest, erweitern sich diese noch:

Es wird also folgendes abgefragt:
“Bestanden in den letzten 10 Jahren oder bestehen bei Ihnen Krankheiten oder Störungen oder Beschwerden”
Kann dies eigentlich ein Mensch auf diesem Planeten sauber und ehrlich beantworten? Schwierig. Vielleicht, wenn man ein schlechtes Gedächtnis wie Olaf Scholz hat ala “Daran kann ich mich nicht mehr erinnern” 🙂.
Ab einer monatlichen Berufsunfähigkeitsrente von über 3.000 Euro ist eine ärztliche Untersuchung oder ein ärztliches Zeugnis & die obigen Fragen erforderlich. Im Vergleich zum Markt schneidet diese Regelung mittlerweile normal ab. Viele andere Versicherer wie die Allianz, Bayerische, LV 1871, DEVK, Baloise, HDI und Canada Life, Signal Iduna, Stuttgarter, Helvetia bieten beispielsweise ebenso 3.000 Euro mit den regulären Antragsfragen an. In Bezug auf die Untersuchungsgrenzen für die medizinische Risikoprüfung sollte die Continentale diese daher überdenken und erhöhen, anstatt auf einen Wert zu verharren, der sich seit etwa zwei Jahrzehnten nicht verändert hat. Es gibt sogar Versicherer wie Universa, HUK-Coburg und Württembergische, die eine Grenze von 2.000 Euro haben (Stand Mai 2024).
Wenn Du eine Absicherung von 5.000 Euro bei der Continentale wünschst, gibt es aus unserer Sicht zwei gute Möglichkeiten:
- Du teilst die gewünschte BU-Rentenhöhe von 5.000 Euro auf, sodass Du nur die normalen Gesundheitsfragen beantworten musst. Du könntest beispielsweise 3.000 Euro bei der Continentale und 2.000 Euro bei einem anderen Versicherer versichern. In diesem Fall erfolgt nur die Prüfung der finanziellen Angemessenheit. Weitere Informationen dazu findest Du auch im Abschnitt "Aufteilung auf zwei Gesellschaften / Versicherer".
- Wenn Du alles bei der Continentale versichern möchtest, schließt Du zunächst einen Vertrag über 3.000 Euro ab, wartest auf die Policierung und erhöhst anschließend auf 5.000 Euro. Sollten unerwünschte Ergebnisse oder Befunde auftauchen, hast Du zumindest die 3.000 Euro sicher. Wenn alles reibungslos verläuft, bist Du mit 5.000 Euro bei der Continentale in der Berufsunfähigkeitsversicherung versichert.
In unserem Blogbeitrag "Fälle aus der Praxis – so sichern wir hohe Renten in der Berufsunfähigkeitsversicherung ab!" gehen wir auch auf einige praktische Aspekte ein. Dies gilt sowohl für die Continentale als auch für praktisch jeden anderen Versicherer.
Eignet sich die Continentale für Studenten und Auszubildende in der Berufsunfähigkeitsversicherung?
Jein, der rote Faden zieht sich eher unabhängig davon, ob jemand in der Ausbildung oder im Studium ist. Sollte die Continentale z.B. die beste Lösung nach einer anonymen Risikovoranfrage sein und Dir als einziger eine normale Annahme anbieten bzw. es passt gerade die Berufsgruppe extrem gut, so kann die Continentale für Dich in Betracht gezogen werden. Es gibt nicht die riesigen Fallstricke für Studenten oder Azubis, aber die Nachversicherungen sind nicht so optimal gelöst, für eine dauerhaft bedarfsgerechte Absicherung, ebenso einige weitere Themen, welche wir angesprochen haben.
Du kannst unsere Empfehlung jetzt eher von der Gesamtbewertung abzielen, aus diesem Grund halten wir die Continentale nicht für die beste Lösung.
Wie hoch können sich eigentlich Schüler, Azubis und Studenten bei der Continentale in der Berufsunfähigkeit versichern?
- Auszubildende können bei der Continentale maximal 1.500 Euro absichern
- Bis zu 2.000 Euro kann man in den meisten Studiengängen absichern. Studiengänge bei Lehramt, Musik, Sport und künstlerische Tätigkeiten sind maximal 1.000 Euro möglich
- Schüler können bei der Continentale bis zu 1.500 Euro im Monat absichern
- Hausfrauen können maximal 1.000 Euro absichern
- Bei Beamten ist ebenso schon ab einer monatlichen Rentenhöhe von 1.000 Euro Schluss (Beamte auf Lebenszeit, Probe, Widerruf), Ab A13 sind wir bei 1.500 Euro
Eignet sich die Continentale für Selbstständige in der Berufsunfähigkeitsversicherung?
Jein, es gibt zumindest folgende Regelung für Selbstständige. Eher Marktdurchschnitt:
“Berufsunfähigkeit liegt ebenfalls nicht vor, wenn die versicherte Person Selbstständiger oder Freiberufler ist und nach zumutbarer Umorganisation ihres Betriebs / ihrer Praxis weiterhin als Selbstständiger bzw. Freiberufler tätig ist oder sein könnte.
Zumutbar ist eine Umorganisation, wenn sie betrieblich und wirtschaftlich sinnvoll ist und die versicherte Person unter Berücksichtigung ihrer Gesundheitsverhältnisse, Ausbildung und Erfahrung und der bisherigen Lebensstellung weiterhin leitend tätig ist oder sein könnte. Hierbei berücksichtigen wir die Umstände des Einzelfalls und die höchstrichterliche Rechtsprechung.
Eine Umorganisation ist nicht zumutbar, wenn sich dadurch das jährliche Einkommen aus beruflicher Tätigkeit um mehr als 20 Prozent gegenüber dem vor Eintritt der Berufsunfähigkeit erzielten durchschnittlichen jährlichen Einkommen der letzten drei Jahre vermindert.
Wir verzichten auf die Prüfung einer möglichen Umorganisation, wenn der Selbstständige oder Freiberufler
- eine akademische Ausbildung erfolgreich abgeschlossen hat oder
- durchgehend in den letzten zwei Jahren vor Eintritt der Berufsunfähigkeit in seinem Betrieb / in seiner Praxis weniger als zehn mitarbeitende Personen mit der Ausführung der Arbeiten betraut hat
und in seiner täglichen Arbeitszeit mindestens zu 90 Prozent kaufmännische, planerische, leitende oder organisatorische Innendienst-Tätigkeiten ausgeübt hat, es sei denn, eine Umorganisation wurde tatsächlich durchgeführt. Unter einer mitarbeitenden Person im Sinne dieser Bedingungen verstehen wir jede Person, die in dem Betrieb / der Praxis der versicherten Person im Rahmen der Geschäftsprozesse mitwirkt, ohne Berücksichtigung ihres arbeitsrechtlichen Status.
Bei weisungsgebundenen Arbeitnehmern wird nicht geprüft, ob eine Umorganisation möglich ist.
Ansonsten gelten die weiteren Ausführungen zur BU der Continentale - die Bedingungen, Gesundheitsfragen und Absicherungshöhen sind ja identisch.
Über 7.000 BU-Risikovoranfragen – unsere Erfahrung ist Dein Vorteil!
✅ Über 2.000 echte Kundenbewertungen
✅ Profitiere von unserer Expertise für Dein optimales Continentale Angebot
✅ Unabhängig, persönlich & kostenlos
4. Nicht empfehlenswert - die Schüler Berufsunfähigkeitsversicherung der Continentale
Einen (leider) eigenen Unterpunkt ist die Berufsunfähigkeitsversicherung für Schüler bei der Continentale wert. Diese ist nämlich so aufgebaut, dass wir das Konstrukt für sehr gefährlich halten. Nicht falsch verstehen, für uns ist die Schüler Berufsunfähigkeitsversicherung eines der sinnvollsten Geschenke, welche man seinem Kind während der Schulzeit geben kann. Aber Schüler BU ist nicht gleich Schüler BU, wie man bei der Continentale sehen wird. Die Vorteile würden aber eigentlich auf der Hand liegen.
Sicherung des Gesundheitszustandes:
Die größte Herausforderung besteht darin, den Türsteher (die Risikoprüfung) zu passieren. Es wird äußerst detailliert und sorgfältig geprüft, ob und zu welchen Bedingungen man in die Versichertengemeinschaft aufgenommen werden kann. Besonders in jungen Jahren kann die Annahmequote etwas kniffliger sein, da der berufliche Lebensweg und die Entwicklung selbst vermeintlich kleiner Vorerkrankungen noch nicht feststehen. Der Informatiker wird bei der Pollenallergie kein Problem haben, der Bäcker hingegen schon. Die Risikoprüfung weiß aber nicht, was der Schüler mal machen wird.
Je früher Du die Berufsunfähigkeitsversicherung abschließt, desto günstiger die Prämien
Je jünger Du beim Abschluss bist, desto niedriger sind die Prämien. Tatsächlich kommt es bei der Berechnung so weit, dass es finanziell kaum einen Unterschied macht, ob Du mit 15 oder mit 25 Jahren abschließt. Die insgesamt gezahlten Beiträge bis zum Alter von 67 Jahren liegen relativ nah beieinander.
Sicherung der Berufsgruppe – besonders wichtig für soziale und handwerkliche Berufe
In den letzten Jahren hat sich ein deutlicher Trend abgezeichnet: Die Einteilung der Berufsgruppen wurde immer differenzierter. Vor 15-20 Jahren gab es nur zwei Berufsgruppen: "körperliche Tätigkeiten" und "nicht körperliche Tätigkeiten". Heute haben wir es bei den meisten Versicherern mit zehn oder mehr Berufsgruppen zu tun. Auch weitere persönliche und berufliche Merkmale fließen vermehrt in die Bewertung ein. Dies hat den Vorteil, dass Prämien für Akademiker immer erschwinglicher werden. Allerdings leiden vor allem körperliche Berufe, aber auch soziale Berufe mit hoher Belastung unter dieser Entwicklung.
Eine (gute!) Schüler-Berufsunfähigkeitsversicherung bietet einen Ausweg aus dieser Problematik. Hier kann man nie in eine ungünstigere Gruppe eingestuft werden, sondern nur in eine bessere.
Was kritisieren wir jetzt an der Schüler-Absicherung der Continentale?
Es gibt schlichtweg eine Nachmeldepflicht, wenn Du ins Berufsleben einsteigt. Es wird dann der aktuelle Beruf herangezogen.

Sehr kundenunfreundlich. Lassen wir das klarstellen: Nach Deinem Schulabschluss musst Du Deine neue berufliche Tätigkeit melden (kann auch ein Studium sein). Es ist keine "kann", sondern eine "muss"-Anforderung. Daraufhin wird eine neue Bewertung vorgenommen. Du kannst Dir sicherlich vorstellen, wie unvorteilhaft diese Regelung für junge Leute ist, die in handwerklichen, sozialen oder generell "riskanten" Berufen arbeiten. In solchen Fällen kann der Beitrag schnell das Doppelte oder sogar das Dreifache erreichen. Und das, obwohl Deine Eltern möglicherweise den Gesundheitszustand und Dein Eintrittsalter gesichert haben. Doch leider spielt das keine Rolle für die Berufsgruppeneinstufung. In der Berufsunfähigkeitsversicherung der Continentale musst Du Deinen aktuellen Beruf nachmelden.
Was ist, wenn ich der Continentale den Wechsel ins Berufsleben nicht nachmelde?
Dann wird Deine Berufsunfähigkeitsversicherung in eine Erwerbsunfähigkeitsversicherung umgestellt.

Es ist ja leider immer wieder so, dass Versicherungen für uns Deutschen etwas “Lästiges” sind. Man selbst kümmert sich nicht darum, der Berater ist über alle Berge geflogen. Die Versicherung schreibt einem, man muss etwas machen, man denkt sich “wird schon nicht so schlimm sein” und heftet es ab. Mit dieser Taktik hat man auf einmal eine Erwerbsunfähigkeitsversicherung in der Hand, anstatt einer Berufsunfähigkeitsversicherung.
Weiteres, böses Foul - zusätzliche Gesundheitsfrage im Continentale Antrag für Schüler
Im Antrag auf die Schüler Berufsunfähigkeitsversicherung gibt es eine zusätzliche Gesundheitsfrage mit:
“Bestand in den letzten 10 Jahrenbei dem zu versichernden Schüler besonderer Förderbedarf (z. B. wegen Dyskalkulie, Lese-Rechtschreibschwäche, im Bereich Lernen, aufgrund seiner geistigen, emotionalen, sozialen, körperlichen oder motorischen Entwicklung, Verhaltens- oder Sprachauffälligkeiten) oder ist eine solche Förderung angeraten?”
Nachhilfe ist heutzutage ein übliches Vorgehen und keineswegs ein negatives Zeichen. Tatsächlich sehen wir dies möglicherweise sogar als sehr positiv an. Allerdings bleibt die Frage bestehen: Was genau bedeutet "besondere Förderung aufgrund von Lernschwierigkeiten oder Verhaltensauffälligkeiten"? Für uns ist diese Definition recht vage und nicht immer eindeutig zu beantworten. Wie sollen dann erst die Eltern damit umgehen können?
Es gibt mittlerweile so gute Anbieter in der Schüler Berufsunfähigkeitsversicherung wie z.B. die LV 1871, Allianz, Nürnberger, Bayerische, Baloise und mit Abstrichen vielleicht noch die HDI, Alte Leipziger und dem Volkswohl Bund - da mutet es wirklich komisch an, dass die Continentale immer noch eine so extrem kundenunfreundliche Regelung getroffen hat. Finger weg! Eine ähnlich bescheidene Regelung hat zudem noch die AXA sowie die Ergo niedergeschrieben. Schade.
Solltest Du Dich für diese Thematik interessieren, dann kontaktiere am besten einen versierten Versicherungsmakler und nicht direkt den Versicherer beim Wunsch einer Schüler-Berufsunfähigkeitsversicherung. Im Artikel “Was kostet eine Schüler Berufsunfähigkeitsversicherung” findest Du eine erste Indikation, unter “Worauf bei einer Schüler BU achten” die wichtigsten Punkte nochmals zusammengefasst. Seit Mai 2023 kann die Schülerabsicherung seit dem Update der LV 1871 übrigens auch schon ab sechs Jahren erfolgen.
5. So sind die Beiträge der Continentale Berufsunfähigkeitsversicherung
Auch bei der Continentale zeigt sich dasselbe Muster. Die Prämien sind für weniger risikoreiche Berufe günstiger, während körperlich anspruchsvolle Berufe höhere Prämien haben. Dies wird in der untenstehenden Tabelle veranschaulicht, aber auch just in dem Augenblick, als der Verfasser von diesem Artikel selbigen schrieb & recherchierte:

Es sei jedoch keine Kritik an die Produktentwickler in Dortmund, da dies generell ein weit verbreitetes Problem in der Berufsunfähigkeitsversicherung ist. Daher ist es von großer Bedeutung, sich frühzeitig um eine angemessene Absicherung zu kümmern, idealerweise schon mit einer Schüler Berufsunfähigkeitsversicherung (dann aber bitte nicht bei der Continentale).
Schauen wir uns also die Beiträge der Continentalen an.
20-jähriger Student mit 1.500 € Absicherung bis 67 Jahre bei der Continentalen
| Studienrichtung | Nettobeitrag | Bruttobeitrag |
|---|---|---|
| Bauingenieurswesen | 45,66 Euro | 76,10 Euro |
| Humanmedizinwesen | 34,60 Euro | 57,66 Euro |
| Sozialpädagogik | 65,55 Euro | 109,25 Euro |
| Wirtschaftsinformatik | 39,86 Euro | 66,44 Euro |
| Rechtswissenschaft | 45,47 Euro | 75,78 Euro |
| Psychologie | 40,45 Euro | 67,41 Euro |
30-jähriger Angestellter mit 2.000 € Absicherung bis 67 Jahre bei der Continentalen
| Beruf / Eingruppierung | Bürotätigkeit | Nettobeitrag | Bruttobeitrag |
|---|---|---|---|
| Schreiner | 10 % | 179,91 Euro | 299,85 Euro |
| Entwicklungsingenieur (Bachelor) | 80 % | 48,16 Euro | 80,27 Euro |
| Industriemechaniker | 30 % | 119,20 Euro | 192,67 Euro |
| Friseur | 0 % | 184,91 Euro | 308,18 Euro |
| Bürokaufmann | 100 % | 93,50 Euro | 155,83 Euro |
| Bankkaufmann (Abitur) | 100 % | 88,85 Euro | 148,09 Euro |
| Krankenschwester | 20 % | 181,35 Euro | 302,25 Euro |
35-jähriger Beamter mit 1.000 € Absicherung bis 67 Jahre bei der Continentalen
| Beruf / Eingruppierung | Nettobeitrag | Bruttobeitrag |
|---|---|---|
| Gymnasiallehrer (geht nur bis 60) | 71,50 Euro | 119,16 Euro |
| Finanzbeamter (geht nur bis 60) | 23,40 Euro | 39,00 Euro |
| Verwaltungsbeamter (geht nur bis 60) | 42,83 Euro | 71,38 Euro |
| Richter (geht nur bis 65) | 33,28 Euro | 55,47 Euro |
41-jähriger Selbstständiger mit 2.500 € Absicherung bis 67 Jahre bei der Continentalen
| Beruf / Eingruppierung | Bürotätigkeit | Nettobeitrag | Bruttobeitrag |
|---|---|---|---|
| Allgemeinarzt | 60 % | 79,07 Euro | 161,78 Euro |
| Rechtsanwalt | 100 % | 109,82 Euro | 183,04 Euro |
| Steuerberater | 100 % | 99,62 Euro | 166,04 Euro |
| Architekt | 90 % | 109,82 Euro | 183,04 Euro |
Berechnungen Stand 04/2025.
Es fällt auf, dass bei der Continentale in der Berufsunfähigkeitsversicherung eine beträchtliche Differenz zwischen dem Netto- und dem Bruttobeitrag besteht. Aufmerksame Leser der verlinkten Artikel werden jedoch feststellen, dass wir dieses Thema nicht als besonders bedeutsam erachten. Obwohl es oft in den Medien diskutiert wird, sind in der Praxis ganz andere Faktoren maßgeblich für die Beitragserhöhungen (bzw. die Reduzierung der Überschüsse, um es korrekt auszudrücken). Wie bereits oben erwähnt, hat die Continentale die Beiträge noch nie erhöht, auf diese Tatsache ist man sehr stolz (und das zu Recht). Dies offenbart man auch in den Antragsunterlagen mit
“•Verantwortungsbewusst – Verlässliche und stabile Prämienkalkulation. Nettobeiträge noch nie angepasst”
Im Gegensatz zu Swiss Life, Universa oder der Zurich, behält sich die Continentale die Möglichkeit vor, die Beiträge auch über den Bruttobeitrag zu erhöhen, da sie nicht auf Paragraph 163 verzichtet. Die Investment-BU der Gothaer hingegen verfolgt einen völlig anderen Ansatz, der keine klassische Kalkulation beinhaltet, sondern auf einer fondsbasierten Grundlage beruht, die mit Chancen und Risiken verbunden ist. Es gibt also durchaus verschiedene Arten der Beitragskalkulation, die Continentale befindet sich hier in der klassischen und z.B. leider nicht die Überschussverwendung in Investmentfonds & ETF´s.
In unserem Artikel "Was kostet eine Berufsunfähigkeitsversicherung" gehen wir allgemein auf die Thematik ein, wie sich die Beiträge zusammensetzen.
Hast Du bereits eine BU? Lasse jetzt Deinen bestehenden Vertrag kostenlos & unverbindlich überprüfen!
- Nachteilige Klauseln im Vertrag?
- Falsche Gesundheitsangaben beim Abschluss?
- Zu wenig BU-Rente abgesichert bzw. zu kurze Laufzeit?
- Zu teure Beiträge als Akademiker?
- Der BU-Markt hat sich in den letzten Jahren stark verändert und vor allem verbessert. In vielen Fällen können wir für Dich eine bessere Alternative finden! Oder eine 2-Vertrags-Lösung empfehlen, falls Dein bestehender Vertrag zu geringe Erhöhungsmöglichkeiten bietet.
- Nur 60% der von uns geprüften Verträge bestehen unseren gründlichen BU-Check.
6. Update & Downloads & Bewertungen zur Continentale Berufsunfähigkeit
Updates Continentale Berufsunfähigkeitsversicherung
Sommer 2026 - Großes Update der Continentale BU-Versicherung
So einmal im Jahr macht auch die Continentale ein neues Update - fassen wir es mal zusammen:
- Man verabschiedete sich etwas von den Paketen, stampfte einiges ein und hat z.B. eher Extrabausteine (wie die AU-Klausel) entworfen.
- Es gab eine leichte Entschärfung der normalen Gesundheitsfragen im Antrag, grundsätzlich sehen wir eine Frage weiterhin als sehr kritisch an.
- Bei der Nachversicherung wird es kompliziert. Es wurde zwar eine Karrieregarantie eingeführt, aber als kostenpflichtiger Baustein namens “Karriere X Paket”.
- Es gibt weitere Gründe zur Nachversicherung
- Verbesserte Infektionsklausel
- Verlängerungsoption nun auch für Berufe, die im Versorgungswerk sind / Anhebung bis 55 Jahren
- Beim Verzicht bei der Umorganisation gibt es Verbesserungen, u.a. auch bei einem vorhandenen Meistertitel
- Verbessere Unterstützungsleistung im Leistungsfall (Beteiligung an Umgestaltungskosten, Wiedereingliederungshilfe oder Rehabiliationshilfe)
- Anrechnung Versorgungswerk wurde angehoben von 36.000 Euro p.a. auf 42.000 Euro im Jahr
- Verschlechterung: Beitragsdynamik entfällt, wenn schon eine Berufsunfähigkeit vorlag, bisher nur bei Erwerbsunfähigkeit
- Für Beamte gab es große Verbesserungen.
- Streichung eigener Tarife & Auswahlmöglichkeiten
- Berufliche Besserstellung nun teilweise im normalen Tarif, teilweise im Paket Karriere
Mit diesem Update wurde übrigens die Tradition der Continentale praktisch beerdigt, dass es eine Vielzahl an Zusatzpaketen gab. Nun gibt es mit dem Karriere X-Paket nur noch ein Paket und dafür wie sonst am Markt, eigene & explizite Bausteine wie der Beitragsdynamik, Leistungsdynamik, Karenzzeit, Arbeitsunfähigkeitsklausel sowie der Option auf eine spätere Private Krankenversicherung.
Hat sich also einiges getan, große Stolperfallen wurden aber nicht beseitigt (insbesondere für Schüler). Eine komplette Zusammenfassung bekommst Du unter “Kommt die Continentale BU nach dem Update in unsere engere Auswahl?”.
Januar 2025 - Erhöhung der Nachversicherungsmöglichkeiten
Anfang 2025 gab es ein kleines Update, welches die Nachversicherung umfasste. Konnten bisher 1.500 Euro über die gesamte Laufzeit abgesichert werden (aber maximal 500 Euro pro Ereignis), so stieg nun diese Grenze auf 2.000 Euro. Es kann jetzt also z.B. viermal um 500 Euro erhöht werden. Auf dem Papier klingen die 2.000 Euro jetzt schon gut, aber es müssen halt auch Vier Ereignisse her. Charmanter finden wir somit, wenn z.B. die BU-Rente generell um 50 % erhöht werden kann - z.B. von 2.000 auf 3.000 Euro. Aber freuen wir uns über diese kleine Verbesserung.
Juni 2024 - Umstellung der finanziellen Angemessenheit, Erhöhung der ärztlichen Untersuchungsgrenzen und weitere Verbesserungen
Fast Mitte 2024 hat die Continentale endlich einige Schwachpunkte beseitigt, wofür wir Ihren Tarif und die deren Annahmerichtlinien kritisiert haben. Zeit ist es geworden. Die Verbesserungen im einzelnen:
- Die Ärztliche Untersuchungsgrenze wurde von 2.500 auf 3.000 Euro angehoben. Erst ab dieser Grenze muss eine ärztliche Untersuchung & umfangreichere Gesundheitsfragen folgen.
- In Zuge dessen wurde auch die Grenze der Einkommensnachweise angehoben. Ebenso von 2.500 auf 3.000 Euro - erst ab diesem Wert fordert der Versicherer Gehaltsnachweise an
- Sehr wichtig: Bei der finanziellen Angemessenheit schwenkte man nun um von der Nettobetrachtung auf die Bruttoanrechnung. Insbesondere für Gutverdiener war die bisherige Anrechnung ein Graus, jetzt kann jemand bei einem Bruttogehalt von 80.000 Euro im jahr ca. 30 Prozent mehr absichern!
- Zudem wurde für über 900 Berufe die Pauschalgrenze angehoben - konnten vorher maximal 1.000 Euro ohne Angabe des Einkommen abgesichert werden, liegen wir jetzt bei 1.500 Euro.
- Knapp zehn neue Berufe gibt es nun im Tarifrechner der Continentale zur Auswah - vom NET-Developer bis hin zum Soluten-Architekt.
- Studenten profitieren zudem von einer verbesserten Definition
Dieses bitternotwendige Update begrüßen wir sehr. Tiefergehende Informationen findest Du auf unserem Blog im Artikel "Update der Continentale Berufsunfähigkeitsversicherung".
Testergebnisse & Bewertungen über die Continentale
Die üblichen Verdächtigen sehen die Continentale Berufsunfähigkeitsversicherung so in ihren Test´s:
| Herausgeber | Bewertung | Stand/ Ausgabe |
|---|---|---|
| Franke & Bornberg | FFF+ | hervorragend (Note 0,5) | 01/2021 |
| Morgen & Morgen | 5 Sterne | ★★★★★ | sehr gut | 05/2022 |
| Check 24 | Tarifnote: Gut (Note 1,6) | 09/2023 |
| Stiftung Warentest/ Finanztest | Gut (Note 1,7) | 05/2021 |
Wir möchten hier ehrlich sein und betonen, dass solche Bewertungen, Siegel, Auszeichnungen oder Noten in unserer Beratung für Berufsunfähigkeitsversicherungen faktisch keine entscheidende Rolle spielen. Wir können nachvollziehen, dass Verbraucher in der komplexen Welt der BU nach Orientierung suchen, aber wir betrachten Ratings als nicht besonders hilfreich. Eine humorvolle Übersicht findest Du in unserem Artikel "Testsieger in der Berufsunfähigkeitsversicherung". Oft sind sie zu ungenau und allgemein gehalten. Nicht selten gibt es beispielsweise 50 Testsieger aus 62 getesteten Ergebnissen. Der Grund dafür ist häufig, dass Ratings ein lukratives Geschäft sind, bei dem Versicherungsunternehmen mit diesen Siegeln werben und so das Vertrauen in ihre Marke stärken möchten. Dies ist legitim. Wir selbst verwenden Kundenbewertungen und Durchschnittsnoten als eine Art Bewertungssystem für unsere Dienstleistungen, was im Prinzip als unser eigenes "Rating" angesehen werden kann.
Jedoch sollte man vorsichtig sein, wenn Geld im Spiel ist und Versicherer Siegel kaufen können, um damit zu werben. Auch einige Versicherer richten ihre Tarife möglicherweise ausschließlich nach Ratings und Vergleichsportalen aus. Diese berücksichtigen zwar viele Aspekte, aber jede BU-Anfrage ist einzigartig, insbesondere in Bezug auf die Berufsunfähigkeitsversicherung.
Vorsicht vor Testsiegern und Siegeln in der BU!
- Wir sind ganz ehrlich - wir halten von solchen Testergebnissen wenig bis nichts bzw. Abstand😉.
- Mittlerweile hat sich eine ganze Industrie gebildet an Ratingagenturen oder Vergleichsrechnern mit eigenen Siegeln.
- Das ist ein durchaus lukratives Unterfangen, denn teilweise werden solche Siegel für mehrere tausend, wenn nicht sogar mehrere zehntausende Euro verkauft.
- Aus unserer Sicht gibt es inzwischen viel zu viele "Testsieger" in der Berufsunfähigkeitsversicherung und somit sind Testergebnisse i.d.R. keine Hilfe für den Verbraucher.
- Mehr zu unserer kritischen Betrachtungsweise findest Du unter "Vorsicht vor Testsiegern in der Berufsunfähigkeitsversicherung".
Ebenso vernachlässigen wir die Prozess- und Leistungsquote bei unserer Beratung.
DieAnnahmequote in der BU-Versicherung ist eine Kennzahl, die wir nicht für relevant halten. Sie gibt an, wie viele Anträge in der Berufsunfähigkeitsversicherung angenommen werden. Da wir und hoffentlich auch jeder andere Vermittler mit anonymen Risikovoranfragen arbeiten, steht die Annahme im Grunde vorher fest. Wir reichen nur dann einen Antrag ein, wenn wir vorher eine Zusage erhalten haben. Daher sollte diese Kennzahl eigentlich bei 100 Prozent liegen.
Auch die Prozess- und Leistungsquote halten wir für nichtssagend. Sie beschreibt zwar die aktuelle Situation, aber der Leistungsfall tritt möglicherweise erst in 20 Jahren ein. In dieser Zeit kann sich viel ändern, und einzig die Vertragsbedingungen und die saubere Antragstellung sind entscheidend. Die Ratingagentur Morgen & Morgen stuft sogar Versicherer als negativ ein, wenn ihre Leistungsquote zu hoch ist, was bedeutet, dass im Vergleich zum Markt zu leicht geleistet wird. Jeder Versicherer versichert zunächst einen Querschnitt der Gesellschaft und wird sicherlich auch eine gewisse Anzahl von Fällen bearbeiten müssen. Zudem werden Versicherer mit hohem Neugeschäft eher bestraft, da die Quote für vorvertragliche Anzeigepflichtverletzungen wahrscheinlich ansteigt. Dies geschieht wahrscheinlich, weil nicht jeder seine Gesundheitsgeschichte so sorgfältig aufarbeitet wie wir und einige andere Kollegen.
Die Frage nach einer Rechtsschutzversicherung in Bezug auf die Berufsunfähigkeitsversicherung wird oft gestellt, und deshalb haben wir auch den verlinkten Artikel dazu verfasst. Wir halten eine Rechtsschutzversicherung grundsätzlich für eine sinnvolle Investition im Alltag, aber sie allein wegen des Abschlusses einer Berufsunfähigkeitsversicherung in Betracht zu ziehen, sehen wir eher skeptisch. In der Regel ist der Weg über einen spezialisierten Versicherungsberater die bessere Option. Wir empfehlen jedoch dringend den Abschluss einer Rechtsschutzversicherung, jedoch nicht ausschließlich aufgrund einer Berufsunfähigkeitsversicherung. Es ist ratsam, zwei Fliegen mit einer Klappe zu schlagen.
Ist das persönliche Service Zertifikat der Continentale ein Vorteil als Kunde?
Jedem Antrag bzw. vorvertraglichen Vertragsbedingungen liegt ein Zertifikat bei, welches ein gutes Gefühl geben soll im Leistungsfall.

Die Grundidee finden wir gut, da mitunter die größten Ängste der Kunden “die Versicherer winden sich, wenn Sie leisten sollen” sind. Können wir zwar nicht bestätigen, aber der mediale Tenor ist halt leider so. Wir halten das Zertifikat aber für Marketing, aufgrund:
- Eine Kontaktaufnahme von 48h ist zwar schön und gut, aber halten wir für nicht zielführend. Lieber wartet man eine Woche. Bei einem Leistungsantrag geht es nicht um wenige Tage.
- Grundsätzlich sollte ein Leistungsantrag immer über einen spezialisierten Versicherungsberater laufen und sollte nicht selbst in die Hand genommen werden. Mehr dazu unter “Unsere Vorgehensweise im Leistungsfall”.
- Noch schlimmer ist ja fast schon, dass man anbietet, dass eine medizinische Fachkraft nach Hause kommt und diese den Leistungsantrag aufnimmt. Da kann man extrem viel falsch machen. In einer Situation, wo die versicherte Person eh schon krank ist.
- Bekommt man nicht innerhalb 48 h die erste Rückmeldung oder es gibt keinen festen Ansprechpartner, bekommt man 50 Euro als Prämie. Nun ja…..
Die Idee des Zertifikats ist gut, aber für uns eher Marketing. Da finden wir ja schon die Hilfe im BU-Leistungsantrag mit der Übernahme eines Versicherungsberaters / Anwalt bis zu einer gewissen Höhe fast schon charmanter und trotzdem fanden wir diese Umsetzung noch nicht ausgereift.
Unsere Leistungsfälle bearbeiten Experten!
- Auch wir haben mittlerweile mehrere Leistungsfälle bei uns im Kundenbestand
- Wie in einem Ärztehaus üblich, geben wir diese Spezialfälle an einen Kooperationspartner ab
- Der BU-Expertenservice hat sich seit über 15 Jahren auf die Leistungsfallbearbeitung in der BU konzentriert
- Mehr dazu findest Du unter “Unsere Vorgehensweise im Leistungsfall Berufsunfähigkeitsversicherung”
- Dass niemand vor einer schweren Erkrankung geschützt ist, kann man (leider) unter "Echte Leistungsfälle in der Berufsunfähigkeitsversicherung von den Bierls" nachlesen
Download von nennenswerten Unterlagen der Continentale:
- Annahmerichtlinien Continentale Berufsunfähigkeitsversicherung
- Antrag & Vorvertragliche Vertragsbedingungen Continentale Berufsunfähigkeitsversicherung ohne Bausteine
- Antrag & Vorvertragliche Vertragsbedingungen Continentale Berufsunfähigkeitsversicherung mit allen Bausteinen
- Prospekt Continentale Berufsunfähigkeitsversicherung
- Vertriebsinfo Continentale Berufsunfähigkeitsversicherung
- Gute Gründe zur Continentale Berufsunfähigkeitsversicherung
Jeweils Stand 09 / 2023
Über 7.000 BU-Risikovoranfragen – unsere Erfahrung ist Dein Vorteil!
✅ Über 2.000 echte Kundenbewertungen
✅ Profitiere von unserer Expertise für Dein optimales Continentale Angebot
✅ Unabhängig, persönlich & kostenlos
7. FAQs zur Continentale BU-Versicherung - die wichtigsten Fragen:
Klar, vieles wurde im Artikel schon erklärt – aber für alle, die keine Zeit für lange Texte haben, beantworten wir hier nochmal die einfachsten Fragen.
Die Kosten hängen wie immer von Beruf, Eintrittsalter, Laufzeit, Gesundheitszustand und Rentenhöhe ab. Junge, gesunde Angestellte zahlen für eine BU-Rente von 1.500–2.000 € monatlich meist zwischen 50 € und 90 €.
Die Continentale bietet einen stabilen Zahlbeitrag (Netto), der deutlich unter dem Bruttobeitrag liegt – das ist aktuell durch die solide Überschusssituation gut planbar.
Leistung gibt es, wenn du voraussichtlich mindestens sechs Monate zu 50 % oder mehr berufsunfähig bist – bezogen auf deine letzte konkrete berufliche Tätigkeit.
Nach Eingang aller Unterlagen erfolgt eine gründliche Leistungsprüfung. Wird die BU anerkannt, erhältst du die monatliche BU-Rente rückwirkend ab Beginn der Einschränkung, oft schon nach wenigen Wochen.
Die Continentale bietet eine solide BU mit starkem Bedingungswerk, insbesondere im Premium-Tarif "PremiumBU". Positiv hervorzuheben sind:
- Verzicht auf abstrakte Verweisung
- sehr gute Nachversicherungsgarantien, auch anlassunabhängig
- Arbeitsunfähigkeitsklausel (AU) ab dem Premium-Tarif
- Optionen für Studenten und Azubis
- hohe Finanzkraft als Versicherungsverein auf Gegenseitigkeit (S&P Rating AA-)
Die Continentale richtet sich damit vor allem an Berufseinsteiger, Akademiker und Angestellte mit hohem Sicherheitsbedürfnis. Für Schüler ist die Continentale nicht geeignet.
Empfehlung: etwa 60 % deines Bruttoeinkommens absichern. Bei 4.000 € brutto wären das z. B. 2.400 € BU-Rente pro Monat.
Wichtig ist zudem eine Laufzeit bis 67 Jahre, damit du im Leistungsfall keine Rentenlücke hast.
Eine Kündigung ist jederzeit zum Monatsende mit einer Frist von einem Monat möglich – schriftlich gegenüber dem Versicherer. Aber Vorsicht: Du verlierst damit den einmaligen BU-Schutz, eine neue Absicherung ist später oft kaum mehr möglich.
Bessere Alternativen zur Kündigung sind:
- Beitragsfreistellung
- Reduktion der versicherten Rente
- temporäre Beitragsstundung (z. B. bei Arbeitslosigkeit)
Unabhängige Beratung ist hier empfehlenswert.
Die Continentale gilt als durchschnittlich bis streng in der Risikoprüfung. Besonders bei psychischen Vorerkrankungen oder chronischen Beschwerden kommt es häufiger zu Ausschlüssen oder Ablehnungen.
Anonyme Risikovoranfragen über einen Makler sind bei Vorerkrankungen dringend zu empfehlen – gerade weil die Continentale hier sehr strukturiert, aber auch konsequent prüft.
Die Dynamik liegt bei 3–5 % jährlich – du kannst bei Antragstellung wählen. Jährlicher Widerspruch ist möglich, ohne das zukünftige Erhöhungsrecht zu verlieren.
Die Dynamik hilft, deine BU-Rente an steigende Lebenshaltungskosten und Inflation anzupassen.
Ja – es erfolgt eine vollständige Gesundheitsprüfung mit umfangreichen Fragen. Unter anderem werden abgefragt:
- ambulante Behandlungen der letzten 5 Jahre
- stationäre Aufenthalte und psychische Diagnosen der letzten 10 Jahre
- Medikamenteneinnahme, Beschwerden, Operationen
- Körpergröße, Gewicht, Raucherstatus
- gefährliche Sportarten oder Hobbys
Die Continentale prüft gründlich, daher solltest du ehrlich und vollständig antworten. Bei Unsicherheiten ist eine anonyme Voranfrage über einen spezialisierten Makler der beste Weg.
Die Continentale verzichtet im BU-Leistungsfall vollständig auf die abstrakte Verweisung. Das heißt: Es zählt ausschließlich, ob du deinen zuletzt ausgeübten Beruf noch ausführen kannst – unabhängig davon, ob du noch eine andere Tätigkeit theoretisch ausüben könntest.
Das ist ein zentraler Qualitätsbaustein guter BU-Verträge und im PremiumBU-Tarif selbstverständlich enthalten.
Ja – und zwar sowohl anlassbezogen (z. B. Heirat, Kind, Gehaltssprung) als auch anlassunabhängig alle 3 Jahre (im Premium-Tarif).
Wichtig: Die Nachversicherung ist ohne erneute Gesundheitsprüfung möglich, solange gewisse Rahmenbedingungen erfüllt sind. Damit kannst du deinen Versicherungsschutz schrittweise an dein Leben anpassen.
8. Fazit & Erfahrung zur Continentale Berufsunfähigkeitsversicherung
So, wie ist nun also unser Fazit zur Berufsunfähigkeitsversicherung? Irgendwie ernüchternd. Klar, wir haben vor etlichen Jahren öfters mal die Continentale vermittelt, aber seit 2018 kommt das eigentlich gar nicht mehr vor. Liegt natürlich zum einen auf unserer Spezialisierung auf verschiedene Zielgruppen wie Ärzte, MINTler, Ingenieure und Kammerberufe. Hier stellt die Continentale in unseren Augen gegenüber dem gehobenen Marktsegment keine wirkliche Alternative dar. Brandgefährlich ist die Continentale sogar bei der Schüler Berufsunfähigkeitsversicherung.
Uns schrecken vor allem zwei Punkte ab. Zum einen vor allem die Gesundheitsfragen, die eigentlich extrem gefährlich für den Verbraucher sind (zehn Jahre offen Psyche). Von diesen offenen Fragestellungen und teilweise manchen, verlängerten Abfragezeiträumen gegenüber dem Marktschnitt sind wir eher vorsichtig eingestellt.
Zudem fehlt uns das gewisse Extra für unsere Zielgruppen. Beginnen Studenten bei der Continentale (insbesondere bei einer Zwei-Vertragslösung), so sind die Erhöhungsmöglichkeiten sehr eingeschränkt gegenüber anderen Versicherern (aber leicht verbessert seit 01 / 2025). Befindet man sich schon im Berufsleben, kann die finanzielle Angemessenheit so gar nicht überzeugen. Ein bisschen Stirnrunzeln gibt es auch bei der Thematik mit der Schüler-Absicherung. Diese ist ja seit Jahren wirklich miserabel gelöst. Da muss man doch mal in die Potte kommen und eine freundlichere Lösung anbieten. Zudem sind immer wieder Regelungen eingebaut, die einfach Kundenunfreundlich ist, Stolperfallen. Sei es der Entzug der Beitragsdynamik nach dem Leistungsfall oder einer schlechten AU-Klausel.
- Es gibt für uns wirklich wenig Gründe, die Continentale z.B. einer LV 1871, Volkswohl Bund, Baloise, Bayerische, Alten Leipziger oder gar einer Allianz vorzuziehen. Zudem - das ist jetzt wirkliche her subjektiv - schrecken uns irgendwie die Erfahrungsberichte im Leistungsfall etwas ab (= extrem scharfe Prüfung der vorvertraglichen Anzeigepflicht)
Es kann aber sicherlich Situationen und Berufsbilder geben (vornehmlich im sozialen oder handwerklichen Bereich), wo die Continentale eine gerade noch akzetabple Lösung darstellt. Wir denken weiter, dass wir die Continentale wahrscheinlich 1-2 mal im Jahr vermitteln werden, aber das ist weiterhin nur ein 0,X Prozent Bruchteil der gesamten eingereichten Neuanträge von den Bierls. Aber wer weiß, vielleicht nimmt man sich unsere Kritik zu Herzen und verbessert einige Punkte? So viel kostenfreies Consulting in diesem Beitrag und generell auf unserer Homepage dürfte selten sein 🙂.
Pressenachklang

20.06.2024 / Tobias durfte im Magazin das Investment das neue Update der Continentale Berufsunfähigkeitsversicherung genauer betrachten. Dabei hat sie durchaus Schwächen ihrer BU-Versicherung behoben. Die Kriterien für die finanzielle Angemessenheit wurden verbessert und orientieren sich nun am Bruttogehalt. Sehr sinnvoll vor allem für Gutverdiener. Dennoch bestehen einige Schwachstellen weiterhin, wie zum Beispiel die nicht gerade kundenfreundlichen Gesundheitsfragen und die recht harte, wenig individuelle Risikoprüfung.